この記事の読み方(2026年10月21日)
数字は、ジャックスの有価証券報告書(2026年6月提出)、決算短信(2026年5月15日発表)、会社の公式資料で確認したものだけです。確認できなかったことは「確認できていません」と書きます。投資判断は、ご自身の責任でお願いします。
📋 この記事でわかること
- ジャックスの営業キャッシュフロー(営業CF)が、12期連続マイナスだった事実
- 2026年3月期にプラスになった理由と、それでも現金が減っていた理由
- MUFGへの第三者割当増資を、私がどう見ているか
- 配当方針と、2027年3月期の配当性向89.5%の読み方
- 営業CFを調べ直しても、売却理由が変わらなかった理由
調べ直した理由
6月に、ジャックスを300株すべて売却しました。売却の経緯と、3か月後の採点は、こちらに書いています。
この記事では、売却理由を繰り返しません。ひとことだけ書くと、最大の理由は「減配が怖かったから」ではありません。収益力が大きく落ち込み、改善を期待しにくいと見たからです。
売却後、ふと気になりました。「営業キャッシュフローがマイナスの会社の配当は、危ないのか?」
売却理由に営業CFは入っていませんでした。それでも、金融業の営業CFを、自分は詳しく知らないままでした。なので、調べ直しました。
営業CFは、12期連続でマイナスだった
ジャックスの連結営業CFを、有価証券報告書で確認しました。
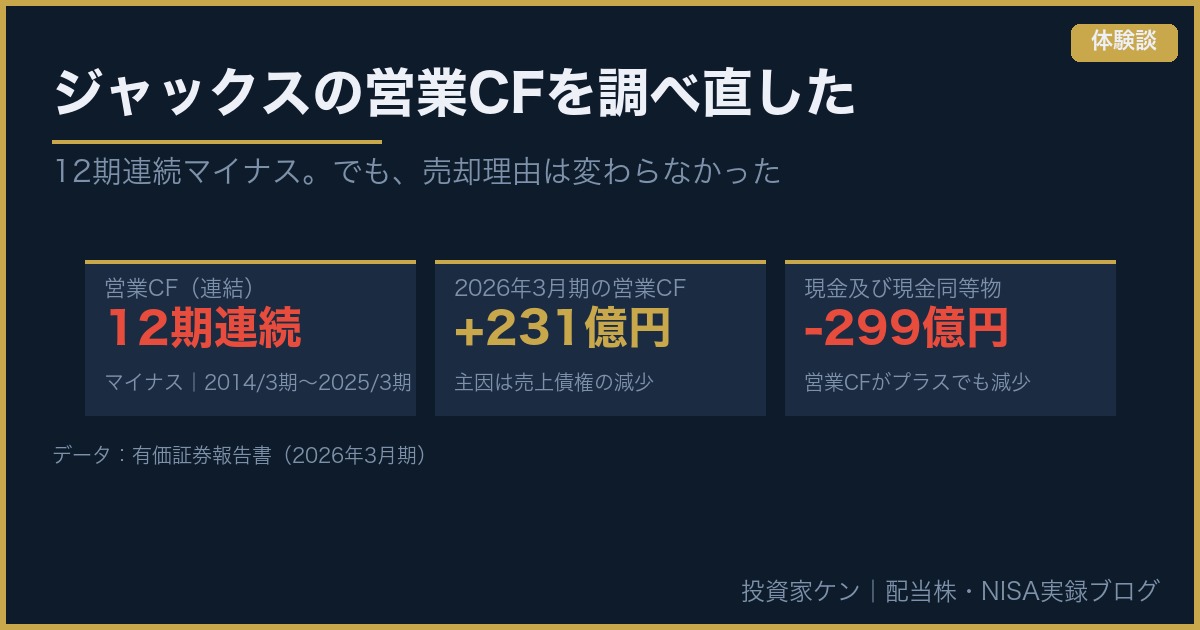
- 2014年3月期〜2025年3月期の12期、すべてマイナスでした。
- 2026年3月期だけ、+231億円とプラスです。
- 2013年3月期以前は、確認していません。
直近5期を並べます(単位:億円、有価証券報告書より)。
| 決算期 | 営業CF | 財務CF | 現金及び現金同等物(期末) |
|---|---|---|---|
| 2022年3月期 | -1,520 | +1,861 | 1,386 |
| 2023年3月期 | -2,140 | +2,461 | 1,622 |
| 2024年3月期 | -980 | +1,290 | 1,875 |
| 2025年3月期 | -452 | +397 | 1,745 |
| 2026年3月期 | +231 | -412 | 1,446 |
営業CFがマイナスの期は、財務CF(借入や社債などの資金調達)がプラスです。営業CFが-2,140億円の年でも、現金残高は増えています。営業CFだけでは、現金の増減は見えません。
営業CFがマイナスだった理由(確認できた範囲)
2024年3月期と2025年3月期は、有価証券報告書の本文で理由を確認しました。
- 売上債権(割賦売掛金など)の増加:2024年3月期が約-1,368億円、2025年3月期が約-247億円
- 仕入債務の減少:2025年3月期が約-474億円
信販・クレジットの会社は、お客さまに代金を立て替えて、あとから回収します。立て替えた分(債権)が増えると、営業CFはマイナスになります。
営業CFがマイナスになるのは、金融業だけではありません。一般の会社でも、売上が伸びて売掛金や在庫が増えると、利益が出ていても営業CFがマイナスになることがあります。
ただ、金融業は、この「債権の増減」が本業そのものです。営業CFの上下が、事業の規模や回収の進み方と強く結びつきやすい、と私は理解しました。
全12期の内訳までは確認していません。「マイナスだったから問題なし」と言うつもりはありません。
2026年3月期は、なぜプラスになったのか
2026年3月期の営業CFは、+231億円でした。有価証券報告書の説明では、収入の主な内訳は売上債権の減少(+616億円)です。
ただし、他の項目も大きく動いています。
- 税金等調整前利益:約223億円
- 仕入債務の減少:約-239億円
- その他の資産の増加:約-318億円(内訳は確認できていません)
- 利息の支払額:約-286億円
プラスになった主因は、売上債権の減少です。この減少が何を意味するのか(事業規模なのか、回収の進み方なのか)は、私には断定できません。取扱高の推移など、さらに確認が必要だと考えています。
営業CFがプラスでも、現金は約299億円減っていた
見落としやすい点があります。2026年3月期は、営業CFがプラスなのに、現金及び現金同等物は約299億円減りました(1,745億円→1,446億円)。
内訳はこうです。
- 営業CF:+231億円
- 投資CF:-122億円
- 財務CF:-412億円
- 為替換算差額:+4億円
財務CFには、借入や社債の発行による収入と、返済や償還による支出、配当の支払いなどが、すべて合計されています。さらに、財務CFの中には、MUFGからの増資収入(約391億円)も含まれています。 この増資収入を除いた財務CFは、約-802億円です。
この約-802億円は、借入・返済・社債の発行や償還・配当などを合計した純額であり、返済額そのものではありません。 増資で入ってきた現金があっても、財務CF全体では大きな支出超過になり、現金は減りました。
営業CFがプラスでも、財務面で資金が出ていけば現金は減ります。 営業CFのプラスを、そのまま「余裕が増えた」と読むのは、早いと思います。
MUFGへの第三者割当増資:良い面と、薄まる面
2025年9月、ジャックスは三菱UFJ銀行を割当先に、第三者割当増資を行いました。
- 金額:約390億円(9,980,831株、1株3,916円)
- 発行済株式数:35,079,161株→45,059,992株
- 用途(有価証券報告書より):国内外の成長投資(M&A)、事業構造改革、システム・DX投資
財務基盤の強化という面では、自己資本比率が6.52%から7.91%に上がりました。
株式の希薄化という面では、株数が増えた分、1株あたりの利益は小さくなりやすいです。連結の1株利益(EPS)は、536円から380円に下がりました。
ただし、EPSの低下を、全部増資のせいにはできません。
- 純利益:約186億円→約153億円(約18%減)
- 期中平均の株式数:約3,473万株→約4,027万株(約16%増)
どちらも効いています。この割合は私の概算ですが、「利益の減少」と「株数の増加」の両方がある、ということです。2027年3月期は、増資後の株数が1年間通して効きます。
配当方針は、公式資料でこう書かれている
配当200円は、会社の方針ではどうなっているのか。有価証券報告書の「配当政策」には、こうあります。
- 配当政策の基本:安定的かつ継続的な配当を重要課題とする。
- 中期経営計画「Do next!」:DOE(株主資本配当率)3.0%、または配当性向40%を目安にいずれか高い方とする。
- 1株あたり200円以上の安定的な還元に努める。
DOEは、配当の総額を自己資本で割った数字です。会社が2027年3月期に予想しているのは、次のとおりです(決算短信)。
- 純利益:100億円(-34.7%)
- EPS:223.42円
- 配当:200円
- 配当性向:89.5%
会社の公式資料で確認できたのは、配当方針の文言と、2027年3月期の予想値です。実際にどの基準(DOE3.0%、配当性向40%、200円以上の下限)で配当予想を決めたのかは、公式資料には書かれておらず、私は確認できていません。
参考までに、利益から計算した40%基準では約89円です。期末自己資本の3.0%を株数で割ると、約200円前後になります。いずれも私の概算で、DOEの会社定義も確認できていません。「こう計算すると近い数字になる」というだけで、会社が実際にそう決めたという意味ではありません。
大事なのは、方針が「目安」「努める」という書き方であることです。200円が続く保証があるわけではありません。 利益が戻らなければ、配当性向の高さは続きます。
調べ直しても、売却理由は変わらなかった
営業CFを調べ直して、わかったことがあります。金融業の営業CFは、マイナスだからといって、そのまま配当リスクと読むものではない、ということです。債権の増減が営業CFに大きく出るので、営業CFだけを見て判断すると、事業の実態を読み違える可能性があります。これは、数字の理解が深まった点です。
一方で、売却判断の妥当性は、別の話です。売却理由は、営業CFではなく、次のものでした。
- 2027年3月期の経常利益が、会社予想で-45.7%(決算短信)
- 収益力が落ち込み、改善を期待しにくいという、当時の私の見通し
たとえ年間200円が続いたとしても、利益を生み出す力が弱まっている会社を、配当だけを理由に持ち続けることは、私にはできませんでした。
もちろん、これは当時の見通しです。今後ジャックスの業績が改善すれば、見通しが外れたことになります。売った後に3万円ほどの配当を取り損ねたことも、前回の記事に書いたとおりです。
営業CFの理解は深まりました。売却判断の正誤は、まだ結論を出しません。 営業CFを調べ直したことは、売却の撤回ではなく、数字を理解するための振り返りです。
同じ疑問を持った人へ(金融業のCF計算書の見方)
専門的に見る必要はありません。確認することを、3つにまとめます。
① 現金の動き
- 営業CFがマイナスなら、「売上債権の増減」が大きいかを見る。
- 財務CFで、借入や社債がどう動いているかを見る。増資のような一時的な収入が入っていないかも確認する。
- 現金の残高が、実際に増えているか減っているかを見る。
② 事業の健全性
- 営業債権の質を見る(延滞や回収の状況が、開示されているか)。
- 貸倒リスクを見る(貸倒引当金の増減や、貸倒関連の費用)。
- 調達金利を見る(支払利息が増えていないか。借入の条件が変わっていないか)。
③ 配当の持続性
- 利益が続くかを見る(来期の会社予想や、利益の落ち込みの理由)。
- 配当方針の文言と、配当性向を見る(「目安」「努める」なのか、利益に対して配当が重くなっていないか)。
営業CFだけで判断しないことが、金融業を見るときの基本だと感じました。
2027年5月に、売却判断を再評価します
ジャックスの次の決算(第2四半期)は、2026年11月5日(木)の予定です。通期決算は、2027年5月に出る見込みです。
そのときに、売却判断を再評価します。再採点の結果は、良くても悪くても、このブログに書きます。
参考にした一次情報(公式資料)
- 有価証券報告書 第95期(2025年4月〜2026年3月)|EDINET
- 有価証券報告書 第94期(2024年4月〜2025年3月)|EDINET
- 有価証券報告書 第90期(2020年4月〜2021年3月)|EDINET
- 有価証券報告書 第89期(2019年4月〜2020年3月)|EDINET
- 有価証券報告書 第87期(2017年4月〜2018年3月)|EDINET
- 2026年3月期 決算短信〔日本基準〕(連結)|JPX
- ジャックス 公式IR情報(配当金情報/IRカレンダー)
【免責事項】 本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資判断は自己責任でお願いします。