この記事の読み方(2026年10月4日 更新)
- 株価が下がった理由は、私は確認できていません。会社の開示や報道で裏づけが取れていないので、断定しません。
- この記事は「私はなぜ売ったか」の記録です。売ったのは6月26日、¥3,435。売った時点で見えていた「減益予想」と「中期経営計画の目標取り下げ」をどう読んだのかを書いています。
- 本文は、売った当時の判断のままです。その後どうなったかは、末尾の「当時の判断を、今、採点してみる」(2026年10月2日時点・暫定)にまとめました。
参考:10月2日の終値は¥3,440で、9月25日の¥3,649から6営業日で約5.7%下がっています(9月28日以降は出来高も増加)。私の売値¥3,435とほぼ同じ水準です。
私は決算の数字と開示を整理するのにAIを使っています。売るかどうかは、あらかじめ決めた売り条件に照らして自分で決めました。AIの分析は材料の整理に使っただけで、判断の裏付けにはしていません。
※株価は2026年10月2日の終値。投資判断は、ご自身の責任でお願いします。
- ジャックス(8584)を保有300株・平均取得¥3,500からなぜ売ったのか
- 「減益45.7%」「中計目標取り下げ」という2つのシグナルの読み方
- 損失¥19,500を確定させた指値の実録
- 売った後、資金をどこに動かしたか
損切りって、正直しんどいです。
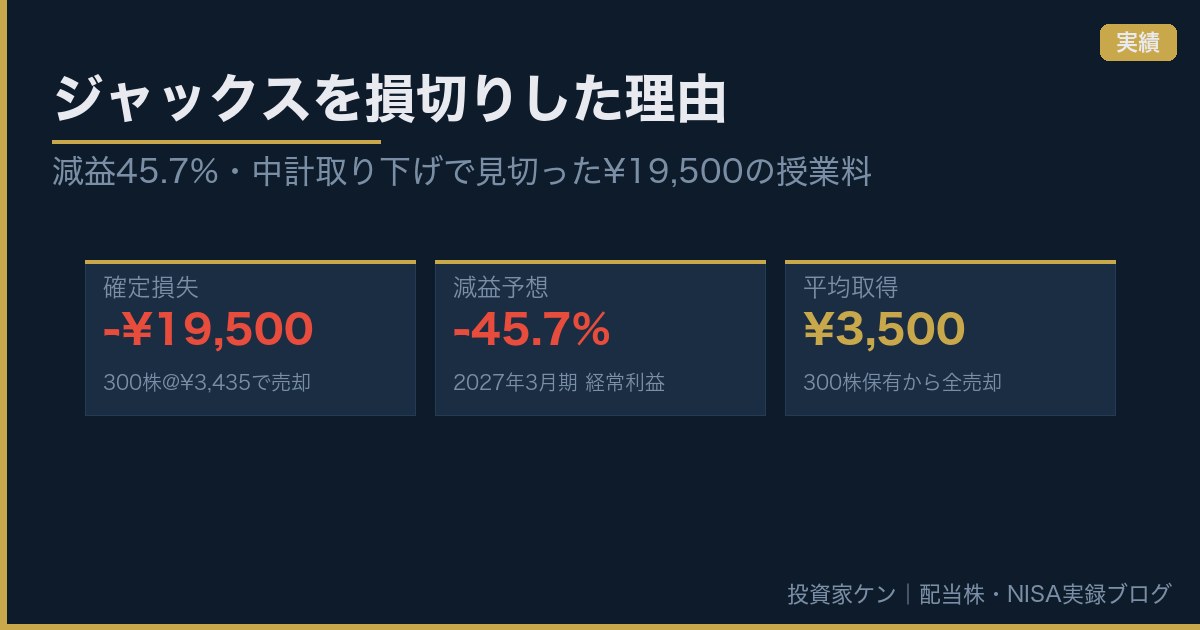
含み損を確定させる瞬間は、「もう少し待てば戻るかも」という声が頭の中で鳴り続けます。でも今回は、その声を無視しました。2026年6月26日、ジャックス(8584)を300株、¥3,435で売却。損失¥19,500を確定させました。
なぜ待たなかったのか。今日はその判断の中身を全部書きます。
ジャックス(8584)とはどんな会社か
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 業種 | その他金融業(信販・クレジット) |
| 中核事業 | オートローン・クレジットカード・信販事業 |
| グループ | 三菱UFJフィナンシャル・グループ系 |
車のローンやクレジットカードの審査で名前を見たことがある人も多いと思います。地味だけど堅そうな金融業種——そう思って保有していました。100株を¥3,600で買い、その後¥3,400で追加して300株・平均取得¥3,500まで積み増した銘柄です。
売った理由①:2027年3月期、経常利益-45.7%の大幅減益予想
保有継続の是非を見直すきっかけは決算数字でした。
| 項目 | 内容 |
|---|---|
| 2026年3月期 | 経常利益-21.4%(前年比) |
| 2027年3月期(会社予想) | 経常利益-45.7%(前年比) |
1期だけの落ち込みなら様子見もありえます。でも2期連続で、しかも悪化の度合いが加速している。これは「一時的な逆風」ではなく「構造が変わり始めているサイン」だと判断しました。
売った理由②:中期経営計画の目標取り下げ
さらに決定打になったのが、会社側が公表していた中期経営計画の数値目標を取り下げたことです。
会社自身が「この数字はもう達成できません」と宣言しているのに、外部の自分がそれを楽観視する理由はありません。経営陣が自ら白旗を上げた時点で、悪材料はまだ出尽くしていない可能性のほうが高いと考えました。
売った理由③:自分の売り条件にそのまま該当した
高配当株投資では「どんな時に売るか」をあらかじめ決めておくようにしています。今回のジャックスは、その条件のうち複数に同時該当しました。
- 業績の構造的な悪化(一時要因ではない)
- 会社自身による目標の下方修正・取り下げ
- 減配リスクの高まり
条件がバラバラに1つだけ点灯するなら保留もありえますが、複数が同時に点灯したときは、感情ではなくルール通りに動く。これが「間違える前提の戦略」の実践部分です。人間の判断は必ずどこかで甘くなるので、事前に決めたルールに従うことでその甘さを消す。そういう設計にしています。
正直に書く反省点
きれいごとだけ書いても意味がないので、反省点も書きます。
- ¥3,600で買った初回のあとに¥3,400で買い増しをしたのは、下落局面での「ナンピン」判断でした。結果的に平均取得単価を¥3,500まで下げたものの、業績悪化のシグナルが見えていた段階でもっと早く見直すべきでした
- 減益トレンドは決算発表のたびに徐々に見えていたはずで、「中計取り下げ」という決定的な材料が出るまで動かなかったのは判断が遅かったとも言えます
損切りは「損をしたこと」自体より、「もっと早く動けたはずなのに動かなかったこと」のほうが反省材料になります。
指値の実録——¥3,425で発注、翌日¥3,435で約定
6月25日、SBI証券で現物売の指値注文(注文番号526)を発注しました。指値は¥3,425。当時の株価とほぼ同水準で、「様子見せずすぐ手放す」という判断を反映した価格設定です。
翌6月26日9時00分、¥3,435で300株全数が約定。取得総額¥1,050,000(300株×平均¥3,500)に対し、売却額¥1,030,500。差額の-¥19,500が今回確定した損失です。
損切り後、資金はどこへ動かしたか
売却と同じ流れで、資金は放置せず即座に次の投資先へ振り向けました。
その日のうちに、スクリーニングで2位に位置していたクレスコ(4674)へ指値を発注。自己資本比率96%という財務健全性の高さと、配当利回り4.9%台という水準を根拠に選びました。ジャックスで空いた枠を、より条件の良い銘柄で埋め直す形です。
損切りは「終わり」ではなく「乗り換えの合図」だと捉えています。
売った時点で、この判断をどう見ていたか
(今の検証は、末尾の「当時の判断を、今、採点してみる」にまとめています。)
改めて整理すると、今回の損切りの決め手は2つでした。
1つ目は、業績悪化と減配リスクの高まりで「高配当株としての期待値」そのものが下がった(と、売った時点で見た)こと。私の戦略は配当をもらいながら長く持つことが軸なので、その配当が減りそうな方向に入った時点で、保有を続ける前提が崩れています。
2つ目は、立て直しには2〜3年かかる覚悟が必要だと見たこと。減益幅の大きさと中計取り下げを考えると、ここから先は「回復を待つ期間」ではなく「構造を立て直す期間」になる可能性が高い。2〜3年、減るかもしれない配当を受け取りながらじっと耐える——その時間、同じ資金をもっと条件の良い銘柄で働かせたほうがいい、という判断です。
会社が立ち直る可能性を否定しているわけではありません。ただ、その回復を待つ役は、私のポートフォリオでなくてもいい。そう割り切りました。
取引記録
| 項目 | 内容 |
|---|---|
| 保有株数 | 300株(100株@¥3,600+100株@¥3,400+既存100株、平均取得¥3,500) |
| 売却日 | 2026年6月26日 9:00(注文526) |
| 売却株数 | 300株 |
| 売却単価 | ¥3,435 |
| 売却総額 | ¥1,030,500 |
| 確定損益 | -¥19,500 |
| 口座 | SBI証券 特定口座 |
売り注文と同じ日に、次の買い注文を出していた
損切りを決めた6月25日、実は同じ日にクレスコ(4674)への買い注文も出しています。ジャックスの売却理由が「高配当株としての期待値が構造的に崩れた」ことだったので、資金を寝かせるより、その日のうちにスクリーニング上位だったクレスコへ振り向ける方が自分の投資方針に合っていると判断したからです。
損切り自体に迷いはありませんでしたが、「損切りした資金をどこに置くか」を決めていなかったら、もっと動揺していたと思います。
まとめ
- 2027年3月期経常利益-45.7%の大幅減益予想・2期連続の悪化
- 会社自身による中期経営計画の目標取り下げという決定的シグナル
- 業績悪化と減配リスクの高まりで「高配当株としての期待値」が低下(売った時点の見立て)・立て直しに2〜3年の覚悟
- 自分で決めていた「売り条件」に複数該当→ルール通りに即売却
- 損失-¥19,500を確定(6月26日約定)。売り注文と同じ6月25日に、クレスコ(4674)の買い注文も出した
- 反省点:業績悪化の兆候が見えていた段階での判断が遅れたこと
損切りに正解のタイミングはありません。ただ、「なんとなく待つ」のと「決めたルールに従って動く」のとでは、後から振り返ったときの納得感がまったく違います。今回の¥19,500は、そのルールを守れたことの授業料だったと思っています。
📝 当時の判断を、今、採点してみる|売って3か月後(2026年10月2日時点・暫定)
株価が上がったか下がったかでは採点しません。記事に書いた「理由」が、その後どうなったかを見ます。
| 売却 | 10月2日の終値 | 売却後の最高値 | 会社の年間配当予想 |
|---|---|---|---|
| 6月26日 ¥3,435 | ¥3,440(+0.1%) | 約¥3,935(+14.6%・8月27日) | 2027年3月期予想 200円(前年度と同額) |
もし売らずに300株を持っていたら、株価差は+¥1,500ほど。そこに中間配当(会社予想100円・9月末基準)が入っていた計算なので、約3万円(税引前)を取り損ねています。
| 評価項目 | 評価 | 見たこと |
|---|---|---|
| 買った理由 | ★★☆☆☆ | 「地味だけど堅そう」で買い始め、下がった所でナンピン(¥3,600→¥3,400)。減益のサインが見えた段階での見直しが遅れた |
| 売った理由 | ★★★★☆ | 「減益予想」「中計目標の取り下げ」「自分の売り条件に複数該当」。根拠は明確。ただし「減配リスク」は、会社の配当予想が据え置きで今のところ外れ気味 |
| タイミング | ★★☆☆☆ | 売ったのは結果的に売却後の安値圏。3か月で15%近く上がる場面もあった(ただし売った時点では分からなかった) |
| その後 | ★★★☆☆ | 株価はほぼ横ばい。配当の取り損ねは約3万円。損失¥19,500は確定のまま |
| 総合 | ★★★☆☆ | 総合は平均ではなく「判断の質」で決め、結果では上げ下げしません。ルールに沿って動けた点は、この記事の結論から変わっていません |
★5=文句なし/★4=よかった/★3=可もなく不可もなく/★2=直したい/★1=やり直したい
暫定:判断○/結果△。株価が横ばいでも、配当を取り損ねたぶん、結果は少しだけ惜しい。外れたところは外れたまま残しておきます。
再採点は、通期決算が出る2027年5月の予定です。
※株価は株探の日足、配当予想はジャックス公式IR(2026年10月4日確認)。投資判断は、ご自身の責任でお願いします。
2026年10月12日時点で、会社の開示から確認できたこと
- 2027年3月期の配当予想は年200円(中間100円・期末100円)で、前の年度(2026年3月期)と同額です。(ジャックス公式IR・配当金情報/2026年10月12日確認)
- 次の決算(第2四半期)の発表は2026年11月5日(木)の予定です。(ジャックス公式IR・IRカレンダー/2026年10月12日確認)
- 株価が下がった理由は、会社の開示や報道で裏づけが取れていないため、ここでは書きません。
配当は? 減配は? 決算は?
配当は?
2027年3月期の会社予想は年200円(中間100円・期末100円)です。
減配は?
2027年3月期の会社予想は、前の年度と同額の200円です。ただ、過去には、2023年度の220円(創立70周年の記念配当10円を含む)から2024年度の190円へ下がった年度もあります。(上記の配当金情報による)
決算は?
次は2026年11月5日(木)の予定です。
※この節は、会社の公式IRで確認できた内容だけを書いています。私の売却判断(上の本文)は、売った当時のままです。
📝 続編:売却後に営業キャッシュフローを調べ直した記録は、ジャックスを売却した私が、営業キャッシュフローを調べ直して気づいたことに書きました。
参考にした一次情報
本記事の業績・配当・財務の数値は、ジャックスが公表している決算短信・有価証券報告書・決算説明会資料などをもとにしています。最新の情報はジャックス公式IR情報をご確認ください。
【免責事項】 本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資判断は自己責任でお願いします。