📋 この記事でわかること
- 東京海上HD(8766)が何を売って、どうやって稼いでいる会社なのか
- 強み・弱点、景気への強さ、配当の安心感
- 10年・20年と持つ意味がある会社かどうか
「株の銘柄図鑑」シリーズです。PERや配当利回りといった数字を並べるだけの紹介ではなく、「この会社はいったい何をして稼いでいるのか」を中心に、会社そのものを理解するための記事にしています。
証券コード8766、東証プライム、保険業。ひとつずつ掘っていきます。
—
一言で言うと、どんな会社?
メガ損保で首位級、主力の東京海上日動火災保険を中心に、海外保険事業をM&Aで急拡大させてきた保険グループです。損害保険セクターの時価総額で5社中1位に立っています。
—
何を売っていて、誰がお客さんなのか
売っているのは火災保険・自動車保険などの損害保険と、生命保険です。連結事業の構成で見ると、国内損害保険が40%、国内生命保険が8%、海外保険が49%、ソリューション等が3%(2026年3月期)。海外保険がほぼ半分を占めているのが、この会社の一番の特徴です。
お客さんは国内では個人・法人の契約者、海外では欧米を中心とした保険市場です。国内の自動車保険や火災保険から、M&Aで取得した欧米の保険会社を通じた海外市場まで、事業の幅がかなり広い会社です。
—
どうやって利益を生み出しているのか
国内事業は、自動車保険などの料率改定で収支が改善している局面です。海外事業は、M&Aで拡大した欧米拠点を軸に、特に米国での事業拠点増加にともなって引受が拡大しています。
一方で、自然災害の発生状況によって支払う保険金は年度ごとに変動します。2026年3月期は自然災害が平年並みという前提のもとで支払い費用が反動増する見込みですが、生命保険事業における債券売却損の縮小が利益を下支えし、純利益は堅調に推移しています。
—
強みは何か
まず規模。損害保険セクターの時価総額で1位(5社中)という圧倒的なポジションを持っています。海外保険事業をM&Aで急拡大させてきた戦略も、国内市場の成熟を見据えた分散として機能しています。
もうひとつ大きいのが、米バークシャー・ハサウェイから約2,900億円の出資を受け入れている戦略提携です。投資の神様と呼ばれるウォーレン・バフェット氏の会社が資本参加している事実は、この会社の事業の質に対する外部からの評価として分かりやすい材料だと感じています。株主還元にも積極的で、2026年度は4,000億円の自己株買いを計画しています。
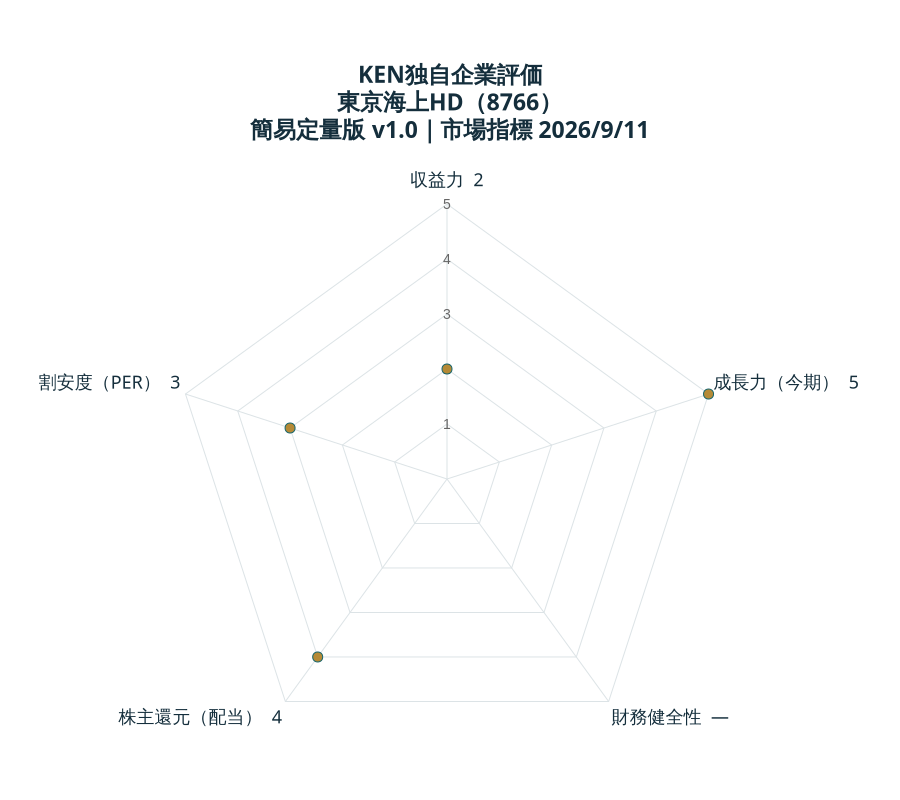
KEN独自企業評価|東京海上HD
簡易定量版 v1.0(2026年9月15日データ訂正)。市場指標の基準日:2026/9/11。実績:2026年3月期、予想:2027年3月期。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 2/5 | ROE 7.1%(2026年3月期・IFRS・会社公表値) |
| 成長力(今期) | 5/5 | EPS実績 279.35円 → 今期予想 441.83円/増減率 58.16%(両期IFRS) |
| 財務健全性 | —(未評価) | 保険会社のため一般企業の株主資本比率基準は適用しません。 |
| 株主還元(配当) | 4/5 | 予想年間配当 245.05円(分割前換算)/株価 7,970円/利回り 3.07%/予想配当性向 55.46% |
| 割安度(PER) | 3/5 | 予想PER 18.04倍(基準日株価÷会社予想EPS) |
ROEは期首・期末平均の親会社所有者帰属持分を用いた会社公表値7.1%です。本文参考表の18.7%は日本基準の実績であり、IFRSの値ではありません。EPSはIFRS同士を比較しています。会社公表の純利益増減率56.2%と、本表のEPS増減率58.16%は分母が異なります。配当は中間122.50円+分割後期末8.17円×15=245.05円に換算し、2026年9月11日の分割前株価と揃えています。
出典:会社の2026年3月期決算短信、2027年3月期第1四半期決算短信、株探の株価時系列、2026年8月25日株式分割・配当予想修正。採点基準。
成長力は今期予想EPSの増減で、長期CAGRではありません。ROEは資本構成・一時利益の影響を受けます。株主還元は配当の簡易評価、PERは共通の数値区分であり、企業の優劣や売買を推奨する評価ではありません。
—
弱点・リスクは何か
最大のリスクは、自然災害の多発による保険金支払いの増加です。台風・地震といった大規模災害が想定を上回る年は、利益が大きく振れます。
株価の割安さは、基準日の株価と会社予想EPSを用いて上の独自評価表で確認します。利益の変動が大きい保険会社では、PERだけで購入の適否を判断せず、保険引受利益や資本の健全性も確認します。
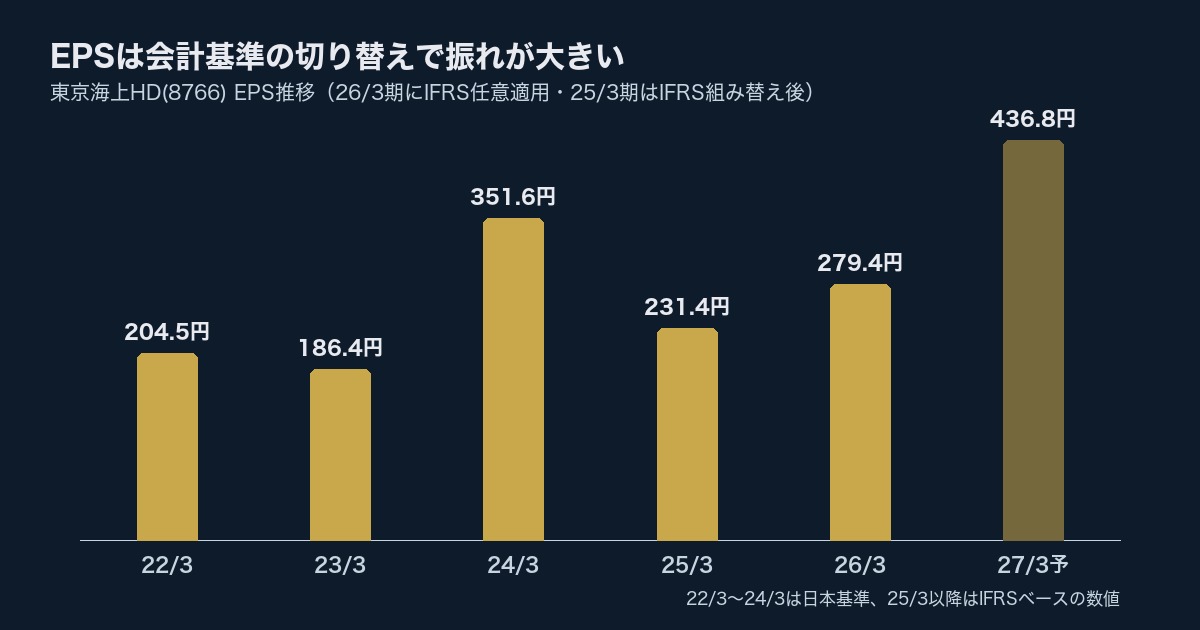
もう一点、数字を見るときの注意点があります。東京海上HDは2026年3月期の有価証券報告書からIFRS(国際会計基準)を任意適用しており、比較のため2025年3月期の実績もIFRSベースに組み替えられています。このため、2024年3月期以前の日本基準の数値と、2025年3月期以降のIFRSベースの数値を単純に並べて比較すると、純利益やEPSの水準が大きく変わって見えます(例えばEPSは日本基準ベースで見るか、IFRSベースで見るかによって数字が倍近く変わります)。「業績が急に悪化した」わけではなく、会計基準の切り替えによる見え方の変化である点には注意が必要です。
保険会社の財務は、一般企業の自己資本比率で単純比較せず、規制資本や保険引受リスクを別に確認します。
—
景気に強いか、弱いか
火災保険・自動車保険は生活や事業の維持に欠かせない保険で、契約の解約は起こりにくく、ディフェンシブ性は比較的高い業種だと考えています。ただし、保有する株式や債券の運用収益が利益に占める比重が大きく、金融市場の変動が業績に影響しやすい面もあります。
—
配当は安心して持てそうか
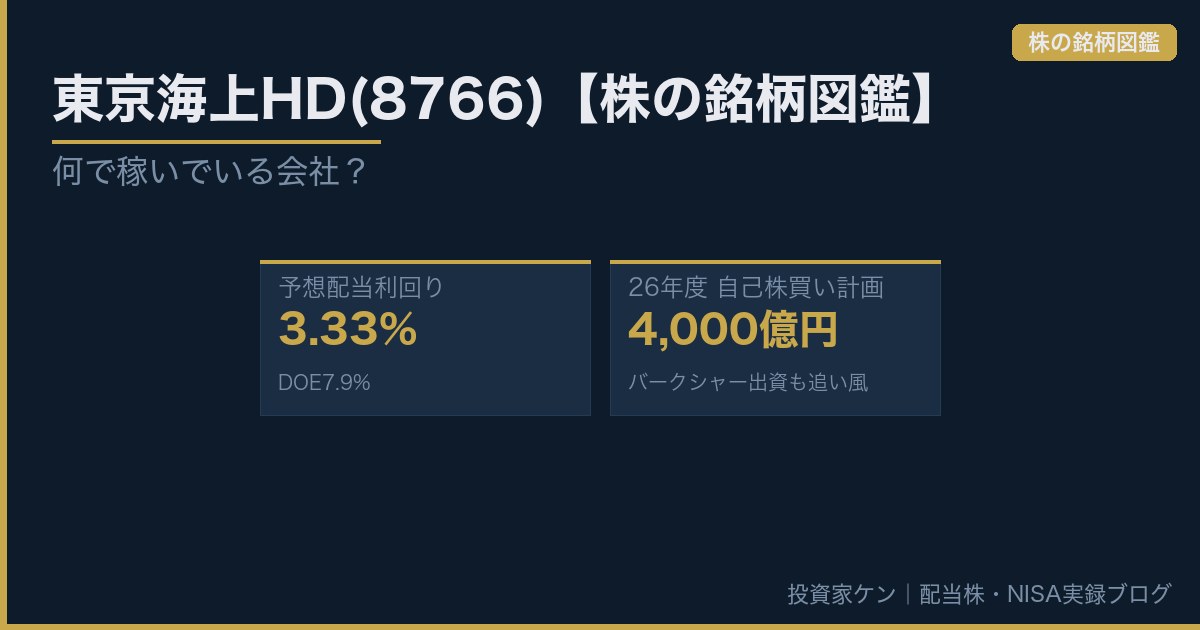
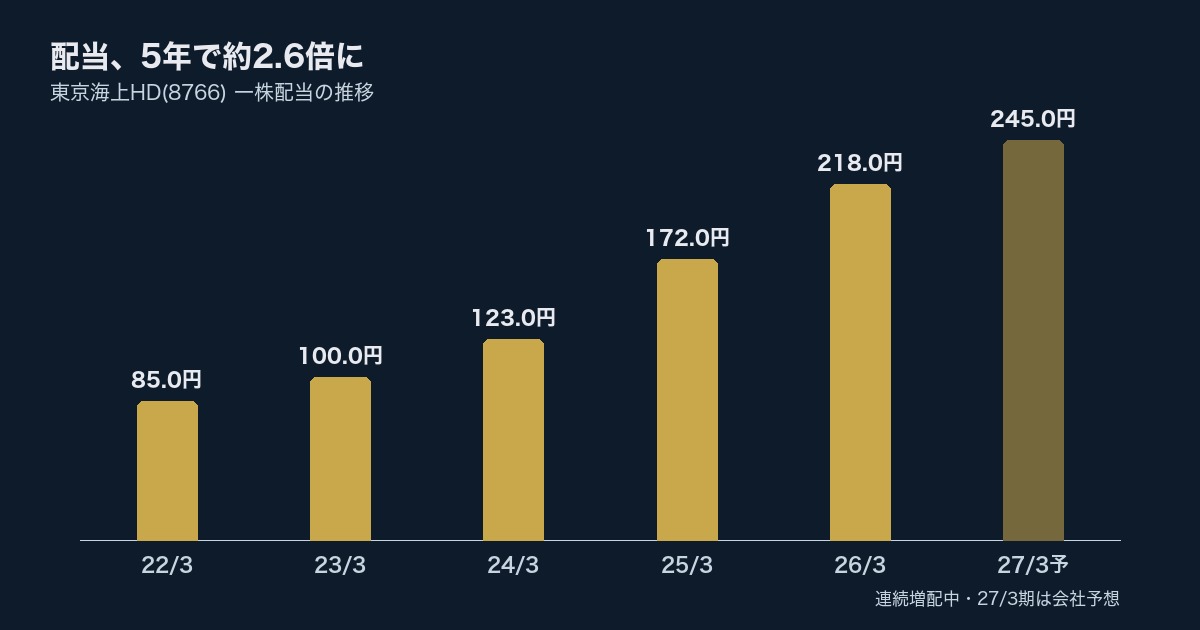
予想配当利回りは3.33%、DOE(自己資本配当率)は7.9%。会社業績修正の実績も上方修正5回・下方修正1回と、増配傾向が続いてきた会社です。2026年度は4,000億円の自己株買いも計画されており、配当と自社株買いの両輪で株主還元を進める姿勢がうかがえます。
—
10年、20年と持つ意味がある会社か
国内損保市場は成熟していますが、海外保険事業を軸にした成長戦略と、バークシャー・ハサウェイとの資本提携という他社にはない材料を持っています。自然災害リスクという変動要因を抱えつつも、増配と自己株買いを両立させてきた実績を見る限り、長期で株主還元の姿勢が崩れにくい会社だと感じています。
—
なぜ7,000円だったのか
2026年6月24日、100株を@7,000円で購入しました。決め手は7期連続増配・7年で配当が3.2倍という実績です。取得単価ベースで配当利回りを試算すると約3.5%——東証プライム平均(2%台前半)と比べても見劣りしない水準だったのが後押しになりました。保険株らしい値動きの鈍さは、裏を返せば安定感でもあります。急落局面でも極端に売り込まれにくい銘柄を、配当が伸び続けている今のタイミングで組み入れられたのは収穫でした。
—
自分なら持ち続けられるか
この銘柄は、セクターバランス分析で「保険がほぼ空白」と分かったタイミングで、保険セクターを補うために購入しました。全市場スクリーニングでも上位常連だった銘柄で、狙って買った実感があります。バークシャー・ハサウェイの資本参加という材料もあり、短期の株価変動はありつつも、中長期では押し目を待ちながら向き合っていきたい銘柄です。この購入の経緯については、別の記事でもう少し詳しく書いています。
【2026年8月・追記】株式分割の発表について
2026年8月25日、東京海上HDが「1株を15株に分割する」と発表しました(基準日2026年9月30日・効力発生2026年10月1日予定)。100株あたり約74万円だった最低投資額が5万円台になるので、これから買う人にはぐっと入りやすくなりますよね。あわせて、3年以上の長期保有を対象にした株主優待の新設も発表されています。
正直に言うと、買いやすくなったぶん株価の上値の伸びは少し鈍るかもしれない、という懸念も自分の中にはあります。ただ私は、分割で株価がどう動くかを予想して売買するつもりはありません。保険会社の業績はいまのところ良好で、しばらくはこの調子が続くと見ています。だから業績が崩れない限りは保有を続ける。もし配当落ちや分割後の需給で大きく下げる場面があれば、そこは買い増しを検討したい——というのが、いまのスタンスです。
—
参考データ(2026年8月時点)
※前述の通りIFRS任意適用のタイミングと重なるため、参照するデータソースによって数値が異なる場合があります。以下は主に四季報(2026年6月時点)を参照しています。
| 指標 | 数値 |
|---|---|
| 予想配当利回り | 3.33% |
| ROE(実績/予想) | 18.7%/15.3% |
| 自己資本比率 | 17.0% |
| DOE(自己資本配当率) | 7.9% |
| 2026年度 自己株買い計画 | 4,000億円 |
| 戦略提携 | バークシャー・ハサウェイから約2,900億円出資 |
—
📌 まとめ
- 東京海上HD(8766)はメガ損保首位級、海外保険事業が連結利益の49%を占める
- 強みは圧倒的な規模と、バークシャー・ハサウェイとの資本提携という他社にはない材料
- 弱点は自然災害による保険金支払いの変動リスクと、IFRS移行によるEPSの年度差の大きさ
- 予想配当利回り3.33%・DOE7.9%、2026年度は4,000億円の自己株買いも計画
- ディフェンシブ性は比較的高いが、運用収益を通じて金融市場の影響も受けやすい銘柄
—
関連記事
– 東京海上HD(8766)購入記録
– 銘柄選びの最後は、結局『好き嫌い』だった
– 高配当株の銘柄選びの5つの基準
—
本記事は情報提供・個人の記録を目的としており、特定の銘柄・商品の購入を推奨・勧誘するものではありません。掲載している数値は記事作成時点のものであり、将来にわたって同じ水準が続くことを保証するものではありません。投資にはリスクが伴います。最終的な投資判断はご自身の責任でお願いいたします。