📋 この記事でわかること
- 日本触媒(4114)を、なぜ気になって調べたのか
- 表面利回り5%台なのに、なぜ今は保有を見送っているのか
- どうなったら実際に買うか
「株の銘柄図鑑」シリーズです。会社の数字を並べるだけの記事にはしたくないので、「自分がこの会社をどう見て、どう判断したか」を残しておくための記事にしています。
日本触媒は、「増配で配当利回り5.7%にアップ」というニュースを見かけて気になって調べてみた銘柄です。結論から言うと、今のところ保有はしていません。証券コード4114、東証プライム。なぜ気になったのに見送っているのか、ひとつずつ掘っていきます。
—
一言でいうと、どんな会社?
紙おむつの中身、高吸水性樹脂(SAP)で世界トップに立つ化学メーカーです。
—
何を売っていて、誰がお客さんなのか
主力商品は高吸水性樹脂(SAP)。自重の数百〜数千倍の水を吸収する素材で、紙おむつのほか保冷剤・カイロ・園芸用の保水材などにも使われています。お客さんは紙おむつメーカーをはじめとする川下のメーカー各社(BtoB)です。近年は電子材料や環境関連の高機能化学品にも事業を広げています。
—
どうやって利益を生み出しているのか
アクリル酸などの原料から高吸水性樹脂を製造・販売する、装置産業型の化学メーカーです。海外売上比率は約56%で、日本・アジア・欧州・北米に生産拠点を持つグローバル展開をしています。装置産業なので、工場や設備への継続的な投資が事業の前提になっています。
—
強みは何か
高吸水性樹脂で世界シェア首位という技術的なポジションが最大の強みです。紙おむつという生活必需品を下支えする立場にあり、簡単には代替されにくい。財務面では自己資本比率が約86%と非常に高く、財務の安全性自体はしっかりしています。
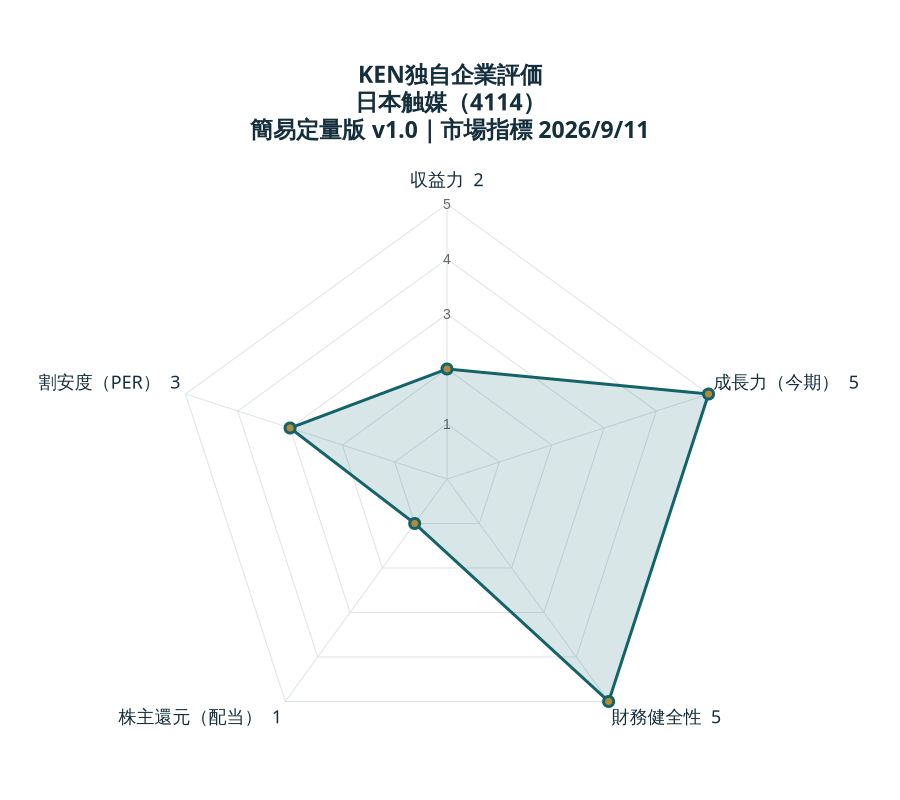
KEN独自企業評価|日本触媒
簡易定量版 v1.0。市場指標の基準日:2026/9/11。データ確認日:2026-09-15。直近通期実績・今期予想・財務比率は参照元の掲載値を使用しています。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 2/5 | ROE 4.23%(参照元の直近通期実績) |
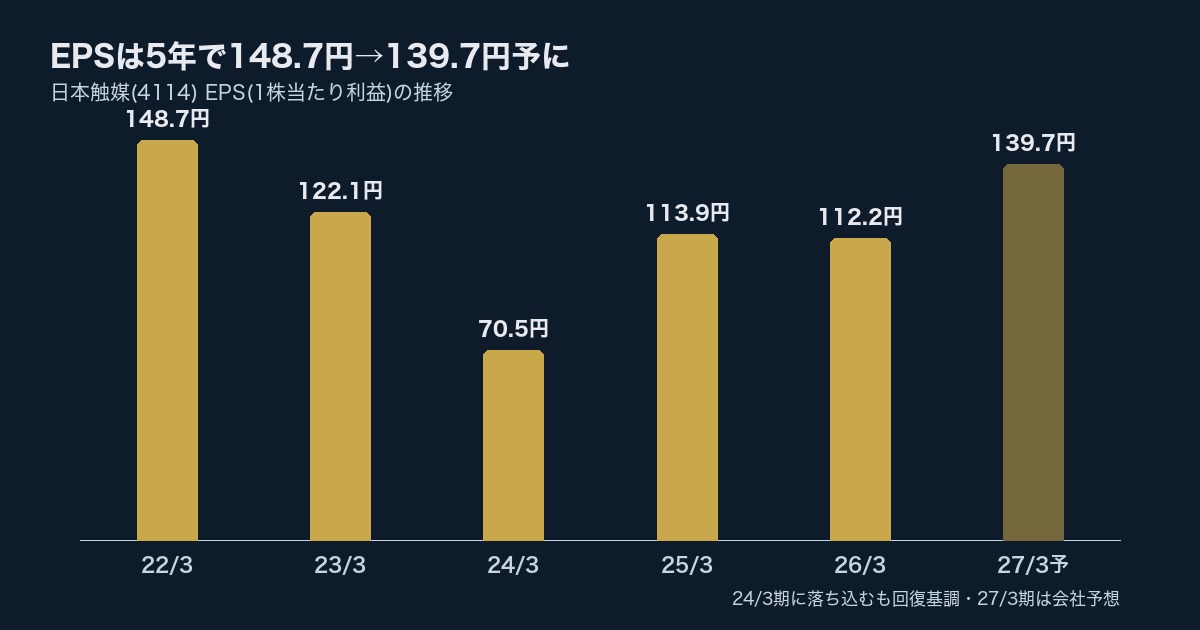
| 成長力(今期) | 5/5 | EPS実績 112.15円 → 今期予想 138.72円/増減率 23.69% |
| 財務健全性 | 5/5 | 株主資本比率 65.79%(参照元の掲載値) |
| 株主還元(配当) | 1/5 | 予想年間配当 140.00円/利回り 5.58%/配当性向 100.92% |
| 割安度(PER) | 3/5 | 予想PER 18.07倍 |
出典:IRBANK 日本触媒の株式情報。採点基準・計算式・未評価の扱い。成長力は今期予想EPSの増減で、長期CAGRではありません。株主還元は配当の簡易評価です。総合的な企業価値・安全性や売買を推奨する評価ではありません。
元記事の執筆時点のデータとは時点・定義が異なる場合があります。
—
弱点・リスクは何か——ここが見送りの理由
ROEが4〜6%台と低めで、資本を使って効率よく稼ぐ力には改善の余地があります。一方、収益性と財務健全性は別の項目として確認します。
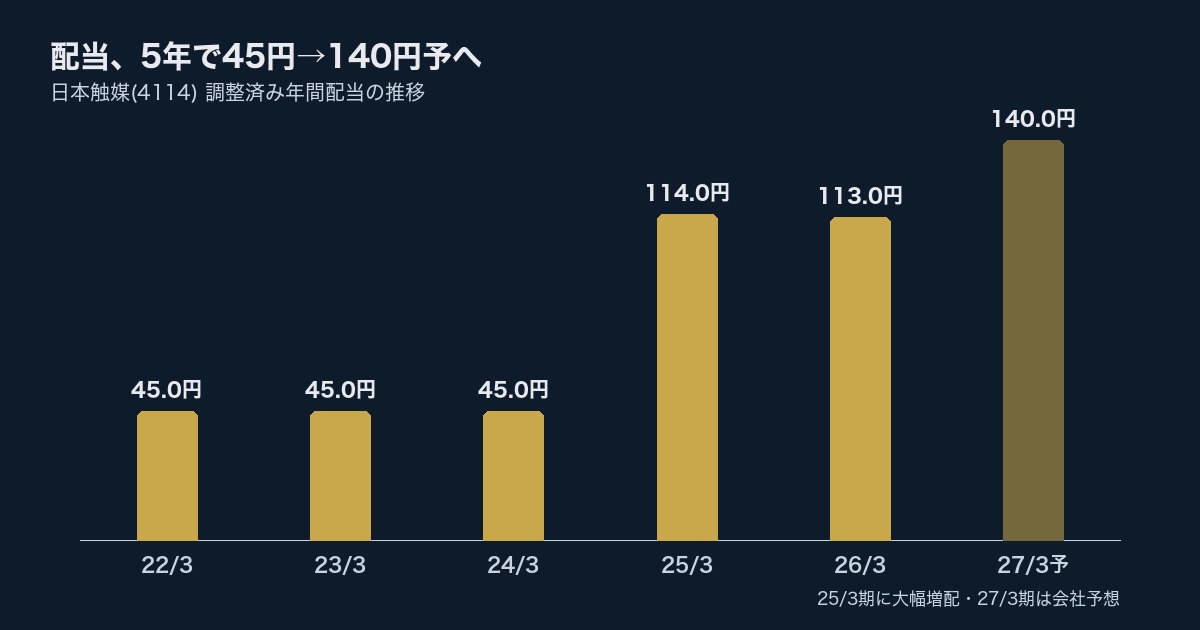
もうひとつ気になるのが配当方針です。会社は「2028年3月期まで配当性向100%かDOE2.0%の大きい方を配当する」と明言しています。これは業績が伸びれば配当も伸びますが、業績が落ちればそのまま配当も減る構造です。実際、2026年3月期は一時「前期比14円減配」の予想が出ていた局面もありました。表面利回りの高さには正直惹かれますが、「業績に関係なく維持・増配する」という累進配当の安心感とは、性質がまったく違うものだと理解しておく必要があります。
フリーキャッシュフローがマイナスで、設備投資が営業キャッシュフローを上回っている状態も、化学業界特有の投資負担の重さを表しています。
—
景気に強いか、弱いか
紙おむつという生活必需品向けの需要自体は比較的安定していますが、化学メーカーとして原材料価格や為替の影響を受けやすく、電子材料・環境関連事業は景気に左右される面もあります。「絶対にディフェンシブ」とは言い切れない銘柄だと感じています。
—
配当は安心して持てそうか
表面利回りは5%台と高いですが、「配当性向100%固定」という方針である以上、業績が悪化すれば配当も連動して減る可能性が高い構造です。配当方針を明確に開示している点は透明性として評価できますが、これは「業績に関係なく維持・増配する」累進配当の安心感とは性質がまったく違うものだと理解しておく必要があります。
—
どうなったら買うか
今のところ見送っているいちばんの理由は、ROEの低さと業績連動型の配当方針です。ここが変わらないかぎり、表面利回りの高さだけで飛びつくのは危ないと思っています。
買うとしたら、業績とROEが回復してきたタイミングです。会社が新中期経営計画で掲げている2027年度の利益目標350億円に向けて、実際に利益が積み上がっていく過程を確認できたら、評価を見直すつもりです。ROEが安定して8%程度まで戻ってくれば、「資本を使って稼ぐ力」も含めて再検討できると思っています。
逆に、配当性向100%固定という方針のまま業績が伸び悩めば、表面利回りは高くても「見せかけの高利回り」になりかねないので、そのまま見送り続けるつもりです。
—
10年、20年と持つ意味がある会社か
技術力・世界シェアという強みは確かにあります。ただ、資本効率の低さと業績連動型の配当方針を踏まえると、「配当が安定して積み上がっていく」という長期保有の心地よさという点では、少し不安が残ります。新中期経営計画で2027年度の利益目標350億円を掲げているので、今後この計画がどう進むかは見ておきたいところです。
—
自分なら今、持てるか
表面利回りの高さには正直惹かれます。でも「配当性向100%固定」という構造を知ってしまうと、業績が落ちたときに配当がどう動くかが読みにくく、心情的に落ち着いて持てるかというと、今の自分にはまだ確信が持てません。技術力は本物だと思うので、今後の業績次第でまた見方が変わるかもしれませんが、今のところは様子見にしています。
—
参考データ(2026年8月時点)
| 指標 | 数値 |
|---|---|
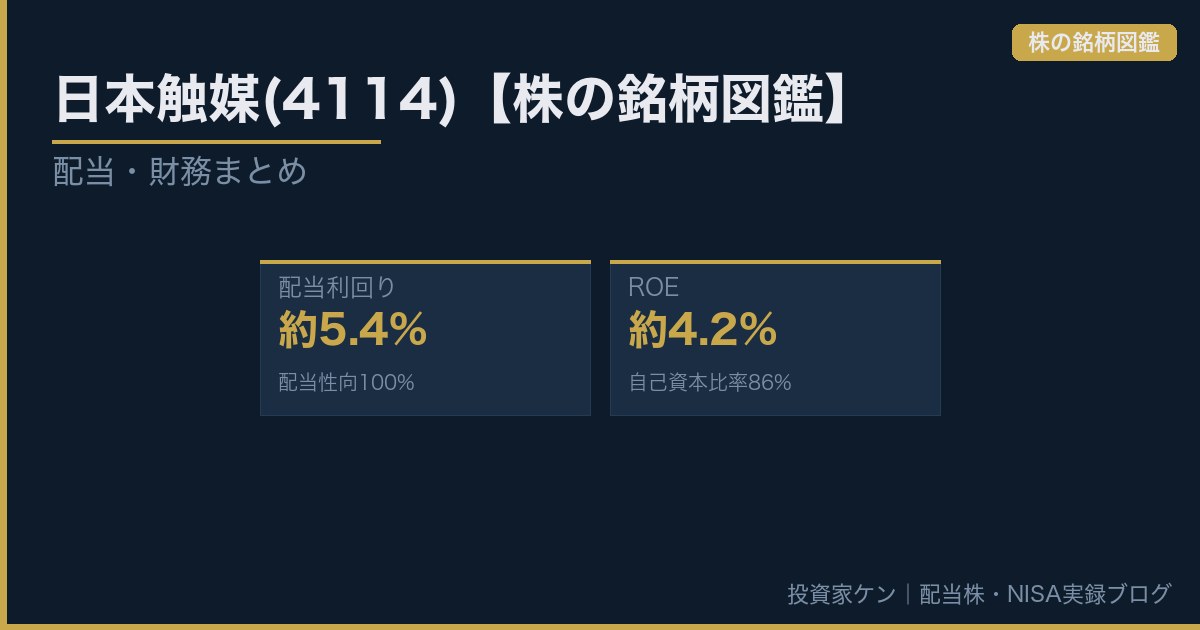
| 配当利回り | 約5.4〜5.7% |
| ROE | 約4.2〜5.9% |
| 配当性向 | 約100%(方針) |
| PBR | 約0.8〜0.95倍 |
| 自己資本比率 | 約86% |
—
📌 まとめ
- 日本触媒(4114)は高吸水性樹脂(SAP)で世界シェア首位の化学メーカー
- 強みは技術力の高さと自己資本比率86%という財務の安全性
- 弱みはROEの低さと、配当性向100%固定という業績連動型の配当方針
- 表面利回りは高いが、減配リスクの構造を理解したうえで検討したい銘柄
- 今のところ保有見送り。業績・ROEの回復が見えたら再検討
—
参考情報
日本触媒の詳しい財務情報・決算資料は日本触媒公式IR情報でご確認いただけます。
—
関連記事
– 高配当株の銘柄選びの5つの基準
– 高速(7504)【株の銘柄図鑑】何で稼いでいる会社?
—
本記事は情報提供・個人の記録を目的としており、特定の銘柄・商品の購入を推奨・勧誘するものではありません。掲載している数値は記事作成時点のものであり、将来にわたって同じ水準が続くことを保証するものではありません。投資にはリスクが伴います。最終的な投資判断はご自身の責任でお願いいたします。