📋 この記事でわかること
- 三菱HCキャピタル(8593)が「リース」で具体的にどう稼いでいるのか
- 直近の最高益に隠れている”ひとつの注意点”
- 強み・弱点、景気への強さ、連続増配の安心感
- 私がなぜ2つの口座で持っていて、いまどう見ているか(実取引記録)
「日本株の銘柄図鑑」シリーズです。PERや配当利回りといった数字を並べるだけではなく、「この会社はいったい何をして稼いでいるのか」を中心に理解していく記事です。
証券コード8593、東証プライム、その他金融業(リース)。三菱UFJグループの一角で、私は特定口座とNISA成長枠の両方で持っています。ひとつずつ見ていきます。
—
なぜ2つの口座で持っているのか
三菱HCキャピタルは、特定口座で200株を単価889円、NISA成長枠で100株を単価960円――合わせて300株を持っています。取得は数年前で、いまの株価は1,314円前後(2026年10月7日時点)なので、取得来で4割ほど上がりました。
買い増しのときにはNISA成長枠がすでに埋まっていたので、特定口座とNISAの2つに分かれています。この会社を「地味なインカム銘柄」として信頼していたことが、買い足した理由です。
- 四季報が毎回「連続増配」と書く常連。1株配当は2022年3月期の28円から2026年3月期は46円まで増えている
- 三菱商事(約18%)と三菱UFJフィナンシャル・グループ(約14%)が二大株主。三菱グループの金融中核という立ち位置
- リース・消費者金融のセクターで時価総額は首位級(16社中1位)
派手に上がる株ではありませんが、「配当をもらいながら、取得原価ベースの利回り(YOC)を育てる」役として、コア寄りに置いています。取得単価889円に対するYOCは、2026年3月期の実績配当46円で約5.2%です。
—
私はいま、この会社をこう見ている
会社は中期経営計画で、2029年3月期の純利益2,100億円を目標に掲げ、航空機・不動産・海上コンテナといった「実物資産」を積み上げる方向にシフトしています。単に資金を貸すファイナンスリースは入れ替えを進めて採算を上げる、という設計です。方向性としては納得しています。
ただ、直近の”最高益”は少し割り引いて見ています。
2026年3月期は純利益1,622億円で過去最高でしたが、四季報によればこれは前期に子会社の決算期間が15か月と長かったものが平常(12か月)に戻った影響を含んでいます。実際、2027年3月期の会社予想は純利益1,600億円・営業利益も前期比マイナスで、いったん足踏みする計画です。
「最高益更新」という言葉だけで増益トレンドが続くと考えず、中計の実物資産シフトが数字になって表れるかを、数年かけて確認していくつもりです。
直近の2027年3月期第1四半期(8/7発表)は、純利益が316億円で前年同期比-44.8%でした。ただ、主因は前年にあった決算期変更に伴う一時益(228億円)が消えたことで、それを除くと約-8%です。通期予想の1,600億円は据え置かれています。
それでも、配当は2027年3月期も51円へ増配予想。インカムの担い手として持ち続ける判断は変えていません。
先行きについては、こう考えています。
三菱HCキャピタルは、リース事業を中心に安定した収益が期待できる一方、海外事業にはばらつきがあり、戦争などの地政学リスクも含めて先行きは読みづらい状況です。
ただ、長年の増配実績と事業基盤には魅力を感じています。派手な成長を期待する銘柄ではありませんが、長期で配当を積み重ねる投資先としては評価しています。
現在の株価に強い割高感はないものの、積極的に買い急ぐ必要もなく、もう一段の下落があれば買い増しを検討したいと考えています。
—
一言で言うと、どんな会社?
企業の代わりに機械・飛行機・不動産・海上コンテナを買って、それを企業に貸し、使用料(リース料)を受け取る会社です。「モノを持つ」ことを肩代わりするビジネスです。
—
何を売っていて、誰がお客さんなのか
売っているのは「設備を保有する機能」です。企業がコピー機や工作機械、社用車、あるいは航空機を使いたいとき、自分で買うと多額の初期投資が必要になります。そこを三菱HCキャピタルが代わりに購入し、月々のリース料で貸し出します。
四季報の事業区分では、国内の法人向けリース(カスタマー)が売上の約46%、海外地域が約23%、航空が約15%、ロジスティクス(海上コンテナ等)が約8%、不動産が約5%。お客さんは国内外の企業で、日立キャピタルとの2021年の統合で海外比率(約47%)が大きく上がりました。
—
どうやって利益を生み出しているのか
もうけの仕組みは「安く借りて、モノに変えて、高く貸す」です。銀行や社債市場から低い金利で大量に資金を調達し、それで資産を買い、企業に貸してリース料を得る。リース料 −(調達金利 + 減価償却)が利益の源泉です。契約満了後の中古資産を売った益や、海外事業の利益も乗ります。
2026年3月期は売上高2兆2,153億円、営業利益2,404億円、純利益1,622億円で最高益。ただし前述のとおり、この伸びには子会社の決算期間の平常化という一時的な要因が含まれています。
—
強みは何か
ひとつめは資金調達力。三菱商事と三菱UFJという二大株主を背景に、低コストで巨額の資金を集められます。リース業は「どれだけ安く資金を調達できるか」がそのまま競争力なので、ここは大きい。
ふたつめは連続増配の実績。会社は「減配せず、増配か維持」という累進的な配当方針を掲げ、四季報でも「連続増配」の常連です。1株配当の推移はこうです。
みっつめは実物資産へのシフト。単なる資金の貸し借りより、航空機・不動産・海上コンテナのように「モノ」を持って運用するほうが利回りを取りやすい。中期経営計画はこの方向に舵を切っています。
—
弱点・リスクは何か
いちばんは金利上昇への弱さです。リース業は借りたお金でモノを買う商売なので、自己資本比率は15.2%と低く(=レバレッジが高い)、有利子負債は9.2兆円あります。調達金利が上がると、そのぶん利ざやが圧迫されます。銀行が金利上昇でプラスに働くのとは逆の関係です。
次に海外の与信。四季報も「海外リースは米州や英国の引当金」に触れています。景気が悪化すればリース先の倒産や資産価値の下落が損失になります。環境エネルギー事業は足元で営業赤字です。
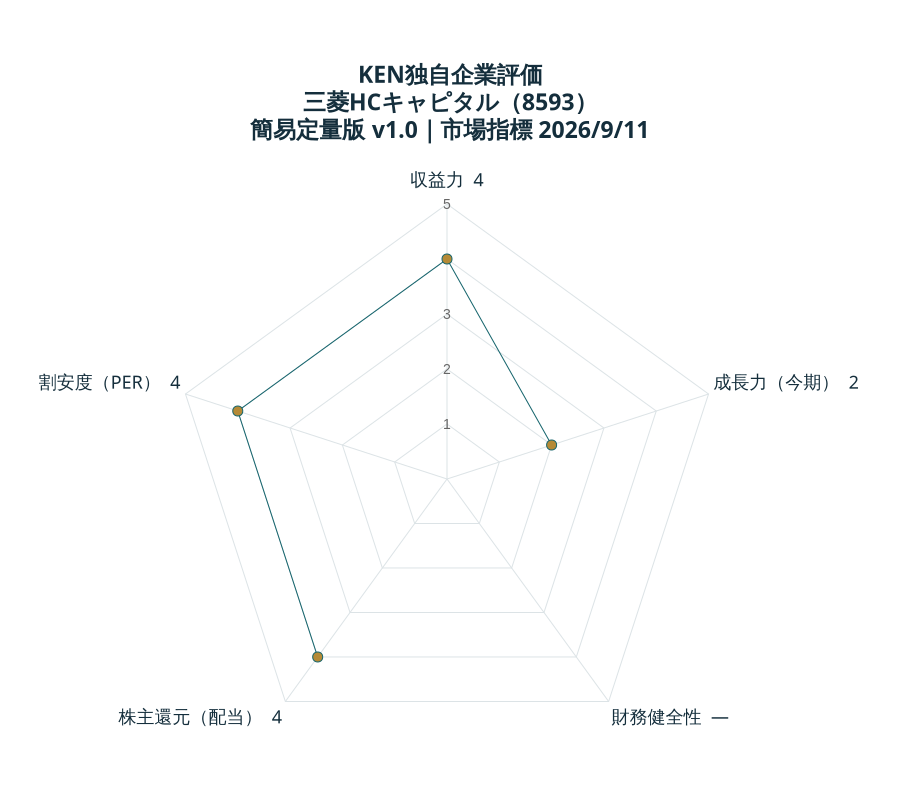
KEN独自企業評価|三菱HCキャピタル
簡易定量版 v1.0。市場指標の基準日:2026/9/11。データ確認日:2026-09-14。直近通期実績・今期予想・財務比率は参照元の掲載値を使用しています。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 4/5 | ROE 10.71%(参照元の直近通期実績) |
| 成長力(今期) | 2/5 | EPS実績 112.98円 → 今期予想 111.59円/増減率 -1.23% |
| 財務健全性 | —(未評価) | 金融・保険・投資持株会社は一般企業の自己資本比率基準を適用しないため未評価。 |
| 株主還元(配当) | 4/5 | 予想年間配当 51.00円/利回り 3.69%/配当性向 45.70%(利回りは参照元の掲載値) |
| 割安度(PER) | 4/5 | 予想PER 12.38倍 |
出典:IRBANK 三菱HCキャピタルの株式情報。採点基準・計算式・未評価の扱い。成長力は今期予想EPSの増減で、長期CAGRではありません。株主還元は配当の簡易評価です。総合的な企業価値・安全性や売買を推奨する評価ではありません。
未評価の理由:金融・保険・投資持株会社は一般企業の自己資本比率基準を適用しないため未評価。
元記事の執筆時点のデータとは時点・定義が異なる場合があります。
リース業では負債が事業の資金調達を担うため、一般企業と同じ自己資本比率基準では評価しません。調達コスト、資産の質、信用損失、流動性を併せて確認します。
—
景気に強いか、弱いか
やや景気敏感寄りです。設備投資・航空需要・海上輸送量など、景気の波を受ける対象にお金を出しています。ただ、リース料は契約であらかじめ決まっているため、事業会社そのものより収益のブレは小さめ。「景気敏感だがクッションのある景気敏感」というイメージです。
—
配当は安心して持てそうか
予想配当利回りは四季報基準で3.89%、配当性向は約40〜45%、DOEは3.5%。累進的な配当方針を掲げていて、2027年3月期も増配予想です。ここは安定感があります。
注意点は、2026年3月期の最高益に特殊要因が含まれていること。「増益が続く前提」で利回りや配当余力を評価すると、実力を見誤ります。増配の”意思”は強い会社ですが、”原資”のトレンドは中計の進捗を見ながら判断したいところです。
—
10年、20年と持つ意味がある会社か
「モノを持つことを肩代わりする」というニーズは、景気が良くても悪くても無くなりません。三菱グループの資金調達力という土台も簡単には崩れない。長期で持つ意味はあると考えています。
一方で、爆発的に伸びる業種ではなく、金利や海外与信で利益が揺れます。「配当をもらいながら、中計の進捗を数年単位で見守る」――そういう距離感の銘柄です。
—
自分なら持ち続けられるか
特定口座とNISAで300株、YOCは5%超まで育っています。派手さはなく、直近は業績が足踏みする計画ですが、連続増配の意思が強く、三菱グループの中核という安心感がある。いま手放す理由はありません。買い増すなら、金利上昇や海外与信の悪材料で株価が大きく下げ、利回りがさらに魅力的になった局面――というのが現時点の考えです。
ここでも基準は「長期投資」です。いま持っている分はこのまま持ち続けて、割安で押し目になったら買い増す。NISA成長枠は、買い増しのときにはすでに埋まっていたので、増やした分は特定口座になりました。その後は、NISAにはインデックスファンドしか入れていません。2つの口座で持っているのは、そういう経緯なんですよね。
—
参考データ(四季報 2026年6月17日号/連26.3実績・27.3予)
| 指標 | 数値 |
|---|---|
| 予想配当利回り(四季報基準) | 3.89% |
| 1株配当(26.3実績 → 27.3予) | 46円 → 51円 |
| 1株益 EPS(26.3実績) | 113.0円 |
| 配当性向 | 約40〜45% |
| ROE(26.3実績 / 27.3予) | 8.6% / 8.0% |
| DOE(自己資本配当率) | 3.5% |
| BPS(1株純資産) | 1,385円 |
| 自己資本比率 | 15.2% |
| 時価総額 | 約1兆9,200億円(リース・消費者金融16社中1位) |
—
📌 まとめ
- 三菱HCキャピタル(8593)は、企業の代わりに機械・航空機・不動産・海上コンテナを保有して貸す、国内リース首位級の会社
- もうけは「安く資金を調達し、資産に変えて貸す」利ざや。26.3期は最高益だが子会社の決算期間の平常化という特殊要因を含む
- 強みは三菱グループの資金調達力と連続増配の意思。弱点は金利上昇への弱さ・海外与信・レバレッジの高さ
- 私は特定+NISAで300株を長期保有。YOCは5%超。買い増しは金利・与信の悪材料での下げを待つ
—
関連記事
– 高配当株の銘柄選びの5つの基準
– 全市場スクリーニングで新しい投資先を見つけるまで|大東建託と高速、2つの発掘記録
– オリックス(8591)【日本株の銘柄図鑑】何の会社?配当の決まり方と多角化の稼ぎ方
—
参考にした一次情報
– 三菱HCキャピタル 投資家情報(IR)
– 東洋経済「会社四季報」2026年6月17日号(8593 三菱HCキャピタル)
—
本記事は情報提供・個人の記録を目的としており、特定の銘柄・商品の購入を推奨・勧誘するものではありません。掲載している数値は記事作成時点のものであり、将来にわたって同じ水準が続くことを保証するものではありません。投資にはリスクが伴います。最終的な投資判断はご自身の責任でお願いいたします。