今日は、持っているオカムラのことを、じっくり見てみます。
日本株の銘柄図鑑
📋 この記事でわかること
- オカムラは何で稼ぐ会社か(オフィス家具だけではない)
- 営業利益は増える予想なのに、純利益は減る予想になっている中身
- 配当の増え方と、配当性向(利益に対する配当の割合)
- 私が100株を持っている会社として、気になる点
こんにちは、投資家ケンです。
オカムラは、オフィス家具で知られる会社で、店舗の什器や物流システムも手がけています。私は100株持っています。
今回は、会社が公表した決算短信を読み直して、「利益・配当・財務」を整理してみます。
※2026年11月3日時点で公表されている情報(2027年3月期の第1四半期決算まで)をもとに書いています。投資をすすめる記事ではありません。
—
ひと目でわかるオカムラ
何の会社?
- オフィス家具で国内首位級の会社。店舗の什器や物流システムも手がける(会社四季報の記述)
- 26/3期のセグメント利益は、オフィス環境226億円・商環境28億円・物流システム−15億円(決算短信)
- オフィス環境事業が利益の大半
魅力ポイント(事実ベース)
- 予想配当利回り4.80%・予想配当性向47.1%
- ROE 11.5%、自己資本比率69.3%(2026年6月末)
- 27/3期の営業利益は+7.7%の会社予想
現在の株価は2026年11月2日の終値(時価総額約2,200億円)。各年度は3月期(例:「26」は2025年4月〜2026年3月)。
過去のPERの中央値は、各年度の「高値PER」と「安値PER」の真ん中の値を10年分並べた中央値です(平均では、利益が一時的に落ち込んだ年の異常値に引っ張られるため)。ROE(決算短信)は11.5%。株価・PBRは2026年11月2日のヤフーファイナンスの表示(会社四季報画面の現在値2,186円と一致)。
懸念事項(事実ベース)
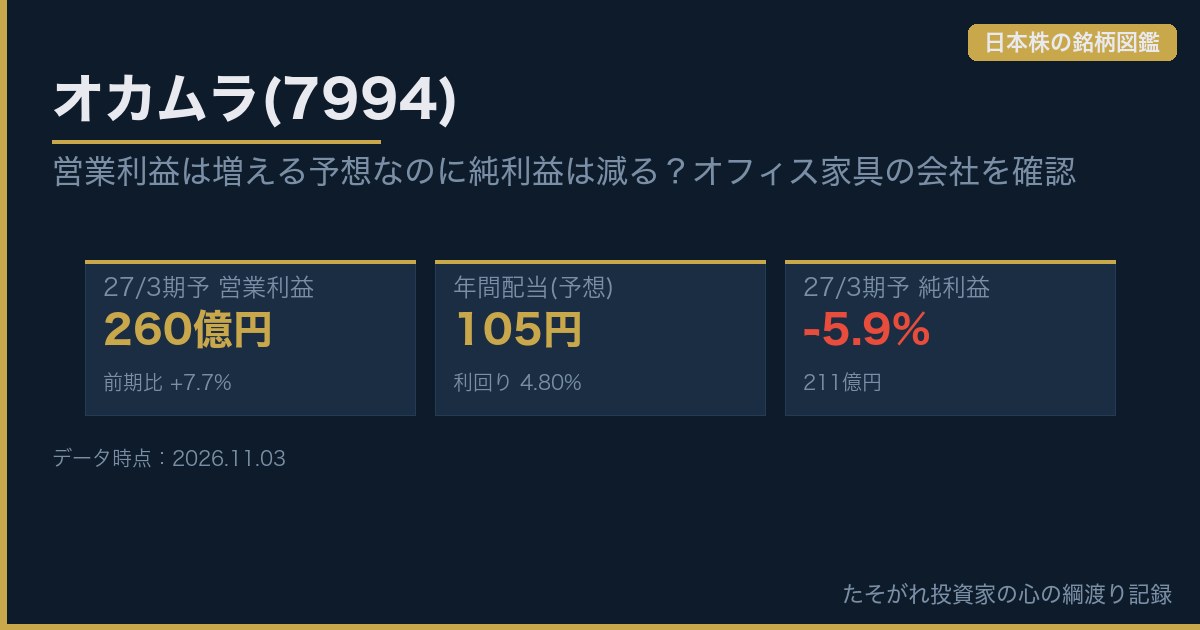
- 27/3期は、営業利益が増える予想なのに、純利益は−5.9%の予想(四季報は「株売却特益見込まず」と記述)
- 物流システム事業が、26/3期に営業損失(前期は利益)
- 営業キャッシュフローの振れが大きい(26/3期272億円、前期10億円)
10年の数値は、IRBANK(集計情報であり、会社の一次資料そのものではありません)の値を、直近の決算短信と照合して使っています(照合した年は一致)。出典:オカムラの決算短信(26/3期・27/3期1Q)、会社四季報(2026年9月16日作成)。
—
1. 私はオカムラを100株持っています
持っている理由は、数字だけじゃなかったりします。
事実SBI証券の保有証券一覧(2026年10月29日)では、オカムラ(7994)は100株、取得単価1,990円でした。ヤフーファイナンスの表示(2026年11月2日)では、株価は2,186円です。
私がオカムラに魅力を感じる点と、見ていきたい点
オカムラは椅子の会社という印象が強かったですが、店舗や物流まで支えていると知ると、見え方が変わります。
私が魅力を感じるのは、家具を売るだけでなく、働く現場の困りごとを解決できるところです。
ただ、人手不足で自動化が求められても、それだけで利益が出るわけではない。物流事業の赤字をどう改善するか、配当とあわせて見ていきたいです。
—
2. オカムラは何で稼ぐ会社なのか
事実26/3期のセグメント別の営業利益は、オフィス環境事業が226億円(売上高1,919億円、前期比+14.6%)、商環境事業が28億円(売上高1,162億円、−1.8%)、物流システム事業が−15億円(売上高147億円、−34.9%)です。合計の営業利益は241億円(+0.9%)でした(決算短信)。
| セグメント(26/3期) | 売上高 | セグメント利益 | 前期のセグメント利益 |
|---|---|---|---|
| オフィス環境 | 1,919億円 | 226億円 | 174億円 |
| 商環境 | 1,162億円 | 28億円 | 48億円 |
| 物流システム | 147億円 | −15億円 | 16億円 |
意見利益の大部分をオフィス環境事業が稼ぎ、商環境と物流システムで利益が減った年でした。事業が3つに分かれている分、事業ごとの波が利益に出やすい会社に見えます。
2-2. オカムラの強み:なぜこの会社に注目するのか
強みは、数字になって表れているのでしょうか。
事実会社の経営方針のページ(2026年11月3日に確認)によると、オカムラの事業は、オフィス・教育文化施設・医療福祉施設などの「ワーク&ライフクリエイション事業」、店舗什器や冷凍・冷蔵ショーケースなどの「コマースソリューション事業」、物流システムの「スマートロジテック事業」の3つです。
事実株主還元は、「累進配当かつ配当性向40%以上を維持する」と書かれています。2026年6月発表の「中期経営計画2028」では、長期の目標として、営業利益の年平均成長率10%以上・営業利益率10%以上・ROE12%以上を掲げ、2029年3月期には営業利益300億円超を目指しています。物流については、「物流DXと自動化の実装が重要課題」としています。
意見オフィスの椅子だけでなく、学校や病院、店舗、物流施設まで、働く空間全体を幅広く支えている点が、この会社の特徴です。累進配当の方針は、長く持つうえで注目したいところです。ただ、26/3期の営業利益241億円のうち、オフィス環境事業のセグメント利益が226億円と、利益の柱はオフィスに偏っています(私が計算)。人手不足を支える物流の自動化が、オカムラ自身の利益にもつながるかを、決算で見ていきたいです(物流システム事業は26/3期に−15億円)。
—
3. 利益:営業利益は増える予想、純利益は減る予想
事実26/3期の売上高は3,290億円(+4.6%)、営業利益は241億円(+0.9%)、純利益は224億円(+1.7%)、1株利益は236.80円でした。27/3期の会社予想は、売上高3,470億円(+5.5%)、営業利益260億円(+7.7%)、経常利益275億円(+6.4%)、純利益211億円(−5.9%)、1株利益222.87円です(決算短信)。
事実第1四半期(4〜6月)は、売上高740億円(−1.9%)、営業利益34億円(+10.0%)、純利益28億円(−37.9%)でした。通期予想は、8月の発表でも変わっていません(1Q決算短信)。
事実会社四季報(9月16日作成)の業績欄は、今期について「国内のリニューアル需要旺盛なオフィス家具が牽引」「物流システムは受注減もコスト削減」「資材高や人件費増こなし小幅増益」「株売却特益見込まず」と書いています(四季報の記述。会社発表の数字ではありません)。
意見営業利益も経常利益も増える予想なのに、純利益は減る予想です。四季報の「株売却特益見込まず」から、前期にあった特別利益が今期は予想に入っていないことが、純利益が減る予想の一因と読めます。ただ、会社の決算資料では、この点をまだ確認できていません。中間決算(11月)で、予想がどう変わるかを見たいです。
—
4. 配当:増配は小幅。配当性向には余裕がある
事実1株配当は、25/3期94円、26/3期104円、27/3期は予想105円(中間52.5円+期末52.5円)です。配当性向(連結)は、26/3期43.9%、27/3期の予想47.1%です(決算短信)。ヤフーファイナンスの表示(11月2日)では、予想配当利回りは4.80%、予想PERは9.81倍です。
意見配当性向が50%を下回っているので、純利益が減る予想の期でも、配当に一定の余裕はある形に見えます。ただ、配当の継続は、利益が続くことが前提です。
—
5. 財務とキャッシュフロー
事実自己資本比率は69.3%(2026年6月末。26年3月末は67.6%)、26/3期のROEは11.5%です。営業キャッシュフローは26/3期が272億円で、前期の10億円から大きく増えました(決算短信)。ヤフーファイナンスの表示(11月2日)では、PBR(実績)は1.01倍です。
意見財務は安定しています。営業キャッシュフローは年ごとの振れが大きいので、1年だけで判断せず、数年の推移で見たいところです。
—
6. 気になる点
良いことばかりじゃないので、正直に。
事実①26/3期は、物流システム事業の営業損益が前期の+16億円から−15億円に悪化し、商環境事業の利益も48億円から28億円に減りました。②27/3期は、営業利益が増える予想でも、純利益は減る予想です。
意見景気やオフィス需要の影響を受ける会社です。4%台後半の利回りは魅力ですが、配当をもらい続けるには、利益が大きく崩れないことが前提になります。
—
7. KEN独自企業評価(5軸)
簡易定量版 v1.0・株価基準=ヤフーファイナンスの株価(2026年11月2日)・決算=2027年3月期第1四半期決算短信(2026年8月7日)・2026年3月期決算短信。 採点基準はこちら(簡易定量版 v1.0)。0点や平均点で補わず、確認できない項目は「未評価」としています。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 4 / 5 | 直近通期(26/3期)のROE 11.5%=10%以上15%未満で4点(決算短信) |
| 成長力(今期) | 2 / 5 | 今期予想EPS 222.87円÷前期実績236.80円−1=−5.9%(−10%以上0%未満)で2点(決算短信) |
| 財務健全性 | 5 / 5 | 自己資本比率 69.3%(2026年6月末)=60%以上で5点(1Q決算短信) |
| 株主還元 | 5 / 5 | 予想年間配当105円÷株価2,186円=4.80%(4%以上)で5点。予想配当性向は47.1%で上限に当たらず5点 |
| 割安度(PER) | 5 / 5 | 予想PER=株価2,186円÷予想EPS222.87円=9.81倍(10倍以下)で5点。この点数は業種横断の割安判断ではありません |
意見点数は、どれも今期の見通しなどにもとづく簡易な物差しです。割安度5点は予想PERが10倍以下だったためで、業種ごとの適正な水準を考えたものではありません。
—
8. 同じ「空間」の会社、サンゲツと並べると
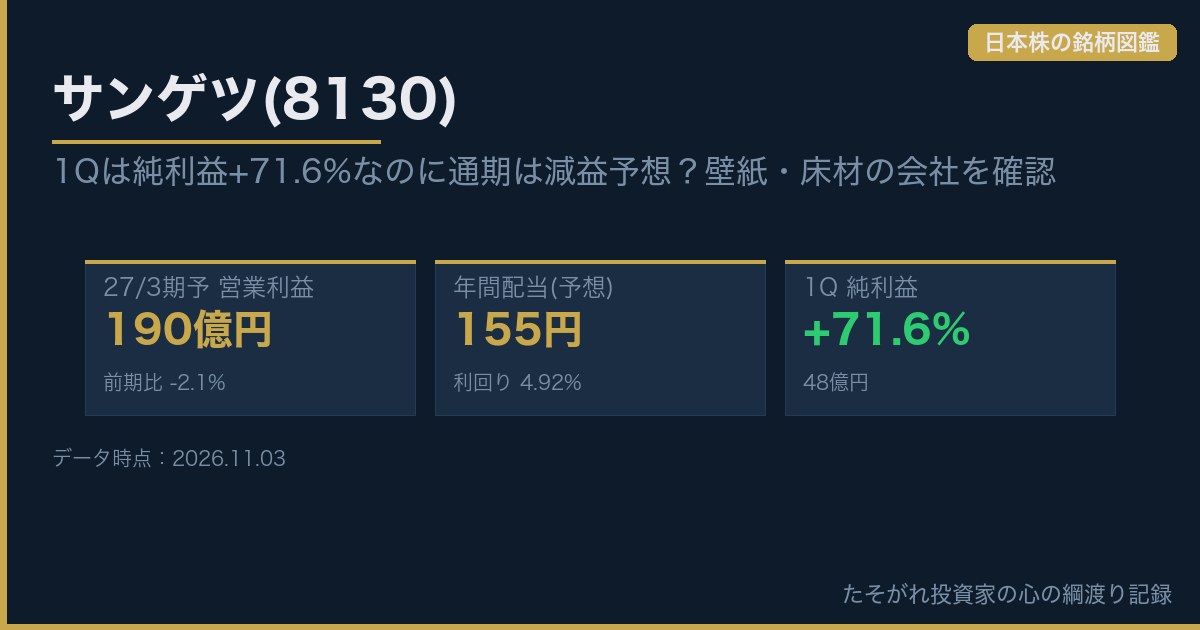
事実私は、壁紙・床材のサンゲツ(8130)も100株持っています。予想配当利回りは、オカムラ4.80%、サンゲツ4.92%でほぼ同じです。一方、27/3期の予想配当性向は、オカムラ47.1%、サンゲツ67.5%と差があります(決算短信、利回りはヤフーファイナンス11月2日)。詳しくは、サンゲツの図鑑(11月4日朝7時公開)に書きました。
—
📌 まとめ
- オカムラは、オフィス環境事業が利益の大半。商環境・物流システムの波が利益に出やすい。
- 27/3期の営業利益は+7.7%の予想だが、純利益は−5.9%の予想。
- 配当は94円→104円→105円(予想)。配当性向は47.1%で、利回りは4.80%。
- 私は100株持っている。11月の中間決算で、予想の変更を確認する。
ご案内ほかの企業も調べてみませんか?
サンゲツの図鑑 →(11月4日朝7時公開) 日本株の銘柄図鑑の一覧 →
参考にした一次情報
- オカムラ 2027年3月期 第1四半期決算短信(2026年8月7日)
- オカムラ 2026年3月期 決算短信(2026年5月8日。5月11日付で業績予想の一部が訂正されたもの)
- オカムラ 経営方針・中期経営計画2028(会社IR・2026年11月3日確認)
ログイン不要です。お気に入りは、この端末のブラウザの中にだけ保存されます。解除は、もう一度このボタンを押すか、下の一覧の「解除」を押してください。
お気に入りの記事(0件)
まだ登録がありません。