今日は、持っているMS&ADの「利益のゆれ」を、じっくり見てみます。
日本株の銘柄図鑑
📋 この記事でわかること
- MS&ADは何で稼ぐ会社か(国内の損保2社だけではない)
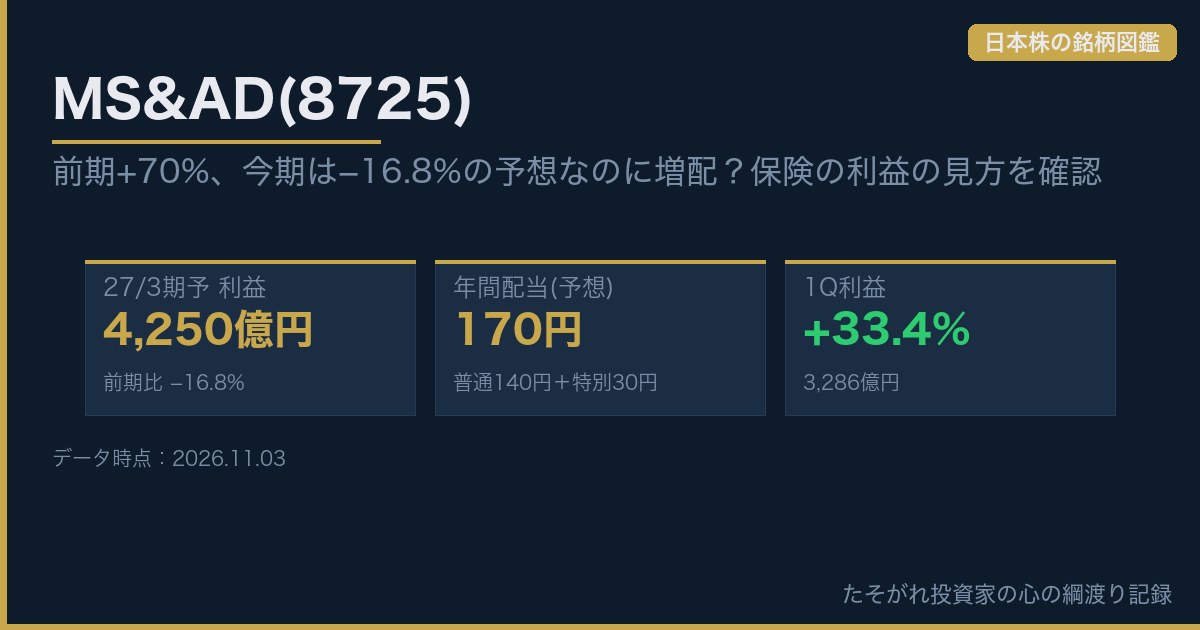
- 前期の利益は+70%、今期は−16.8%の予想。それでも配当は増える予想になっている理由
- 配当の中身(普通配当と特別配当)
- 私が100株を持ったまま、買い増しは見送っている理由
こんにちは、投資家ケンです。
MS&ADインシュアランスグループホールディングスは、三井住友海上とあいおいニッセイ同和損保を中心にした、日本の大手損害保険グループです。私は100株持っています。
今回は、会社が公表した決算短信と決算説明資料を読み直して、「利益が大きく増えた前期のあと、今期は減る予想なのに、なぜ配当は増える予想なのか」を中心に整理してみます。
※2026年11月3日時点で公表されている情報(2027年3月期の第1四半期決算まで)をもとに書いています。投資をすすめる記事ではありません。
—
ひと目でわかるMS&AD
何の会社?
- 三井住友海上・あいおいニッセイ同和損保を中心とする、日本の大手損害保険グループ
- 26/3期の保険収益は6兆4,360億円。国内損保2社が約57%、海外保険が約39%(決算説明資料)
- 2027年4月に国内損保2社が合併予定(決算短信)
魅力ポイント(事実ベース)
- 26/3期の親会社利益は5,106億円(+70.1%)、27/3期1Qも+33.4%
- 配当は145円→160円→170円(予想)。普通配当も増えている
- 親会社所有者帰属持分比率22.1%(2026年6月末)
現在の株価は2026年11月2日の終値(時価総額約7兆7,760億円)。各年度は3月期(例:「26」は2025年4月〜2026年3月)。
過去のPERの中央値は、各年度の「高値PER」と「安値PER」の真ん中の値を10年分並べた中央値です(平均では、利益が一時的に落ち込んだ年の異常値に引っ張られるため)。保険会社は、一般企業と同じ自己資本比率の物差しでは見ません。PBR・株価は2026年11月2日のヤフーファイナンス/IRBANKの表示。
懸念事項(事実ベース)
- 27/3期の通期利益予想は−16.8%(国内の自然災害の保険金1,500億円を見込む)
- 保険料調整行為・情報漏えいの再発防止、2社合併の費用や効果はこれから
- 会計基準が日本基準→IFRSに変わり、過去との単純比較ができない
10年の数値は、IRBANK(集計情報であり、会社の一次資料そのものではありません)の値です。直近の決算短信と照合できた項目は一致しています。出典:MS&ADの決算短信(26/3期IFRS・27/3期1Q)、決算説明資料、会社四季報。
—
1. 私はMS&ADを100株持っています
事実SBI証券の保有証券一覧(2026年10月29日)では、MS&AD(8725)は100株、取得単価2,560円、現在値5,203円、評価損益はプラス26万4,300円でした。
事実買い増しのために出していた指値(4,650円)は、2026年10月8日の判断で、出し直さず終了としました。私の記録にある理由は「金融セクターが私の保有の13.7%で、目安の10%を超えていたこと」と「予想配当利回りが、私の基準の3%に届いていなかったこと」です。
私がMS&ADを保有し、買い増しを見送っている理由
私は、保険会社に対して必ずしも良い印象を持っているわけではありません。
特に、保険会社がどのような仕組みで利益を上げているのか、その収益構造には以前から疑問を感じる部分があります。
ただし、保険という仕組みそのものを否定しているわけではありません。
事故や災害など、予測できないリスクを多くの人で分担する仕組みは、社会にとって必要なものだと思っています。
そんな私がMS&ADを購入した理由は、主に金利環境と資産配分にあります。
私は、日本では今後もしばらく金利の正常化が進む可能性があると考えています。
保険会社にとって金利上昇は必ずしもプラスばかりではありませんが、新たに運用する資金の利回りが改善するなど、中長期的な収益への恩恵も期待できます。
また、ポートフォリオ全体の業種バランスを考えるうえでも、金融関連企業への投資には一定の意味があると判断しました。
現在、MS&ADを100株保有しています。
株主還元には引き続き期待していますが、金融セクター全体の保有比率や購入価格との兼ね合いから、今は買い増しを見送っています。
企業のすべてに共感できなくても、その事業の必要性や投資価値を認めることはできます。
一方で、株主として利益を受け取る以上、その利益がどのように生み出されているのかにも関心を持ち続けたいと思っています。
利益を上げているという事実だけでなく、その利益がどのように生み出され、持続していくのかを見ていきたい。
そんな考えで、MS&ADを保有しています。
—
2. MS&ADは何で稼ぐ会社なのか
事実MS&ADは持株会社で、国内損害保険(三井住友海上・あいおいニッセイ同和損保・三井ダイレクト損保)、国内生命保険(2社)、海外保険(海外子会社・関連会社)などを束ねています(決算短信)。26/3期の保険収益は6兆4,360億円で、このうち三井住友海上とあいおいニッセイ同和損保の2社で3兆6,752億円(約57%)、海外保険子会社が2兆5,076億円(約39%)です(決算説明資料、割合は私が計算)。
事実26/3期の「親会社の所有者に帰属する利益」5,106億円のうち、三井住友海上が1,829億円、あいおいニッセイ同和損保が1,189億円、海外保険子会社が2,344億円です。国内の生命保険2社は、あいおい生命が−602億円、プライマリー生命が+1,273億円で、合わせて+671億円です。三井ダイレクト損保(−22億円)とその他・連結調整等(−906億円)を合わせた「その他等」は−928億円になります(決算説明資料、国内生保とその他等は私が合算)。
意見国内の損保2社が土台で、海外が利益でも大きな柱になっている形に見えます。利益は、国内生保(市場の動きで金融損益が振れやすい)や自然災害の多さでも変わります。
—
3. 前期の利益が+70%だった中身
事実26/3期の保険収益は6兆4,360億円(+8.2%)、税引前利益は7,035億円(+53.4%)、親会社の所有者に帰属する利益は5,106億円(+70.1%)でした。1株利益は342.98円(前期193.36円)、ROE(親会社所有者帰属持分当期利益率)は8.7%です(決算短信)。
事実利益の増え方の中身を見ると、保険サービス損益が3,284億円から5,254億円(+60.0%)に、金融損益が2,342億円から2,610億円(+11.5%)に増えています(決算説明資料)。決算説明資料の補足には、国内2社の国内自然災害の発生保険金が、25/3期の901億円から26/3期は253億円に減ったことも載っています(割引前・リスク調整加算前・再保険控除後、家計地震を除く)。
意見前期の利益の増え方には、自然災害による保険金が少なかったことも、おそらく効いています。ただ、利益のうちどれだけが災害の少なさによるのかは、決算短信の数字だけでは分けられません。
—
4. 今期は−16.8%の予想。1Qは+33.4%

予想は減益なのに、最初の3か月は大きく増えています。ちょっと不思議ですよね。
事実27/3期の会社予想は、親会社の所有者に帰属する利益が4,250億円(−16.8%)、1株利益は295.75円です。この予想は、26/3期の決算発表時から変わっていません(1Q決算短信:修正なし)。予想の前提として、新規の国内自然災害の発生保険金は、三井住友海上で830億円、あいおいニッセイ同和損保で670億円、合わせて1,500億円を見込み、市場金利・為替・株式相場は26年3月末から大きく変わらないとしています(26/3期決算短信)。
事実一方、27/3期の第1四半期(4〜6月)は、保険収益1兆6,861億円(+14.1%)、親会社の所有者に帰属する利益3,286億円(+33.4%)、1株利益226.84円でした(1Q決算短信)。通期予想4,250億円に対する進捗は約77%です(私が計算)。
意見1Qの時点で通期予想の約77%まで進んでいます。ただ、通期予想には、これから出る国内の自然災害(1,500億円)も見込まれています。「通期予想を超えるか」は決めつけられませんし、災害が多い年は予想より下がることもあります。私は、中間決算(11月)で、予想が変わるかどうかを確認します。
—
5. 配当:利益が減る予想でも、増配予想
事実1株配当は、25/3期145円、26/3期160円、27/3期は予想170円です(決算短信)。27/3期の中間配当85円と期末配当85円は、1Qの時点でも修正はありません。
| 期 | 普通配当 | 特別配当 | 合計 |
|---|---|---|---|
| 25/3期 | 100円 | 45円 | 145円 |
| 26/3期 | 125円 | 35円 | 160円 |
| 27/3期(予想) | 140円 | 30円 | 170円 |
事実配当性向(連結)は、25/3期75.0%、26/3期46.6%、27/3期予想58.0%です(決算短信。1Qの1株利益295.75円で計算し直すと約57.5%)。普通配当だけを見ると100円→125円→140円と増え、特別配当は45円→35円→30円と減っています(決算短信の注記から私が合算)。
意見利益が減る予想の期でも、配当が増える予想になっているのは、普通配当の部分を増やしているからです。ただ、特別配当は毎年同じ額が続くとは限りません。配当の「土台」は普通配当、「上乗せ」は特別配当と分けて見たいと思っています。
—
6. 財務:保険会社は、ふつうの物差しで測れない
保険会社は、一般の会社と同じ物差しでは測れません。だから、この節は少し特別です。
事実26/3期末の資産合計は29兆5,921億円、親会社所有者帰属持分比率は21.7%、1株あたりの親会社所有者帰属持分は4,424.60円です(決算短信)。営業キャッシュフローは9,540億円でした。27/3期の6月末の親会社所有者帰属持分比率は22.1%です(1Q決算短信)。
意見保険会社は、お客さまから預かった保険料を長く運用するので、一般の会社より自己資本比率が低く出ます。この21.7%を、製造業などの40%・50%と並べて「低い」と決めつけるのは正しくありません。保険会社の健全性は、本来は規制上の資本(ソルベンシー・マージン比率やESR)などで見るもので、この記事では確認できていません。そのため、下のレーダーチャートでは、財務健全性を「未評価」にしています。
—
7. 気になる点
事実①26/3期の決算短信には、三井住友海上とあいおいニッセイ同和損保の企業保険分野での保険料調整行為や、保険会社間の情報漏えい行為についての反省と再発防止の取組みが書かれています。②この2社は2027年4月1日に合併することで最終合意しています(決算短信)。③国内生保の損益は、金融損益の振れで大きく変わります(あいおい生命は26/3期に金融損益が−1,669億円、利益が−602億円)。
事実会社四季報(9月16日作成)の業績欄は、今期の純利益について「災害発生が平年並みだと支払い費用が反動増となるほか、中核損保の合併費用の発生が響き軟調」と書いています(四季報の記述。会社発表の数字ではありません)。
意見合併の費用や効果が、決算の数字にどう出るのかは、会社の決算資料ではまだ確認できていません。決算が出るたびに、見ていきたいところです。また、自然災害の多寡で利益が大きく動く点は、保険会社をみる時の基本として押さえておきたいと思っています。
—
8. KEN独自企業評価(5軸)
簡易定量版 v1.0・株価基準=会社四季報画面の現在値5,210円(2026年11月3日に確認)・決算=2027年3月期第1四半期決算短信(2026年8月14日)・2026年3月期決算短信。 採点基準はこちら(簡易定量版 v1.0)。0点や平均点で補わず、確認できない項目は「未評価」としています。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 3 / 5 | 直近通期(26/3期)のROE 8.7%=8%以上10%未満で3点(決算短信) |
| 成長力(今期) | 1 / 5 | 今期予想EPS 295.75円÷前期実績342.98円−1=−13.8%(−10%未満)で1点。前期は国内の自然災害が少なかった点も含め、今期の見通しだけで決めた点数(1Q決算短信) |
| 財務健全性 | —(未評価) | 保険会社のため、一般事業会社の自己資本比率の基準は適用せず未評価(親会社所有者帰属持分比率は参考値で21.7%) |
| 株主還元 | 3 / 5 | 予想年間配当170円÷株価5,210円=3.26%(3%以上4%未満)で3点。予想配当性向は170÷295.75=57.5%で上限に当たらず3点 |
| 割安度(PER) | 3 / 5 | 予想PER=株価5,210円÷予想EPS295.75円=17.62倍(15倍超20倍以下)で3点。保険会社の適正PERは別に考える必要があり、この点数は業種横断の割安判断ではありません |
—
📌 まとめ
- MS&ADは、国内の損保2社が土台で、海外が利益の大きな柱になっている保険グループ。
- 26/3期の利益は+70.1%(5,106億円)。27/3期の予想は−16.8%(4,250億円)だが、1Qは+33.4%。
- 配当は145円→160円→170円(予想)。普通配当は増え、特別配当は減っている。
- 私は100株を持っているが、金融セクターの比率と利回りの基準から、買い増しは見送っている。
ご案内保険会社を比べて読みたい方は、こちらもどうぞ。
東京海上HDの図鑑 → 日本株の銘柄図鑑の一覧 →
参考にした一次情報
- MS&ADインシュアランスグループHD 2027年3月期 第1四半期決算短信〔IFRS〕(2026年8月14日)
- 同 2026年3月期 決算短信〔IFRS〕(2026年6月29日)
- 同 2026年3月期 決算説明資料〔IFRS〕
ログイン不要です。お気に入りは、この端末のブラウザの中にだけ保存されます。解除は、もう一度このボタンを押すか、下の一覧の「解除」を押してください。
お気に入りの記事(0件)
まだ登録がありません。