今日は、持っている積水ハウスのことを、あらためて調べてみます。
日本株の銘柄図鑑
📋 この記事でわかること
- 積水ハウスは何で稼ぐ会社か(住宅を建てるだけではない)
- 中間期は増益。その中身はどこにあるのか
- 配当は、この5期でどう増えてきたか
- 私が気になる点(国際事業と、分譲用の在庫)と、持ち続ける理由
こんにちは、投資家ケンです。
積水ハウスは、私の保有銘柄のなかでも、配当額の上位にいる会社のひとつです。ただ、「住宅メーカー」と聞くと、家を建てて売る会社、というイメージで止まってしまいがちです。
今回は、2026年9月10日に出た中間決算を、会社の一次資料でひとつずつ確認しながら、積水ハウスの中身を見てみます。
※2026年11月2日時点で公表されている情報をもとに書いています。投資をすすめる記事ではありません。
—
ひと目でわかる積水ハウス
何の会社?
- 戸建て住宅で国内最大手の一つ。請負(新築)・ストック(リフォーム・賃貸管理)・開発・国際の4つの事業(決算短信)
- 27/1期の中間期は、売上高が減っても営業利益は+16.0%と増えた(中間決算短信)
- 国際事業(米国など)も展開
魅力ポイント(事実ベース)
- 配当は4期連続の増配(予想145円)、配当性向は約40%台
- 自己資本比率44.0%(2026年7月末)、27/1期の営業利益予想は+2.5%
- 中間期の営業利益は1,804億円(+16.0%)。ストック型(管理・リフォーム)が戸建住宅より大きな利益
現在の株価は2026年11月2日の終値(時価総額約2兆2,690億円)。各年度は1月期(例:「26」は2025年2月〜2026年1月)。
過去のPERの中央値は、各年度の「高値PER」と「安値PER」の真ん中の値を10年分並べた中央値です(平均では、利益が一時的に落ち込んだ年の異常値に引っ張られるため)。PBR・株価は2026年11月2日のヤフーファイナンス/IRBANKの表示。
懸念事項(事実ベース)
- 27/1期の純利益は−3.5%の予想(営業外の収支が約200億円悪化する前提)
- 分譲建物・分譲土地などの合計が、総資産の約62%(中間決算短信の貸借対照表から私が計算)
- 国際事業(米国)は金利・景気の影響を受けやすい
10年の数値は、IRBANK(集計情報であり、会社の一次資料そのものではありません)の値です。直近の決算短信と照合できた項目は一致しています。出典:積水ハウスの決算短信(26/1期・27/1期中間)、会社四季報。
—
1. 私が積水ハウスを持っていること
事実私は積水ハウスを300株、特定口座で保有しています(取得単価は平均3,182円)。
私が積水ハウスを購入したのは、米国の金利上昇によって住宅市場の先行きが懸念され、株価も私にとって割安に感じられる水準まで下がっていたからです。
配当利回りにも一定の魅力がありましたが、それだけで購入を決めたわけではありません。
私が期待しているのは、積水ハウスという企業そのものの成長力です。
日本の住宅メーカーには、工場での部材加工や施工の標準化によって、工期の短縮と品質の安定を両立できる強みがあると考えています。
積水ハウスも、日本で培った技術や品質管理の仕組みを米国に広げようとしています。現地の住宅メーカーを取り込みながら、日本の技術を組み合わせていく取り組みには、大きな可能性を感じています。
また、住宅そのものの品質だけでなく、その価値を顧客に伝え、ブランドとして販売していく力にも魅力を感じています。
もちろん、米国の金利動向や住宅需要、買収した企業の統合など、不安材料も少なくありません。
それでも私は、住宅の品質と販売力を高めることで、長期的に成長できる余地があるのではないかと考えています。
配当を受け取りながら、企業が持つ技術や強みが海外でどこまで通用するのかを見守っていきたい。
それが、私が積水ハウスを保有している理由です。
—
2. 積水ハウスは何で稼ぐ会社なのか
積水ハウスは、戸建住宅のイメージが強い会社です。ただ、会社は事業を3つの型に分けています。
- 請負型:戸建住宅、賃貸・事業用の建物、建築・土木。注文を受けて建てる事業
- ストック型:賃貸住宅の管理、リフォーム。建てた後の管理やメンテナンスで稼ぐ事業
- 開発型:仲介・不動産、マンション、都市再開発。土地や建物を開発して売る事業
このほかに、アメリカなどでの国際事業があります。
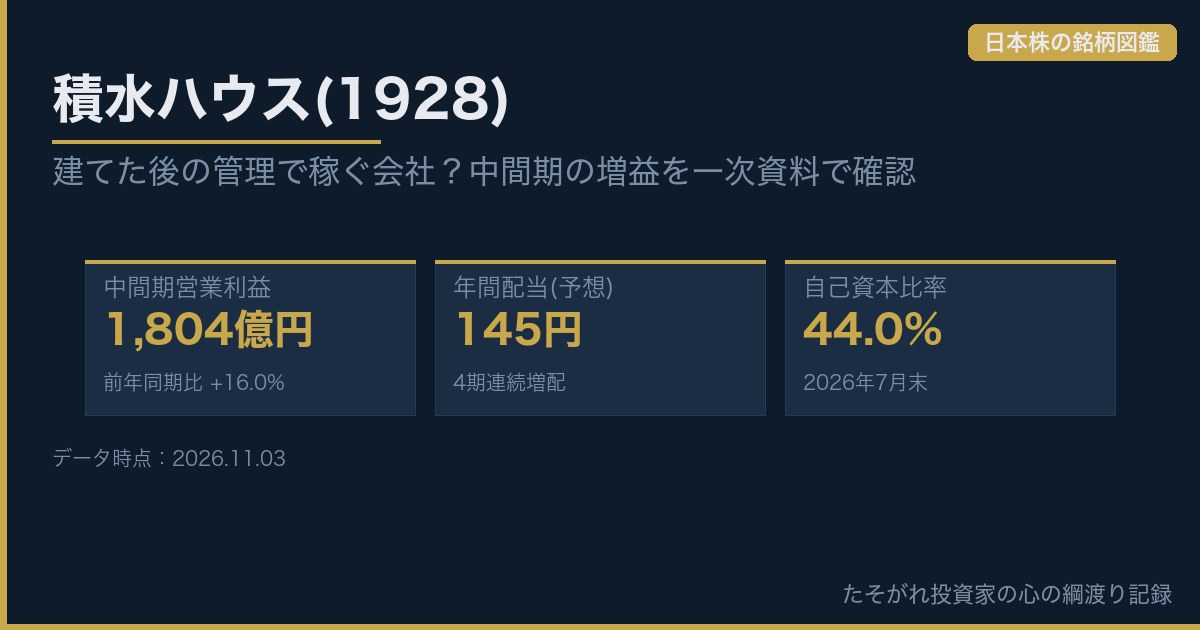
事実2026年2〜7月の中間期は、売上高1兆9,656億円(前年同期比−2.5%)、営業利益1,804億円(+16.0%)でした。賃貸住宅管理(417億円)と賃貸・事業用建物(367億円)が大きく、建てた後の管理で稼ぐ部分が、戸建住宅(240億円)より大きいことが分かります(中間決算短信)。
意見家を建てて終わりではなく、建てたあとの管理やリフォームでも利益を積み上げている会社だと分かると、見え方が少し変わりました。景気に左右されやすい新築と、毎月の管理収入を組み合わせている形です。
—
3. 中間期は増益。ただ、中身は一様ではない

営業利益は増えているのに、売上高は減っているんです。中身を見てみましょう。
事実営業利益は前年同期から約250億円増えました(1,555億円→1,804億円)。増えた主な事業は、都市再開発(51億円→274億円)とマンション(86億円→157億円)です。一方、国際事業は152億円から10億円へ、93.2%減りました(中間決算短信)。
事実会社は、国際事業の減益の背景を、米国の戸建住宅で顧客が様子見をして引渡し戸数が減ったこと、販売のインセンティブが増えたことと説明しています。都市再開発は、積水ハウス・リート投資法人への物件売却などが進んだことが増益の要因です。
意見増益のうち大きな部分が、物件の売却が進んだ時期に出やすい事業から来ています。つまり、この中間期の増益をそのまま通期や来期に引き伸ばして考えるのは、少し気をつけたいところです。会社の通期予想も、営業利益3,500億円(前期比+2.5%)と、中間期の勢いほどは伸ばしていません。
事実過去5期の営業利益は2,615億円→3,500億円(予想)と増えてきました。25年1月期は売上が前期比+30.6%と大きく伸びました(決算短信)。純利益は27年1月期予想で2,240億円と、前期(2,321億円)より少し減る見通しです。
—
4. 配当は、増やし続けている
事実1株配当は、23年1月期の110円から、27年1月期の予想145円へ、毎期増える形です(4期連続の増配、27年1月期は予想。各期決算短信)。27年1月期は、中間配当72円を実施済みで、期末は73円を予想しています。配当性向は26年1月期で約40%(配当144円÷1株利益358円)です。
事実26年1月期の営業キャッシュフローは約2,163億円の黒字でした。25年1月期は約629億円で、投資キャッシュフローが約6,977億円のマイナス、財務キャッシュフローが約7,210億円のプラスでした。大きな投資を、借入などで賄った年です(決算短信)。
意見配当は、利益の約4割を出す形で、利益に連動して増えてきました。利益が減る年は、配当の増え方も鈍る可能性があります。配当だけを見るのではなく、利益が続くかを一緒に見たい会社です。
—
5. 財務を見る:自己資本比率は44.0%、でも在庫が重い
「在庫が重い」とは、どういうことなのか。数字で見てみます。
事実2026年7月末の自己資本比率は44.0%(前期末42.7%)、総資産は5兆1,153億円です。一方で、分譲建物・分譲土地・未成分譲土地の合計は約3兆1,761億円で、総資産の約62%にあたります(中間決算短信の貸借対照表から私が計算)。社債や借入金などの有利子負債の合計は約1兆8,800億円です。
意見住宅メーカーというより、土地や建物を仕入れて、開発して売る会社に近い面があると感じました。景気が良いときは回転が良くなりますが、売れ行きが落ちると、在庫と借入の重さが気になってきます。自己資本比率が44%あることは安心材料ですが、この在庫の回り方を見続ける必要がありそうです。
—
6. 私が気になる点
- 国際事業(米国の戸建住宅)の利益が戻ってくるか
- 開発型の利益が、一時的な売却に偏っていないか
- 分譲用の在庫(総資産の約62%)が、今後も順調に回るか
- 住宅ローン金利や建設コストの上昇が、国内の戸建ての需要にどう響くか
—
7. 今後も積水ハウスを持ち続ける理由
当面は買い増しや売却を急がず、配当を受け取りながら長期的に保有していくつもりです。
私が期待しているのは、安定した株主還元だけではありません。
積水ハウスが日本で培ってきた住宅技術や品質管理、そして住宅の価値を顧客に伝える販売力が、海外でも競争力につながっていくことです。
特に米国事業には期待しています。
もっとも、米国の住宅市場は金利や景気の影響を受けやすく、住宅販売の減速や利益率の低下も起こり得ます。海外で事業を拡大すれば、それだけ経営上の難しさも増すでしょう。
だからこそ、単に売上高や販売戸数が増えているかではなく、利益が伴っているか、財務に無理が生じていないかを見ていきたいと思っています。
現時点では、目先の株価に一喜一憂して売買するよりも、配当を受け取りながら企業の成長を見守りたいと考えています。
もちろん、長期保有だからといって、何があっても持ち続けるという意味ではありません。
企業の競争力や収益構造、株主還元の持続性に大きな変化があれば、そのときは改めて投資判断を見直します。
企業の成長を期待しながら、期待だけで判断しない。
そんな姿勢で、これからも積水ハウスと付き合っていきたいと思っています。
—
8. KEN独自企業評価(5軸)
簡易定量版 v1.0・株価基準=先生が確認した現在値3,482円(2026年11月)・決算=2027年1月期中間決算短信(2026年9月10日)。 採点基準はこちら(簡易定量版 v1.0)。0点や平均点で補わず、確認できない項目は「未評価」としています。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 4 / 5 | 直近通期(26年1月期)のROE 11.3%=10%以上15%未満で4点(決算短信) |
| 成長力(今期) | 2 / 5 | 今期予想EPS 345.55円÷前期実績358.07円−1=−3.5%(−10%以上0%未満)で2点。中間期の修正後予想(決算短信) |
| 財務健全性 | 3 / 5 | 自己資本比率 44.0%(2026年7月末)=40%以上50%未満で3点(中間決算短信) |
| 株主還元 | 5 / 5 | 予想年間配当145円÷株価3,482円=4.16%(4%以上)。予想配当性向は145÷345.55=42.0%で上限に当たらず5点 |
| 割安度(PER) | 4 / 5 | 予想PER=株価3,482円÷予想EPS345.55円=10.08倍(10倍超15倍以下)で4点。10倍ちょうどに近いため境目 |
補足:中間期は増益なのに、成長力が2点な理由
事実成長力の点数は、「今期の予想EPS(1株あたり利益)が、前期の実績からどれだけ増えるか」だけで決めています。積水ハウスの今期予想EPSは345.55円で、前期実績の358.07円より3.5%低い見通しです(中間決算短信)。
事実一方、中間期のEPSは192.90円で、前年同期(156.76円)より23.1%高くなっています。通期予想の営業利益は3,500億円(前期比+2.5%)と増える見通しですが、経常利益は3,160億円(−3.6%)、純利益は2,240億円(−3.5%)と減る見通しです。営業利益と経常利益の差(営業外の収支)は、前期が−136億円、今期予想が−340億円で、約200億円悪化する前提です(私が決算短信から計算)。前期は持分法による投資利益が261億円ありました(決算短信)。会社四季報(9月16日作成)も、今期は「持分法利益減り」で最終減益と見ています。
意見つまり、本業の営業利益は増える見通しなのに、営業外の収支が悪化することで、最終的な利益と1株利益が前期を下回る形です。原因は持分法利益の減少だけとは断定できませんが、「会社の稼ぐ力が落ちている」というより、営業の外側の事情が大きいように見えます。ただ、この点数は今期の見通しだけを見ているので、5年先の成長力を表すものではありません。
—
📌 まとめ
- 積水ハウスは、建てた後の管理(ストック型)で、戸建住宅より大きな利益を出している。
- 2026年2〜7月は営業利益+16.0%の増益。ただし、増益の中心は都市再開発とマンションで、国際事業は−93.2%。
- 配当は毎期増えてきた(110円→145円予想・4期連続増配)。配当性向は約40%。
- 自己資本比率は44.0%。一方、分譲用の在庫が総資産の約62%を占める。
ご案内ほかの企業も調べてみませんか?
日本株の銘柄図鑑の一覧 →
参考にした一次情報
- 積水ハウス 2027年1月期 第2四半期(中間期)決算短信(2026年9月10日)
- 積水ハウス 2026年1月期 決算短信(2026年3月5日)
- 積水ハウス 2024年1月期 決算短信(2024年3月7日)
ログイン不要です。お気に入りは、この端末のブラウザの中にだけ保存されます。解除は、もう一度このボタンを押すか、下の一覧の「解除」を押してください。
お気に入りの記事(0件)
まだ登録がありません。