今日は、まだ持っていないカプコンの「利益のゆれ」を、じっくり見てみます。
日本株の銘柄図鑑
📋 この記事でわかること
- カプコンは何で稼ぐ会社か(ゲームだけではない)
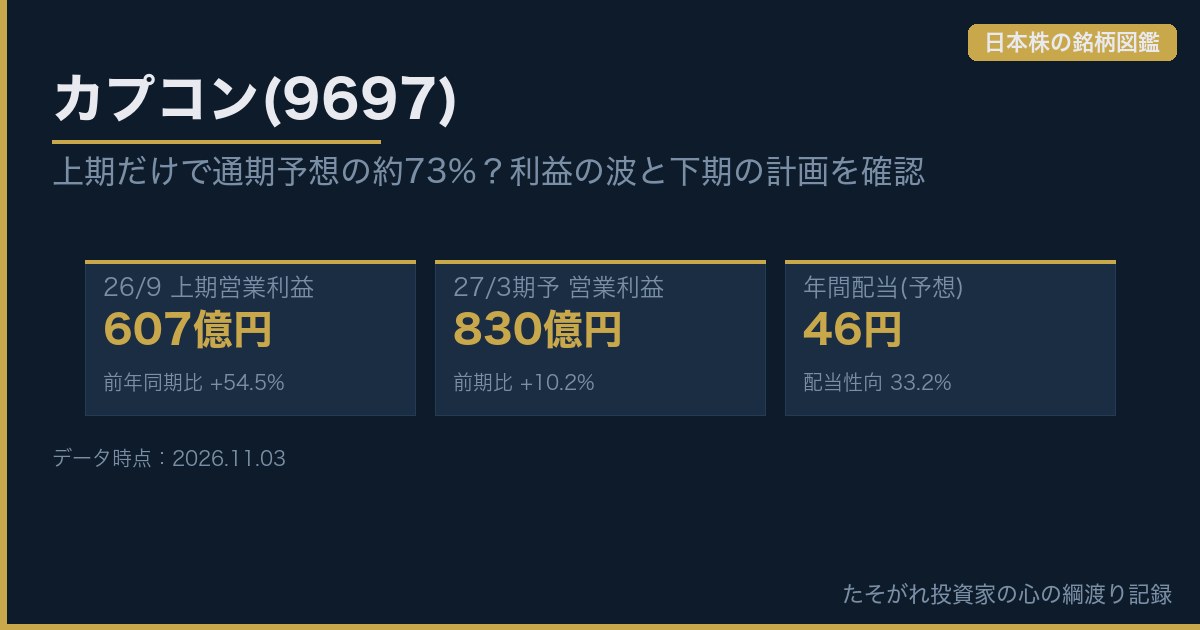
- 上期だけで通期予想の約73%まで進んだ。下期の計画はどうなっているか
- 利益は半期ごとに大きく振れるのに、通期は右肩上がりになっている理由
- 配当と、私がまだ持っていない理由
こんにちは、投資家ケンです。
カプコンは、「バイオハザード」「モンスターハンター」「ストリートファイター」などで知られるゲーム会社です。私はまだ持っていません。
10月27日に中間決算が出て、営業利益が前年同期の1.5倍になりました。今回は、決算短信と決算説明資料を読み直して、「利益の波」と「下期の計画」を中心に整理してみます。
※2026年11月3日時点で公表されている情報(2027年3月期の中間決算まで)をもとに書いています。投資をすすめる記事ではありません。
—
ひと目でわかるカプコン
何の会社?
- 「バイオハザード」「モンスターハンター」「ストリートファイター」などを持つゲーム会社
- 27/3期の上期の営業利益は607億円(+54.5%)。デジタルコンテンツ事業が523億円
- 販売本数の約87%が、過去作のリピート販売(決算短信)
魅力ポイント(事実ベース)
- 通期の営業利益は24/3期570億円→26/3期753億円→27/3期予想830億円と右肩上がり
- 自己資本比率81.8%(2026年9月末)、現金・預金1,516億円
- ROE(26/3期)22.1%、配当性向33%台
現在の株価は2026年11月2日の終値(時価総額約2兆670億円)。株式分割が3回あり、過去の株価のデータの調整が揃わないため、株価の推移グラフは載せていません。
過去のPERの中央値は、各年度の「高値PER」と「安値PER」の真ん中の値を10年分並べた中央値です(平均では、利益が一時的に落ち込んだ年の異常値に引っ張られるため)。カプコンは株式分割が3回あり、データの調整が揃わないため、株価の推移と1株あたりの10年グラフは載せていません。
懸念事項(事実ベース)
- 上期の営業利益は半期ごとに大きく上下する(24/9期は前年比−39%)
- 上期で通期予想の約73%。下期の営業利益は約222億円の計算(前年下期は約360億円)
- 予想PER約28倍、予想配当利回り1%台
10年の数値は、IRBANK(集計情報であり、会社の一次資料そのものではありません)の値です。直近の決算短信と照合できた項目は一致しています。出典:カプコンの決算短信(26/3期・27/3期中間)、決算説明資料、会社四季報。
—
1. 私はカプコンを「まだ持っていない」
事実私はカプコンを保有していません。私の記録では、2026年7月に100株の買い指値(3,050円)を出し、約定しないまま出し直しを重ねましたが、10月14日の見直しで、それ以降は出し直していません。
私がカプコンに注目し、まだ買っていない理由
カプコンは、「バイオハザード」や「モンスターハンター」など、世界的に知られる人気タイトルを持つゲーム会社です。
決算を調べていて印象に残ったのは、長期にわたって営業利益を伸ばし続けていることでした。
ゲーム会社は新作の発売時期によって業績が大きく変動する印象がありましたが、カプコンは人気シリーズの継続的な販売などを通じて、着実に利益を積み重ねています。
私はこれまで、高配当株を中心に長期投資を続けてきました。
そのため、配当利回りが1%台のカプコンは、普段の投資基準からは外れます。
それでも興味を持っているのは、配当だけでなく、企業が持つ知的財産の価値や、稼ぐ力が成長していく過程にも魅力を感じているからです。
私の投資の中心は、今後も高配当株とインデックス投資です。成長企業への投資は、あくまでポートフォリオの一部を使った衛星グロース枠と考えています。
そして、私はすでに任天堂を保有しています。
同じゲーム業界の企業をさらに増やすことについては、業種の偏りという面からも慎重に考えたいと思っています。
カプコンの成長力は魅力的ですが、それが現在の株価にどこまで織り込まれているのかも重要です。
良い会社だと思うことと、今すぐ株を購入することは別だと考えています。
現時点では無理に購入価格を決めず、企業の成長と株価、そして自分のポートフォリオ全体のバランスを見ながら判断していくつもりです。
魅力的な企業だからといって、必ず保有しなければならないわけではありません。
今はカプコンを成長企業として注目しながら、慎重に見守っていきたいと思っています。
—
2. カプコンは何で稼ぐ会社なのか
事実カプコンの事業は4つです。2027年3月期の中間(4〜9月)の営業利益は607億円で、このうちデジタルコンテンツ事業(家庭用ゲームソフトの開発・販売)が523億円です。アミューズメント機器(パチスロなど)が93億円、アミューズメント施設(ゲームセンターなど)が27億円、その他(映像・eスポーツなど)が20億円で、全社費用の調整額が−54億円です(決算説明資料、数字は四捨五入)。
事実デジタルコンテンツ事業の売上高は851億円(+70.8%)、営業利益率は61.4%でした。中間期の販売本数は3,686万本(前年同期2,385万本)で、このうち新作は468万本(『プラグマタ』270万本、『鬼武者 Way of the Sword』170万本など)、過去作などのリピートタイトルが3,218万本です(決算短信)。
意見売れた本数の約87%が、過去作の販売(リピート)です。新作のヒットだけでなく、過去作が売れ続ける仕組みが、利益の厚みになっているように見えます。
—
3. 利益は半期で大きく振れる。でも通期は右肩上がり

上期だけ見ると、ジェットコースターみたいです。でも通期で見ると、ずっと右肩上がりなんですよね。
事実上期(4〜9月)の営業利益は、22/9期の218億円から、23/9期338億円(+55%)、24/9期207億円(−39%)、25/9期393億円(+90%)、26/9期607億円(+55%)と、大きく上下しています(決算説明資料)。
事実一方、通期の営業利益は、24/3期570億円、25/3期658億円(+15.2%)、26/3期753億円(+14.5%)と増えてきました。27/3期の会社予想は830億円(+10.2%)です(決算説明資料・決算短信)。
意見ゲームは、大型タイトルが出る時期で、四半期や半期の利益が大きく変わります。半期だけを見ると上下が激しいので、通期で見るほうが、実態に近いと思います。
—
4. 上期で通期予想の約73%。下期の計画は?
事実27/3期の通期予想は、売上高2,100億円(+7.5%)、営業利益830億円(+10.2%)、純利益580億円(+6.3%)、1株利益138.65円で、5月13日の発表から変わっていません(中間決算短信:修正なし)。上期の営業利益607億円は、通期予想の約73%にあたります(私が計算)。
事実通期予想から上期の実績を引くと、下期(10〜3月)の営業利益は約222億円です。前期の下期は約360億円(26/3期753億円から25/9期の393億円を引いた額)でした(私が計算)。
事実決算説明資料の通期計画には、広告宣伝費100億円(上期実績48億円)、開発投資額629億円(上期273億円)、設備投資205億円(上期57億円)が載っています。為替の前提は1ドル140円(上期実績は157円)です。下期は、『ドラゴンズドグマ 2:ダークアリズン』(10月9日)と『バイオハザード』の過去作3本のSwitch 2版(10月16日)が発売され、『モンスターハンターワイルズ』のSwitch 2版は12月4日の発売予定です。
意見上期で通期予想の7割を超えているのは、会社が下期を、費用をかける期間として計画しているからだと読めます。ただ、予想は会社の見立てで、上振れるのか据え置きのままなのかは、決めつけられません。私は、これから出る決算で、下期の費用と販売本数の動きを確認します。なお、会社四季報(9月16日作成)の今期の営業利益予想は850億円で、会社予想(830億円)より高くなっています(四季報の記述。会社発表の数字ではありません)。
—
5. 配当:増配は続くが、利回りは低め
事実1株配当は、25/3期40円、26/3期45円、27/3期は予想46円です(中間23円+期末23円。中間の23円は実績)。配当性向(連結)は、26/3期34.5%、27/3期の予想33.2%です(決算短信)。26/3期の期末配当は、2026年4月27日に増配が発表されました(決算短信の注記)。
事実ヤフーファイナンスの表示(2026年11月2日)では、株価は3,878円、会社予想ベースの配当利回りは1.19%、予想PERは27.97倍です。
意見配当は、業績に連動して増えていく形に見えます。ただ、利回りは1%台で、私が高配当株で見ている3%の目安には届きません。配当をもらうより、会社の成長を見守る株、という位置づけになると思います。
—
6. 財務:現金が多く、自己資本比率は約8割
事実2026年9月末の自己資本比率は81.8%(2026年3月末78.8%)、現金・預金は1,516億円、総資産は3,654億円です。26/3期のROE(自己資本当期純利益率)は22.1%でした(決算短信・決算説明資料)。
事実26/3期の営業キャッシュフローは314億円で、純利益546億円より小さい年でした(前期は676億円)。決算説明資料の上期のキャッシュフローの内訳には、ゲームソフト仕掛品(開発中のゲームにかかった費用)の増加や、収益繰延額(発売後に配信する追加コンテンツの収益を後から計上する調整)の増減が載っています。上期の営業キャッシュフローは367億円(前年同期45億円)です。
意見ゲーム会社は、開発費が先に出て、売上があとから入るので、利益とキャッシュフローの時期がずれます。1年だけで比べず、数年をならして見たいところです。
—
7. 気になる点
事実①会社自身が、業績の変動要因として「売上高の過半数を占める家庭用ゲームソフトのヒットの有無や販売本数の多寡」を挙げています(決算説明資料)。②上期の営業利益は、24/9期に前年から39%減っています。③株価は、予想PERで約28倍(11月2日)です。
意見大型タイトルが続いている間は、利益が右肩上がりでも、ヒットが途切れた年には減益になりえます。また、予想PERが高い株は、期待が株価に織り込まれている分、決算が予想に届かない時の値動きも大きくなりやすいと思います。
—
8. KEN独自企業評価(5軸)
ここからは、私の物差しで点数をつけてみます。点数は目安で、結論ではありません。
簡易定量版 v1.0・株価基準=ヤフーファイナンスの株価3,878円(2026年11月2日)・決算=2027年3月期中間決算短信(2026年10月27日)・2026年3月期決算短信。 採点基準はこちら(簡易定量版 v1.0)。0点や平均点で補わず、確認できない項目は「未評価」としています。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 5 / 5 | 直近通期(26/3期)のROE 22.1%=15%以上で5点(決算短信) |
| 成長力(今期) | 4 / 5 | 今期予想EPS 138.65円÷前期実績130.50円−1=+6.2%(5%以上15%未満)で4点(決算短信) |
| 財務健全性 | 5 / 5 | 自己資本比率 81.8%(2026年9月末)=60%以上で5点(中間決算短信) |
| 株主還元 | 2 / 5 | 予想年間配当46円÷株価3,878円=1.19%(0%超2%未満)で2点。予想配当性向は33.2%で上限に当たらず2点 |
| 割安度(PER) | 2 / 5 | 予想PER=株価3,878円÷予想EPS138.65円=27.97倍(20倍超30倍以下)で2点。ゲーム会社の適正PERは別に考える必要があり、この点数は業種横断の割安判断ではありません |
—
📌 まとめ
- カプコンは、デジタルコンテンツ(家庭用ゲーム)が営業利益の大半を稼ぐ会社。販売本数の約87%は過去作。
- 上期の営業利益は、半期ごとに大きく上下する。通期は24/3期の570億円から、27/3期予想の830億円へ増えてきた。
- 上期で通期予想の約73%に到達。下期は費用をかける計画で、営業利益は約222億円の計算。
- 配当は40円→45円→46円(予想)。利回りは1%台。私はまだ持っていない。
ご案内ほかの企業も調べてみませんか?
日本株の銘柄図鑑の一覧 →
参考にした一次情報
- カプコン 2027年3月期 第2四半期(中間期)決算短信(2026年10月27日)
- カプコン 2027年3月期 第2四半期決算概況(決算説明資料)
- カプコン 2026年3月期 決算短信(2026年5月13日)
ログイン不要です。お気に入りは、この端末のブラウザの中にだけ保存されます。解除は、もう一度このボタンを押すか、下の一覧の「解除」を押してください。
お気に入りの記事(0件)
まだ登録がありません。