- TBSホールディングスが、テレビ局として何で稼いでいるのか
- 東京エレクトロンとの関係が、決算や株価にどう効いてくるのか
- 一見割安に見える理由と、私がTBSを買うつもりがない理由
こんにちは、投資家ケンです。
「日本株の銘柄図鑑」シリーズ。証券コード9401、情報・通信業(民放キー局)。保有状況:未保有です。
TBSといえばドラマやバラエティのイメージですよね。でも、この会社を調べていくと、テレビの話より先に、ある半導体企業の名前が出てきます。
—
気になっていたのは、テレビより「東京エレクトロン」でした
正直に言うと、TBSは「テレビ局」としてよりも、「東京エレクトロンの株をたくさん持っている会社」として気になっていました。
東京エレクトロンは、半導体の製造装置で世界的に知られる会社です。その株を持っている会社の株を買うと、何が起きるのか。今回は、そこを調べてみました。
私はいま、この会社をこう見ている
調べて思ったのは、TBSを買うことは、テレビ事業に投資するというより、半導体の値動きを間接的に持つことに近い、ということです。
本業のテレビ事業は、いま追い風とは言いにくい状況です。それなのに、株価は決して安くない。この差を埋めているのが、保有株の存在だと思います。
私の高配当株とは、性格がだいぶ違います。「気になる」けれど「買う」には、まだ距離がある。それが、いまの率直な気持ちです。
—
一言で言うと、どんな会社?
民放キー局の一角で、放送と不動産が収益の柱です。四季報の特色欄には「個人視聴率は民放3位。傘下に雑貨店『PLAZA』」とあります。1951年設立・1960年上場で、決算は3月。業種別の時価総額では、メディアの中で5位(136社中)です。
どうやって稼いでいるか
四季報の連結事業は、次の3つに分かれています(2026年3月期)。
| 事業 | 売上の構成比 | 営業利益率 |
|---|---|---|
| メディア・コンテンツ(放送・配信・イベント・アニメなど) | 73% | 5% |
| ライフスタイル(雑貨店PLAZAなど) | 23% | 3% |
| 不動産他 | 4% | 35% |
出典:会社四季報(東洋経済・2026年9月16日作成)。営業利益率は四季報の表記です。
売上の4%しかない不動産が、営業利益率35%と際立っています。四季報の構成比から私が概算すると、営業利益のおよそ4分の1を、売上の4%の不動産が稼いでいる計算になります(四捨五入の誤差あり)。
放送のほうは、2026年4〜6月期の決算短信によると、タイム収入が197億円(前年同期比-3.0%)、スポット収入が197億円(同-11.9%)と、広告収入が減っています。中東情勢の緊迫化で、広告市況が軟調だったためです。一方で、「九条の大罪」の世界配信などにより、有料配信収入は37億円(同+29.1%)と伸びました。
この四半期は、セグメント別の営業利益でも逆転が起きています。不動産・その他が28億円(前年同期比+41.5%)で、メディア・コンテンツの26億円(同-57.3%)を上回りました(決算短信)。
東京エレクトロンとの関係
TBSは、東京エレクトロン株を大量に保有していることで知られています。有価証券報告書(2026年3月期)では、東京エレクトロン株を15,112,049株、貸借対照表計上額5,626億円で保有しています(前期末は3,039億円)。投資有価証券全体(1兆163億円)の約55%にあたります。
保有の理由として、有価証券報告書は「取引関係の維持・強化」と、TBSグループの投資を円滑に進めるための「成長戦略資本」という位置づけを挙げています。実は、東京エレクトロンは1963年に、TBSの前身である東京放送の完全子会社として設立された会社です。
2026年6月末には、投資有価証券が1兆7,505億円まで増えました(3月末は1兆163億円)。決算短信によると、増加の主因は「保有する株式の含み益の増加」で、総資産2兆3,233億円のうち約75%を占めます。
この関係は、TBSの数字のあちこちに顔を出します。
- 利益:2026年4〜6月期は、営業利益が46億円なのに対し、経常利益は128億円でした。決算短信は「受取配当金の増加等もあり」と説明しています(受取配当金は約85億円)
- 純利益:2026年3月期は、経常利益374億円に対して純利益が522億円。四季報は「株売却特益」と書いています。2026年4〜6月期も、投資有価証券売却益(特別利益)を112億円計上しました
- 自己資本:自己資本比率は69.2%(2026年6月末)。でも、株主資本は5,184億円で、株主資本ベースで計算すると22.3%です。差の約1兆円は、その他有価証券評価差額金(1兆871億円)です。保有株の含み益にあたる部分で、税金の見込み(繰延税金負債)も、3カ月で2,273億円増えています
つまり、TBSの株価・利益・純資産は、保有株の値動き、とくに最大の銘柄である東京エレクトロンの値動きの影響を強く受けやすい会社だということです。
いまの株価に直すと、どうなるか
東京エレクトロンは2026年10月1日に1株を5株に分割します。TBSが3月末に持っていた15,112,049株は、分割後の株数に直すと75,560,245株です(3月末から株数が変わっていない前提の概算)。
2026年9月29日の東京エレクトロンの終値は11,505円なので、その時価は約8,693億円です。一方、TBS自身の時価総額は、同じ日の終値5,639円×発行済株式数1億6,109万株で約9,084億円。東京エレクトロン株だけで、TBSの時価総額の約96%にあたる計算になります。
もちろん、売れば8,693億円が手元に残るわけではありません。売却益には税金がかかりますし(会社も、保有株の売却が増えると法人税等が増えると説明しています)、TBSには借入もあり、放送・不動産などの事業もあります。あくまで「規模感をつかむための概算」です。
| 東京エレクトロンの株価(分割後) | TBSの保有分の時価(概算) |
|---|---|
| 8,000円 | 約6,045億円 |
| 10,000円 | 約7,556億円 |
| 11,505円(9月29日終値) | 約8,693億円 |
| 12,000円 | 約9,067億円 |
| 15,000円 | 約1兆1,334億円 |
保有株数75,560,245株×各株価で計算した当ブログの概算。東京エレクトロンの株価が1,000円動くと、保有分の時価は約756億円動きます。
会社は、この含み益を課題として認識しています。2026年5月14日の決算説明会の質疑応答で、東京エレクトロン株の大きな含み益が「自己資本を肥大化させ、規律ある資本コントロールを阻害するリスクとして具現化している」と認めたうえで、売却して成長投資に再投資することは「やらなければいけない」と述べています。あわせて、株主還元への充当も「非常に重要」とし、2027年度から始まる次期中期経営計画で、配分の方針を発表するとしています。投資有価証券の売却計画も、中期経営計画2026の期間で1,100億円から1,350億円に引き上げました。
業績推移
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS | 1株配当 | 営業利益率 |
|---|---|---|---|---|---|---|---|
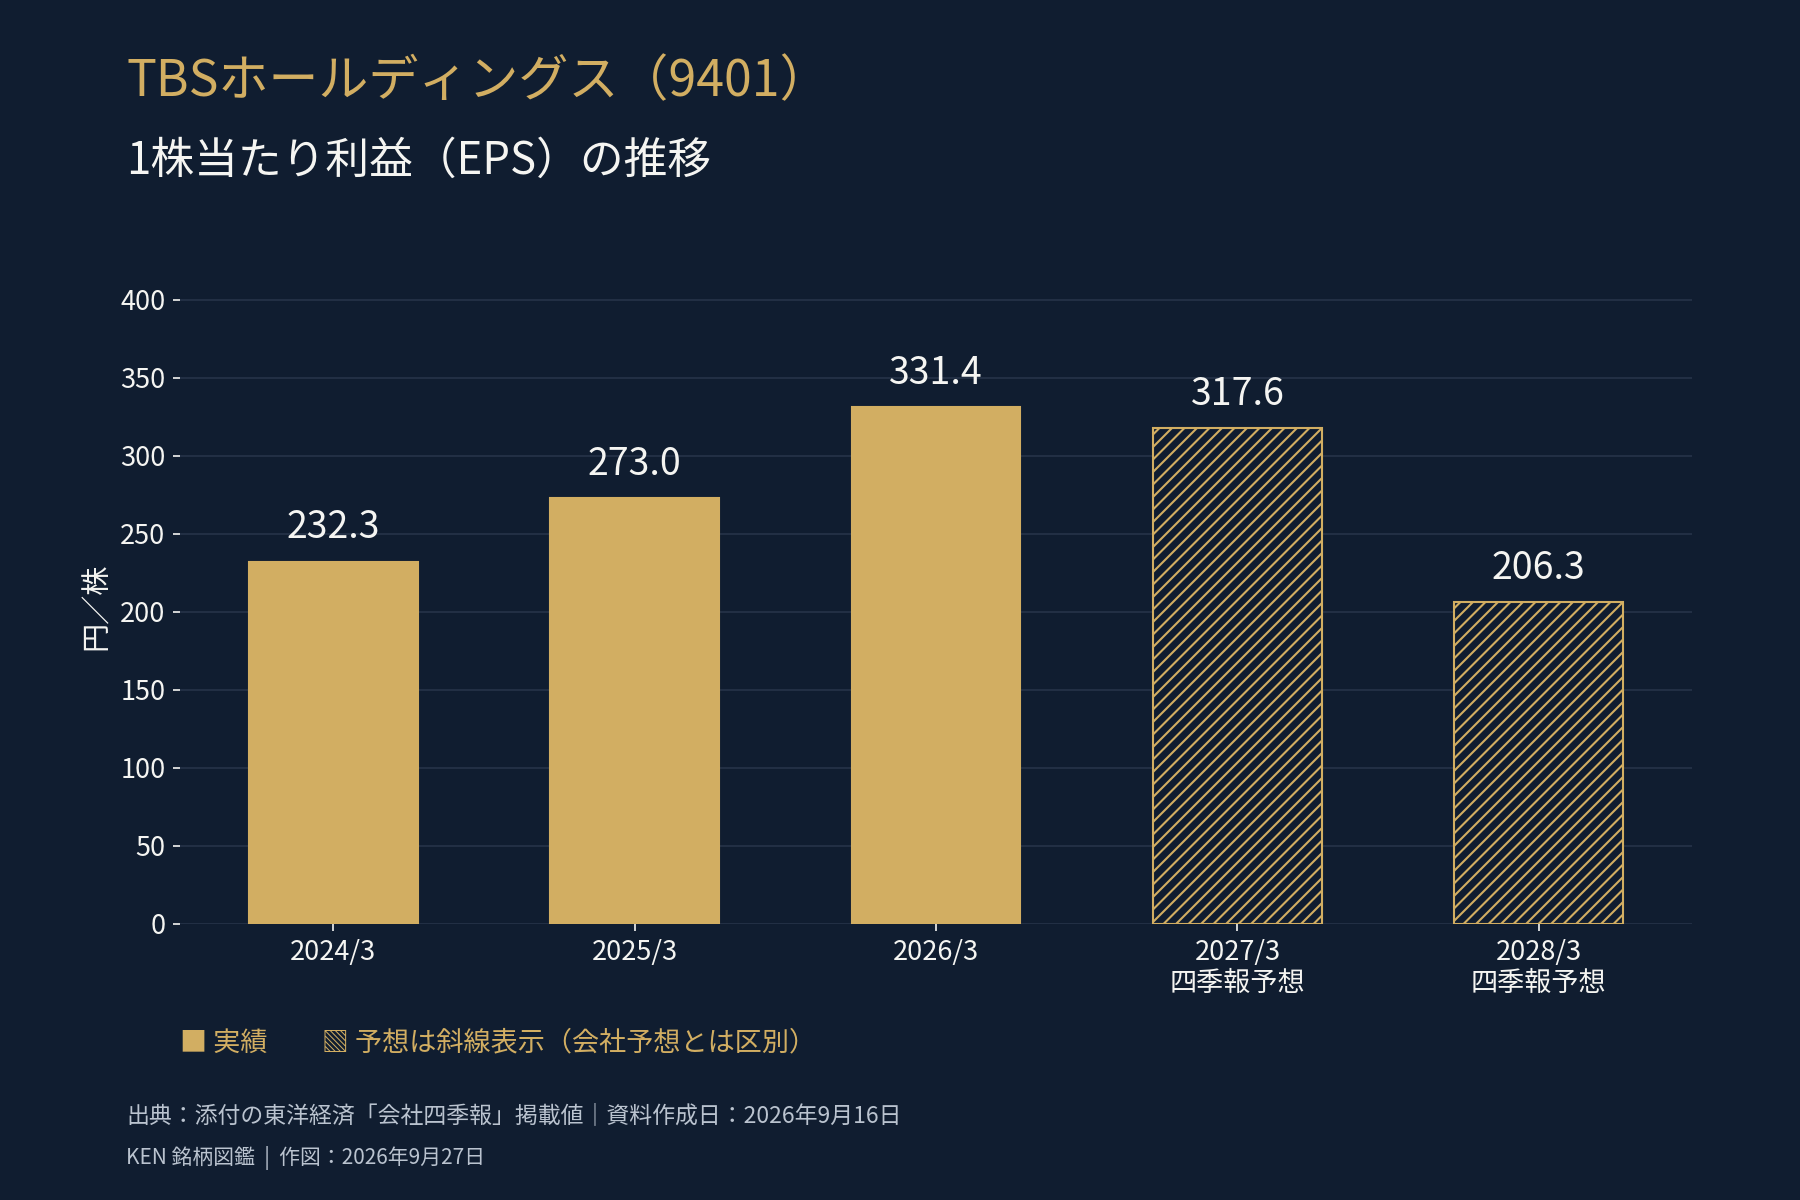
| 2024年3月期 | 3,943億円 | 152億円 | 277億円 | 381億円 | 232.3円 | 44円 | 3.8% |
| 2025年3月期 | 4,067億円 | 195億円 | 316億円 | 439億円 | 273.0円 | 68円 | 4.8% |
| 2026年3月期 | 4,249億円 | 248億円 | 374億円 | 522億円 | 331.4円 | 84円 | 5.8% |
| 2027年3月期(会社予想) | 4,350億円 | 230億円 | 380億円 | 485億円 | 317.6円※ | 100円 | 5.3% |
| 2028年3月期(四季報予想) | 4,550億円 | 245億円 | 395億円 | 315億円 | 206.3円 | 105円 | 5.4% |
出典:会社四季報(東洋経済・2026年9月16日作成)。2027年3月期は会社予想(2026年8月6日発表)、2028年3月期は四季報予想。※EPSは四季報予想値(会社予想EPSは316.21円)。
配当は安心して持てそうか
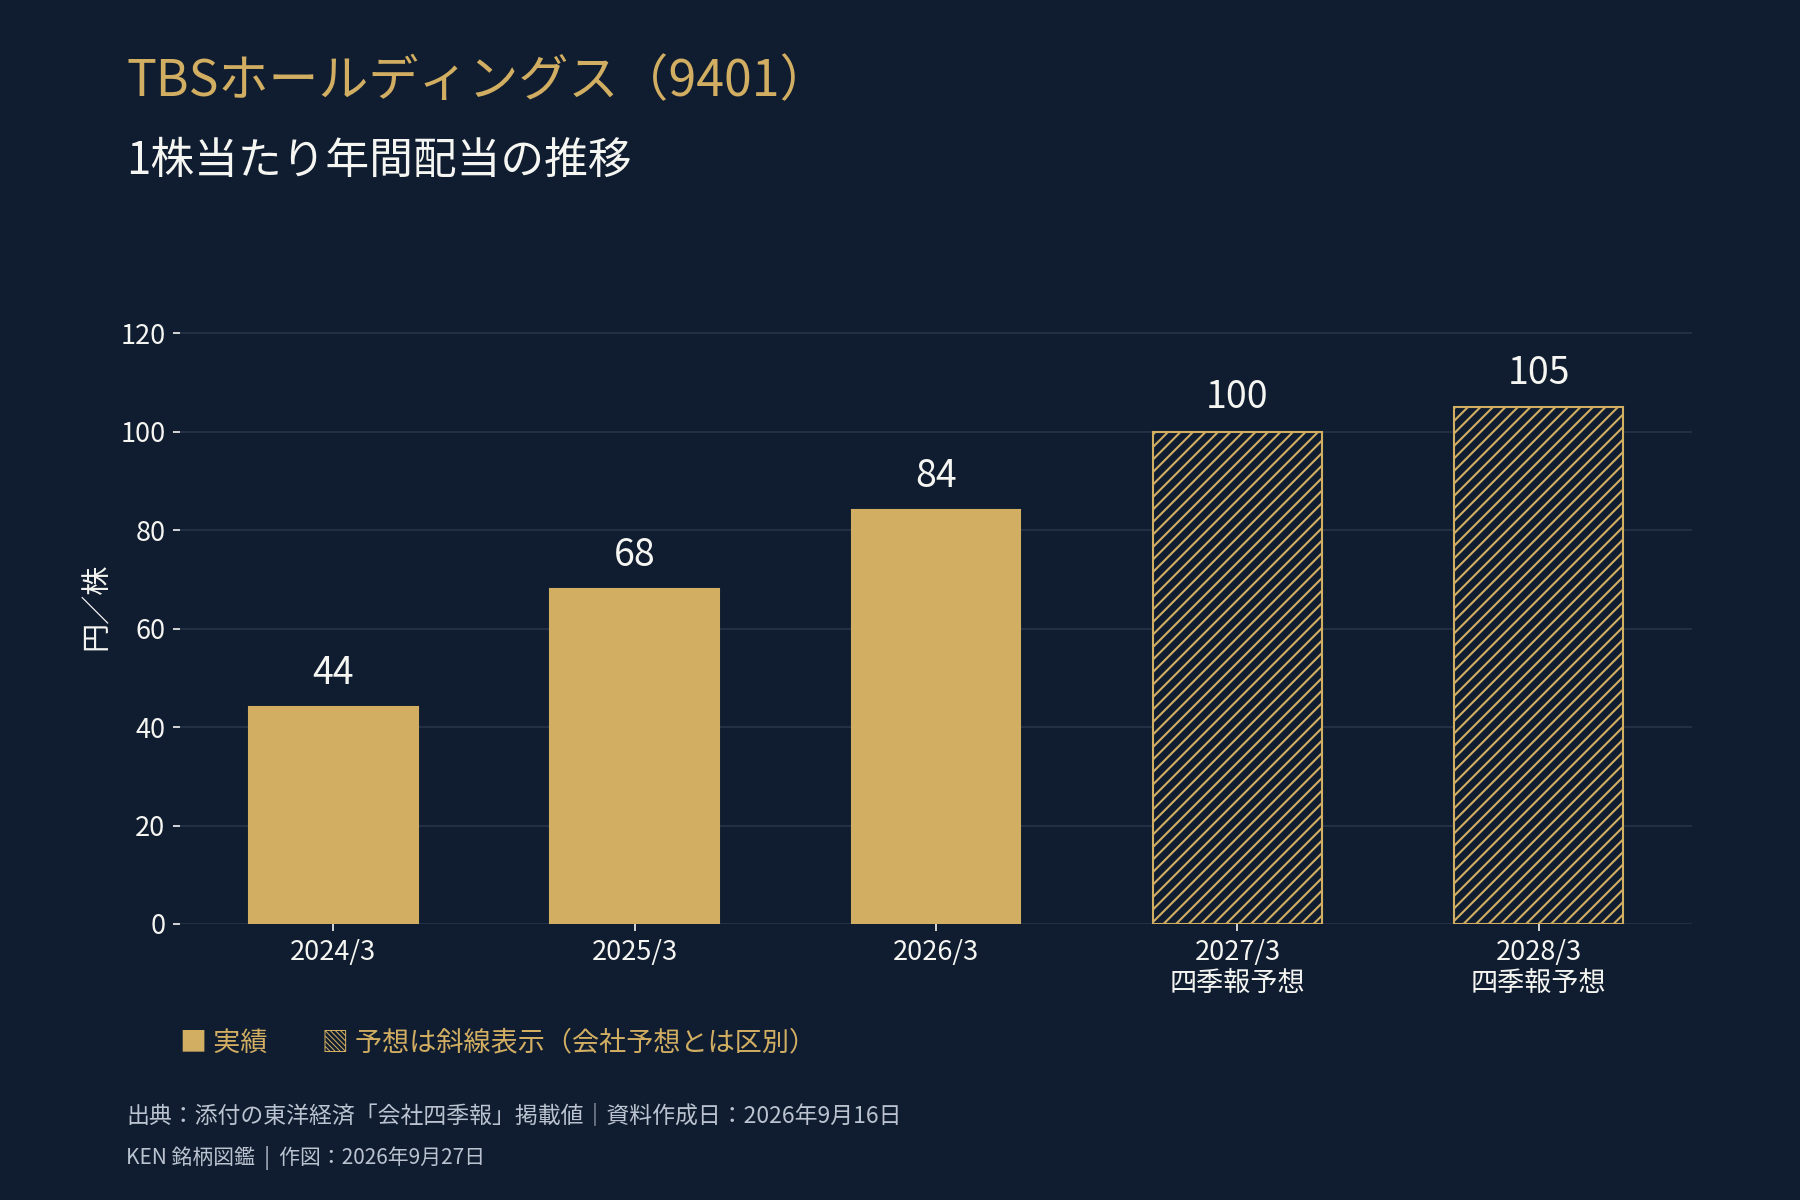
1株配当は、2024年3月期の44円から、2026年3月期の84円へ、2年でほぼ2倍。2027年3月期は100円、2028年3月期は105円と、四季報も増配を見込んでいます。
ただ、利回りは1.77%(100円÷株価5,639円・2026年9月29日終値)にとどまります。高配当株の基準(3%以上)には届きません。仮に配当105円で3%にするなら、株価は3,500円。いまの水準からは、4割ほど下の話です。
配当性向は、2027年3月期の予想で約32%と控えめです。ただし、2028年3月期は純利益が減る予想なので、105円÷EPS206.3円で約51%まで上がります。増配が続くかは、株の売却益や受取配当の行方にも左右されそうです。
財務・株価指標
| 項目 | 数値 |
|---|---|
| 株価(2026年9月29日終値) | 5,639円 |
| 時価総額 | 約9,084億円(5,639円×発行済株式数1億6,109万株・Yahoo!ファイナンス) |
| PER(予想) | 約17.8倍(会社予想EPS316.21円ベース) |
| PBR | 約0.54倍(Yahoo!ファイナンス・実績)/株主資本ベース(2026年6月末)なら約1.8倍 |
| 配当利回り(予想) | 1.77%(1株配当100円) |
| ROE | 5.1%(2026年3月期実績)/3.0%(予想) |
| 営業利益率 | 5.8%(2026年3月期) |
| 自己資本比率 | 69.2%(四季報)/株主資本ベースでは22.3%(2026年6月末) |
| 有利子負債 | 791億円(2026年6月末) |
| 外国人持株比率/特定株比率 | 17.7%/42.0% |
| 年初来(2026年1〜8月) | 高値6,634円(7月)/安値5,464円(3月) |
出典:株価はYahoo!ファイナンス、その他は会社四季報(東洋経済・2026年9月16日作成)、TBS 2027年3月期第1四半期決算短信(2026年8月6日)。株主資本ベースの数値も決算短信です。PBRは当ブログの概算です。
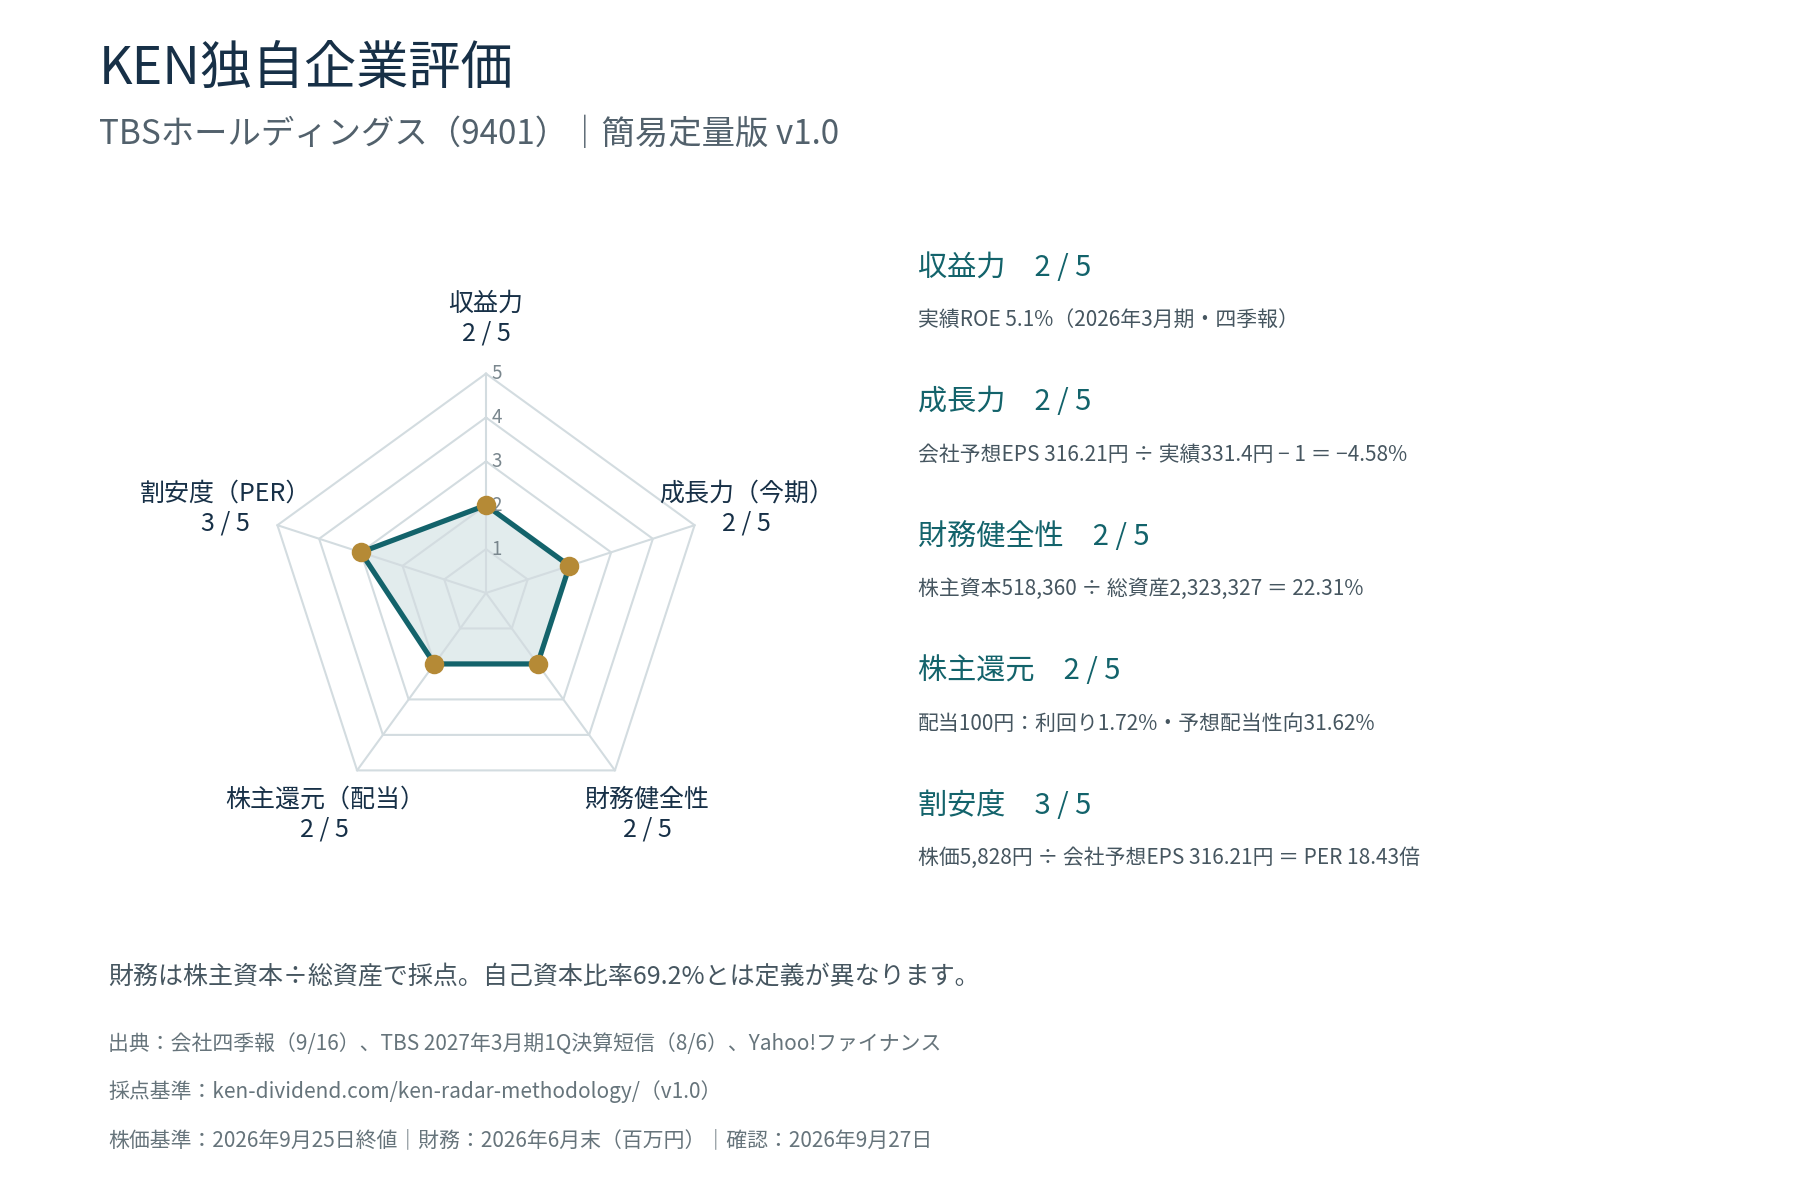
評価は、収益力2・成長力2・財務健全性2・株主還元2・割安度3と、全体的に真ん中より少し下です。
財務健全性が2なのは、この評価が「株主資本÷総資産」で採点しているためです。四季報の自己資本比率(69.2%)とは定義が違い、保有株の含み益を除くと、数字はだいぶ小さくなります。点数の低さは、この会社の構造が、機械的な採点と噛み合いにくいことの表れでもあると思います。
リスク・懸念点
- 本業(放送)の利益が伸びにくい:営業利益率は5.8%。四季報も、2027年3月期は「一転営業減益」と書いています。テレビ広告のタイム収入は頭打ち、スポット収入は想定を下回る状況です
- 利益の質が読みにくい:純利益は株の売却益で大きく動きます。2028年3月期の純利益は、四季報予想で約4割減です
- 東京エレクトロンの値動きの影響を受けやすい:半導体の設備投資が変われば、保有株の評価や受取配当も変わります。テレビ局に投資しているつもりで、半導体のリスクも背負う形になります
- ROEが低い:5.1%(今期予想は3.0%)。純資産の大半を占める含み益は、事業の稼ぐ力とは別物です
- 株主還元は会社次第:2026年5月には、自己株式を約450万株消却しました(発行済株式数は1億6,559万株から1億6,109万株へ・決算短信)。ただ、保有株のさらなる売却や自社株買いが続くかは、会社の判断です
自分なら持ち続けられるか/今、持てるか
率直に言うと、TBSを買うつもりは、ありません。
いまのTBSは、私には「東京エレクトロンありきの会社」に見えます。株価も利益も純資産も、東京エレクトロンの値動きに引っ張られます。そして、本業の放送に、この先の伸びを期待できるようには思えません。営業利益は減る見通しで、営業利益率も5.8%です。
一見すると、PBR約0.54倍や、保有株の大きさから「割安」に見えます。会社も、含み益の売却と再配分を、次期中期経営計画で発表すると言っています。ここは、たしかに面白いところです。ただ、その割安が縮むかどうかは、会社の判断次第です。それを私が待つ理由には、なりません。
それに、配当利回りは1.8%で、私の高配当株の基準(3%)にも遠いです。
もし東京エレクトロンの成長に乗りたいなら、TBSを経由するのではなく、東京エレクトロンそのものを買うほうが、スジが通ると思います。(そちらは、ボラティリティの大きさに私が耐えられそうにないので、いまは「ウォッチ」に置いています。)
では、なぜこの記事を書いたのか。「テレビ局を調べていたら、実は東京エレクトロンの持株会社みたいになっていた」というストーリーが、他の人が読んでも面白そうだと思ったからです。買う・買わないは別として、こういう会社の構造を知っておくのも、投資の楽しみのひとつだと思っています。🐕
KEN独自評価とのズレ:点数は全項目が2〜3点と中間で、「悪い会社」という点数ではありません。放送の弱さと、含み資産の大きさが同居していて、機械的なスコアでは測りにくい会社です。だからこそ、点数だけで決めず、「何が利益を生んでいるのか」を見て判断しました。
自分の投資方針での位置づけ
高配当株(配当コア)としては、利回り1.77%・ROE5.1%で対象外です。「衛星グロース枠」(総資産の2%まで・配当利回りは不問)の選定基準6項目に照らしても、次のとおり満たしていません。
| 選定基準 | 基準値 | TBSの実績 | 判定 |
|---|---|---|---|
| ROE | 15%以上 | 5.1%(2026年3月期) | ✕ |
| 営業利益率 | 10%以上 | 5.8% | ✕ |
| EPS成長率 | 10%以上 | 2024年3月期232.3円→2026年3月期331.4円(年約19%)。ただし2027年3月期以降は減益予想 | △ |
| 自己資本比率 | 40%以上 | 69.2%(四季報)。株主資本ベースでは22.3% | ◯(定義により✕) |
| 時価総額 | 2,000億円以上 | 約9,084億円 | ◯ |
| PER(予想) | 60倍以下 | 約18.4倍 | ◯ |
私の投資は、3つに分かれています。
- コア高配当:配当・増配で資産をつくる(基本は持ち続ける)
- 衛星グロース:1〜5年ほど、成長のシナリオに納得して持つ少額枠
- 気になる銘柄ウォッチ:持たずに、企業を調べて楽しむ枠
TBSは、どの基準にも合いません。買うつもりはなく、調べて楽しむための「気になる銘柄ウォッチ」の枠に置いています。
同じ「気になる銘柄ウォッチ」の半導体関連には、アドバンテストもあります。
次の決算で確認したい点
2027年3月期の会社予想(営業利益230億円)の進捗と、放送のスポット収入が戻るかどうか。あわせて、保有株の売却や自社株買いなど、株主還元の動きがあるかを見たいと思います。
📌 まとめ
- TBSは、放送と不動産が柱の民放キー局。売上の4%の不動産が、営業利益の約4分の1を稼ぐ
- 東京エレクトロンの株を大量に保有していて、利益・純資産・株価がその値動きの影響を受けやすい
- 本業の営業利益は減益見通し。純利益も株の売却益で大きく動く
- 配当は増配基調だが、利回りは1.77%で高配当株の基準(3%)には届かない
- 私は未保有で、買うつもりはない。いまのTBSは「東京エレクトロンありきの会社」で、本業に期待しにくいから。東京エレクトロンに乗りたいなら、そちらを直接買うほうがスジが通ると思う
関連記事
参考にした情報
- 会社四季報(東洋経済・2026年9月16日作成)
- TBSホールディングス 2027年3月期第1四半期決算短信(2026年8月6日・TBSホールディングスIR)
- TBSホールディングス 有価証券報告書(2026年3月期・TBSホールディングスIR)
- 東京エレクトロン 株式情報・大株主の状況(2026年3月31日現在・東京エレクトロンIR)
- TBSホールディングス 2025年度決算説明会資料・質疑応答(2026年5月14日・TBSホールディングスIR)
- Yahoo!ファイナンス(TBS・東京エレクトロンの株価、2026年9月29日終値)
情報の確認日:2026年9月30日(株価基準日9月29日。KEN独自企業評価のスコア・レーダーのみ9月25日基準)。業績・株価は変動します。2027年3月期は会社予想、2028年3月期は四季報予想です。
【免責事項】本記事は保有・購入を前提としない企業研究の記録であり、特定の金融商品の売買を推奨するものではありません。投資判断は最新の一次情報をご自身で確認のうえ行ってください。