- アドバンテストが、半導体の世界でどんな役回りの会社なのか
- 売上が1兆円を超えても「一度は利益が半分になった」ことがある会社だという事実
- 私が過去に買い逃した経験も含めて、今どう見ているか
こんにちは、投資家ケンです。
「日本株の銘柄図鑑」シリーズ。証券コード6857、電気機器(半導体検査装置)。保有状況:未保有(過去に指値で買えなかった経験があります)。
アドバンテスト、名前はよく聞きますよね。私の中では「買いそびれた株」として、ちょっと特別な存在です。
—
私が一度、買い逃した会社です
あの頃は、これから半導体の伸びが大きく期待できる相場でした。アドバンテストが割安であることは、わかっていました。ただ、気になっていたのは値動きの激しさです。
そこで、その時のチャートを見て「ここなら安全だろう」と思える5,000円で指値を入れました。ところが、あっという間に株価が上がってしまい、約定することはできませんでした。
この経験が、「配当コアとは別に、成長企業を評価する枠(衛星グロース枠)を作ろう」と考えたきっかけの1つでした。
私はいま、この会社をこう見ている
率直な感想は、高すぎて手が出ないです。買い逃した経験を知っているだけに、その影響は思いっきりあります。
今の株価は約32,000円・予想PER約35倍・PBR22倍。あの経験があるので、余計に高く見えるのだと思います。
—
一言で言うと、どんな会社?
半導体をつくる過程で、チップが設計どおりに動くかを確かめる「検査装置(テスタ)」の世界大手です。四季報の特色欄には「半導体検査装置で世界大手。非メモリ用中心。DRAM用では首位。システムレベルテストも」とあります。半導体は作って終わりではなく、必ず「ちゃんと動くか」を検査してから出荷されます。その検査の道具を売る会社、というイメージです。
1954年設立・1983年上場。連結事業は、テストシステム事業が売上の約90%(営業利益率51%)、サービス他が約10%。海外売上比率は98%です(四季報・26年3月期)。
どうやって稼いでいるか
半導体メーカーが工場の生産能力を増やしたり、新しい世代のチップを作ったりするたびに、検査装置が必要になります。だから、半導体の設備投資が盛り上がる局面では売上が大きく伸びます。
四季報の急成長欄には「ロジック向けでAI需要が想定超、GPU用途軸に数量急伸。メモリー向けも高性能DRAM用さらに増勢」とあります。ロジック検査装置の年産能力は、今期末に5000台メド。28年末から29年初頭には1万台体制へ前倒しする計画だそうです。
直近の2026年3月期は、売上高1兆1,286億円・営業利益4,991億円で、営業利益率は44.2%(前期から+18.9ポイント)。製造業としては驚くほど高い数字です。2027年3月期の会社予想は、売上高1兆7,140億円・営業利益8,460億円(営業利益率49.4%)です。
業績推移
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2021年3月期 | 3,128億円 | 707億円 | 698億円 | 88.47円 | 29.5円 | 22.6% |
| 2022年3月期 | 4,169億円 | 1,147億円 | 873億円 | 112.39円 | 30円 | 27.5% |
| 2023年3月期 | 5,602億円 | 1,677億円 | 1,304億円 | 174.35円 | 33.75円 | 29.9% |
| 2024年3月期 | 4,865億円 | 816億円 | 623億円 | 84.45円 | 34.25円 | 16.8% |
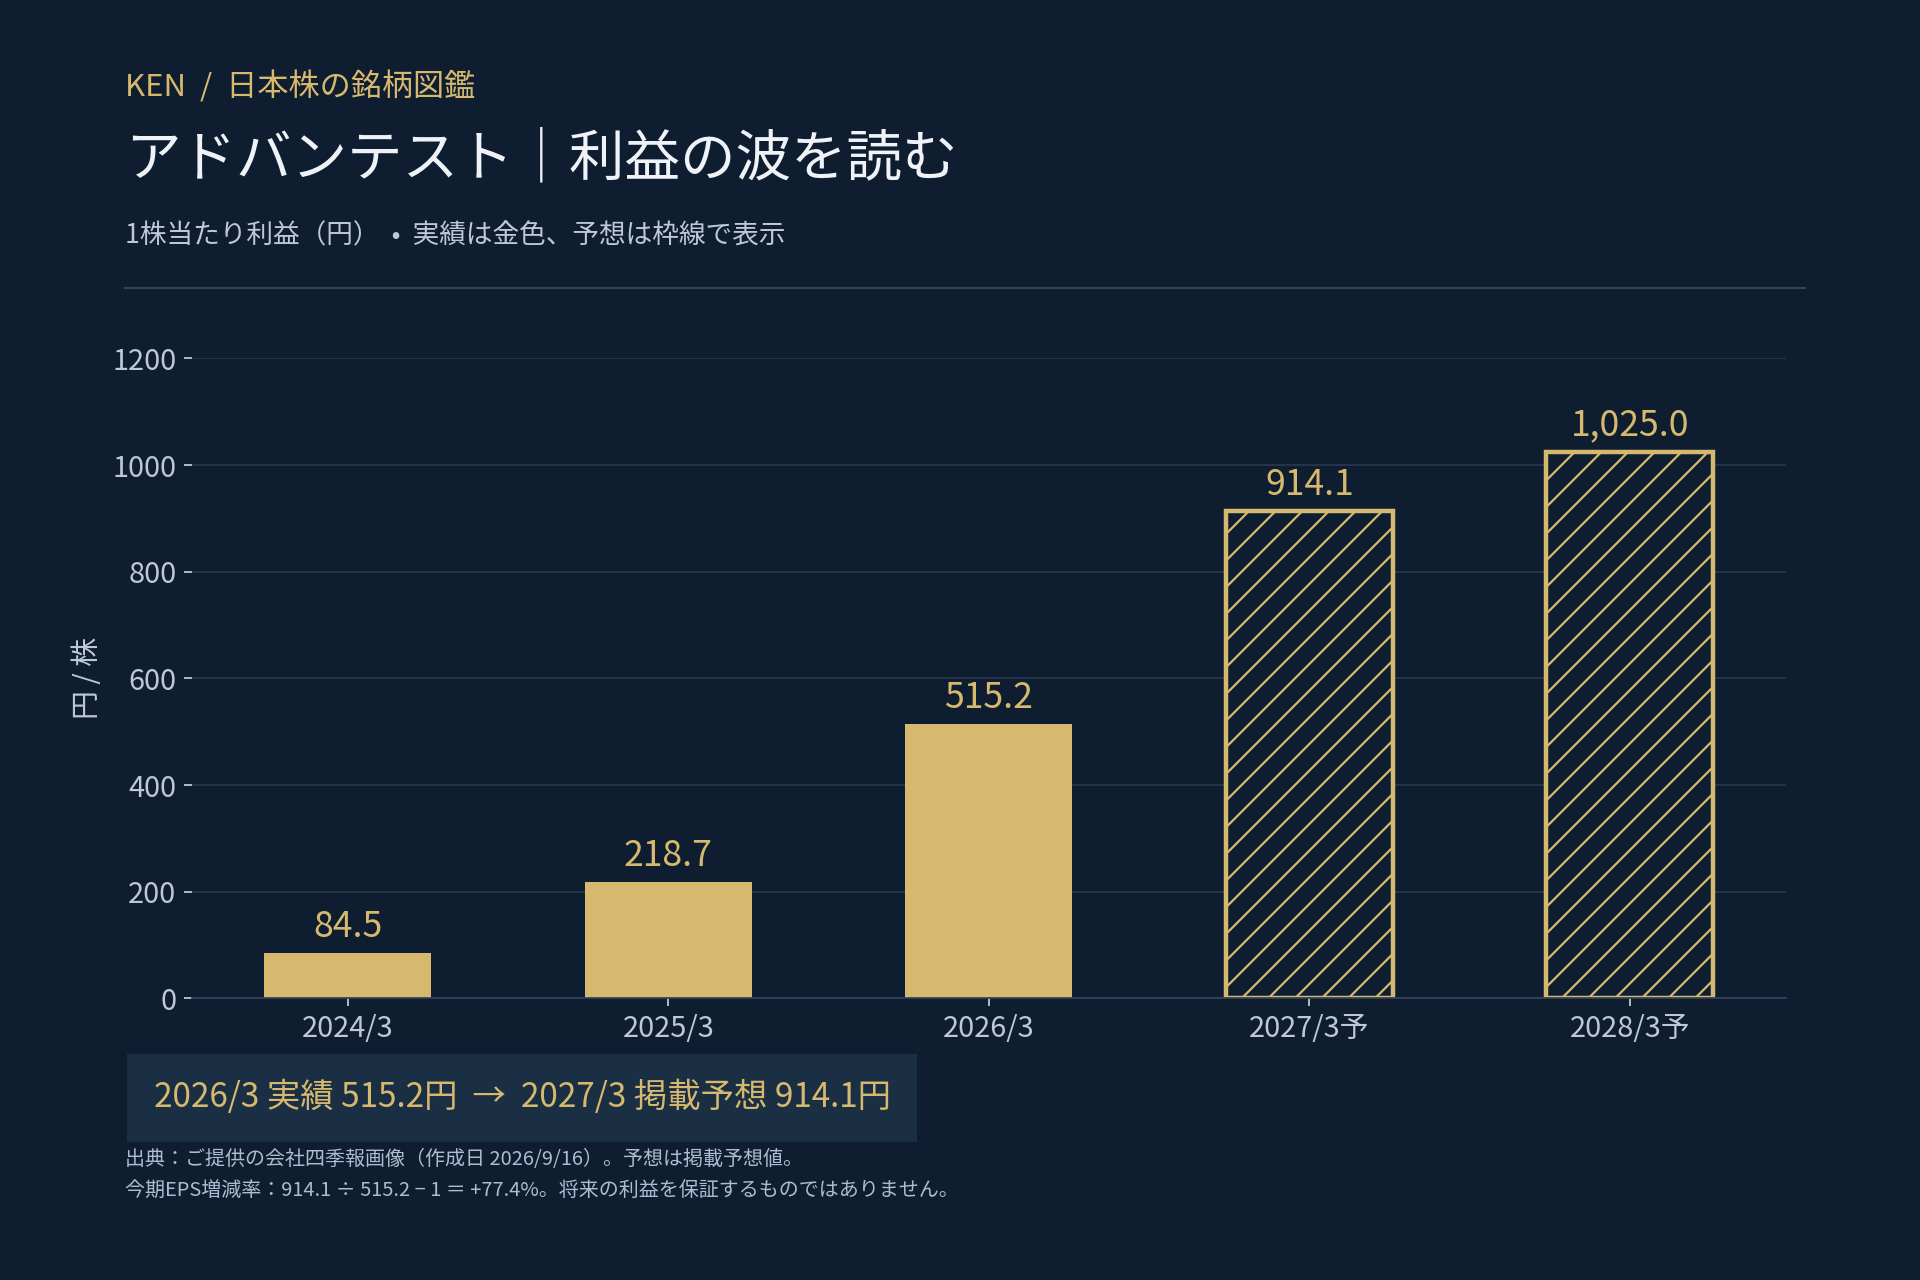
| 2025年3月期 | 7,797億円 | 2,282億円 | 1,612億円 | 218.67円 | 39円 | 29.3% |
| 2026年3月期 | 1兆1,286億円 | 4,991億円 | 3,754億円 | 515.15円 | 59円 | 44.2% |
| 2027年3月期(会社予想) | 1兆7,140億円 | 8,460億円 | 6,600億円 | 914.1円 | 70〜100円 | 49.4% |
| 2028年3月期(四季報予想) | 1兆9,000億円 | 9,500億円 | 7,400億円 | 1,025円 | 72〜115円 | 50.0% |
出典:2021〜23年3月期はIRBANK「アドバンテスト(6857) 業績推移」(2026年9月21日確認)、2024年3月期以降の予想は会社四季報(東洋経済・2026年9月16日作成)。2027年3月期は会社予想、2028年3月期は四季報予想です。EPSは株式分割(2023年10月・1→4)後の値で統一されています。
配当は安心して持てそうか
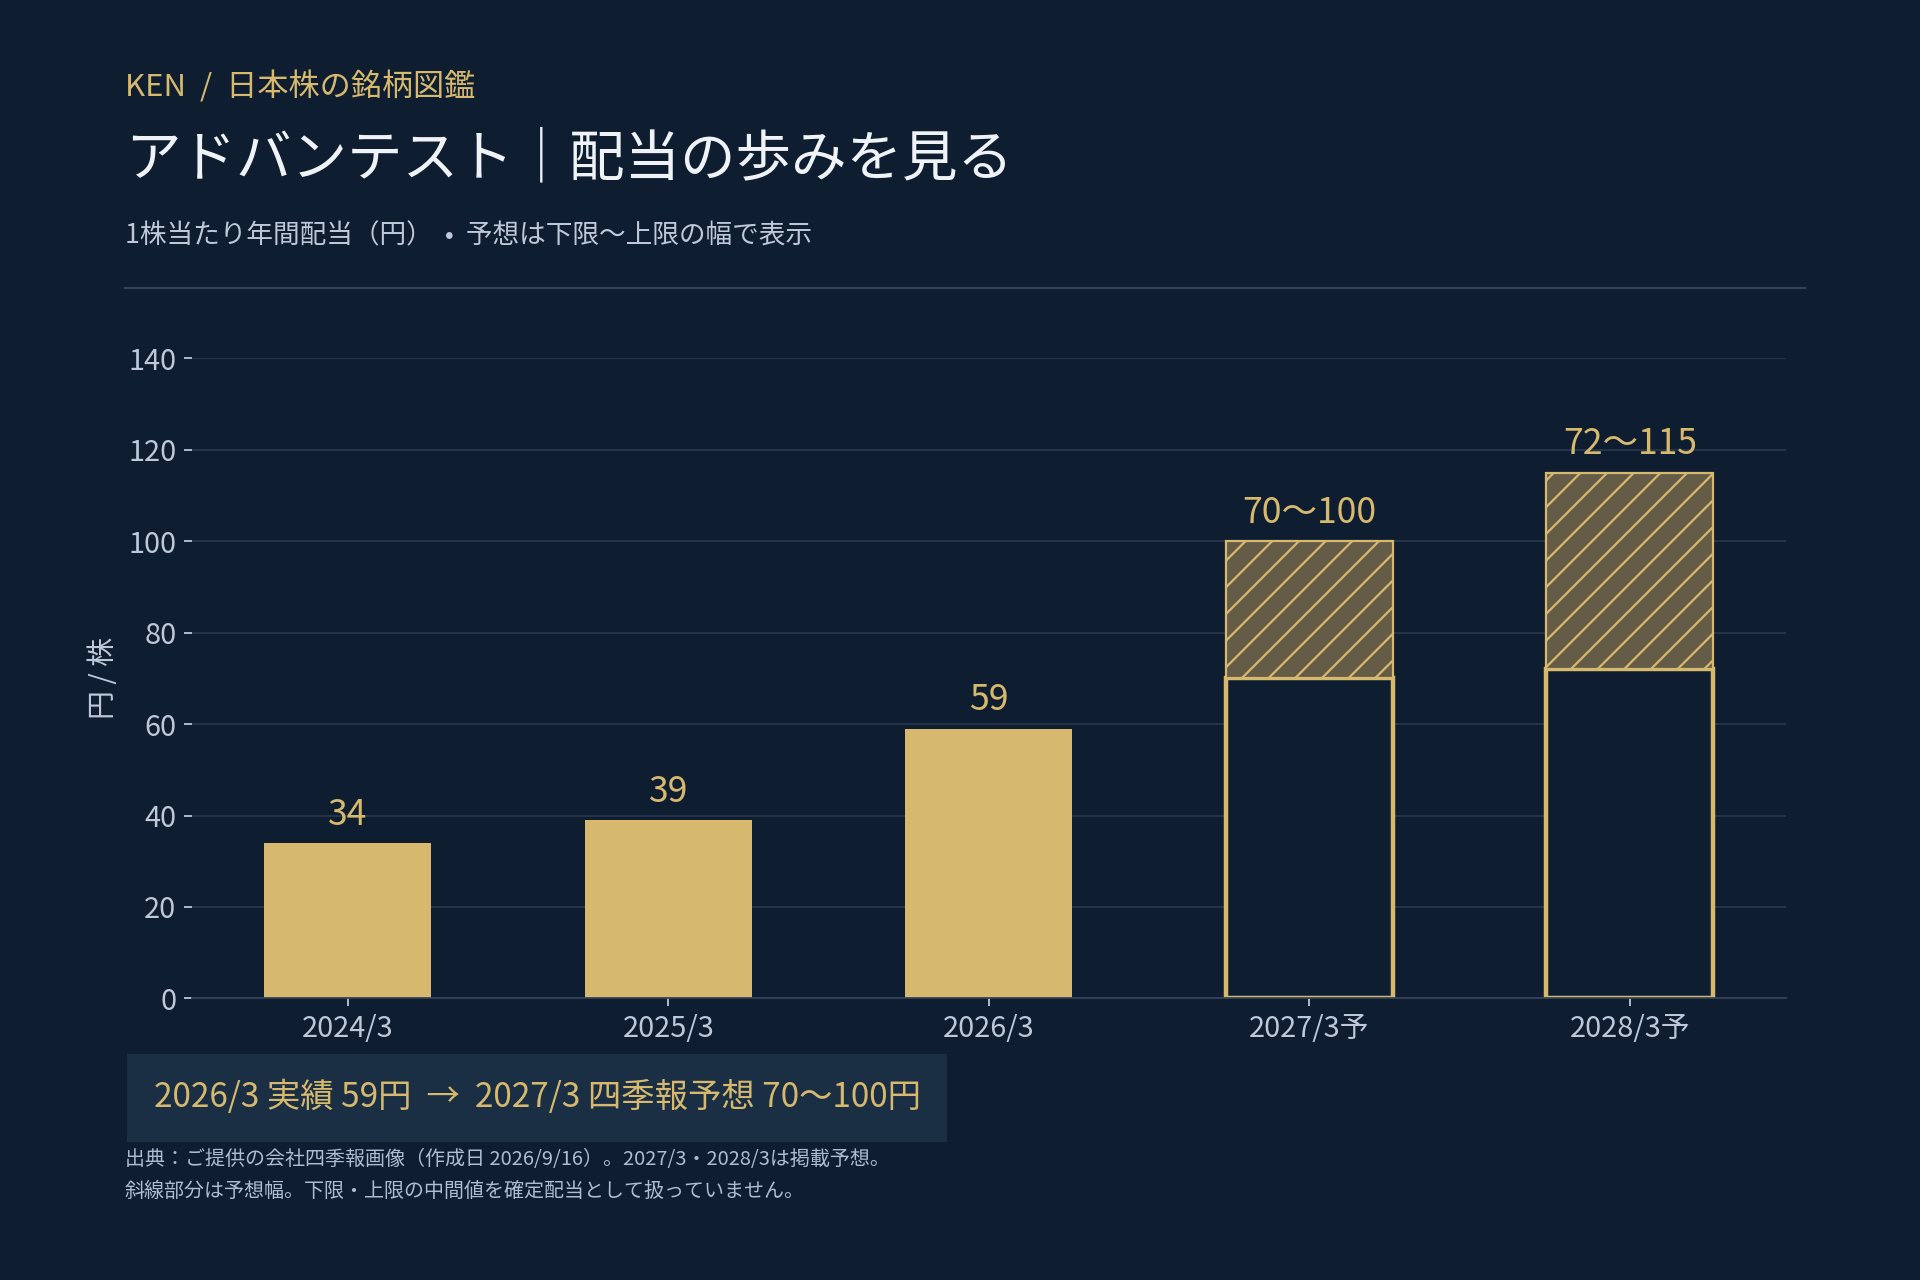
配当利回りは、実績で0.18%(1株配当59円・株価32,050円)、四季報の予想ベースでも0.20%です。高配当株の基準(3%以上)とはまったく別世界です。
ただ、配当の額はしっかり伸びています。2021年3月期の29.5円から2026年3月期の59円へ、5年で約2倍。2027年3月期の予想は、会社が70〜100円というレンジで示していて、四季報も「増配濃厚」と書いています。
利回りを目当てに持つ株ではなく、利益の成長を取りにいく株、という位置づけだと思います。私の高配当株とは、性格がまったく違います。
財務・株価指標
| 項目 | 数値 |
|---|---|
| 株価(2026年9月18日) | 32,050円(前日比+5.99%) |
| 時価総額 | 約23兆4,606億円 |
| PER(予想) | 約35倍 |
| PBR(実績) | 22.25倍 |
| 配当利回り | 0.18%(1株配当59円) |
| ROE | 57.6%(26.3期実績)/63.3%(27.3期予想) |
| 自己資本比率 | 68.8%(有利子負債889億円) |
| 外国人持株比率 | 45.8% |
| 年初来(2026年) | 高値38,730円(8月)/安値19,720円(3月) |
出典:株価・PER・時価総額はIRBANK「アドバンテスト(6857) 株式情報」(2026年9月21日確認・株価基準日9月18日)、ROE・自己資本比率・有利子負債・株価レンジ・持株比率は会社四季報(2026年9月16日作成)。ROEはIRBankでは47.2%と表示されますが、算出方法が異なるためとみられます。本記事では四季報の値を使っています。
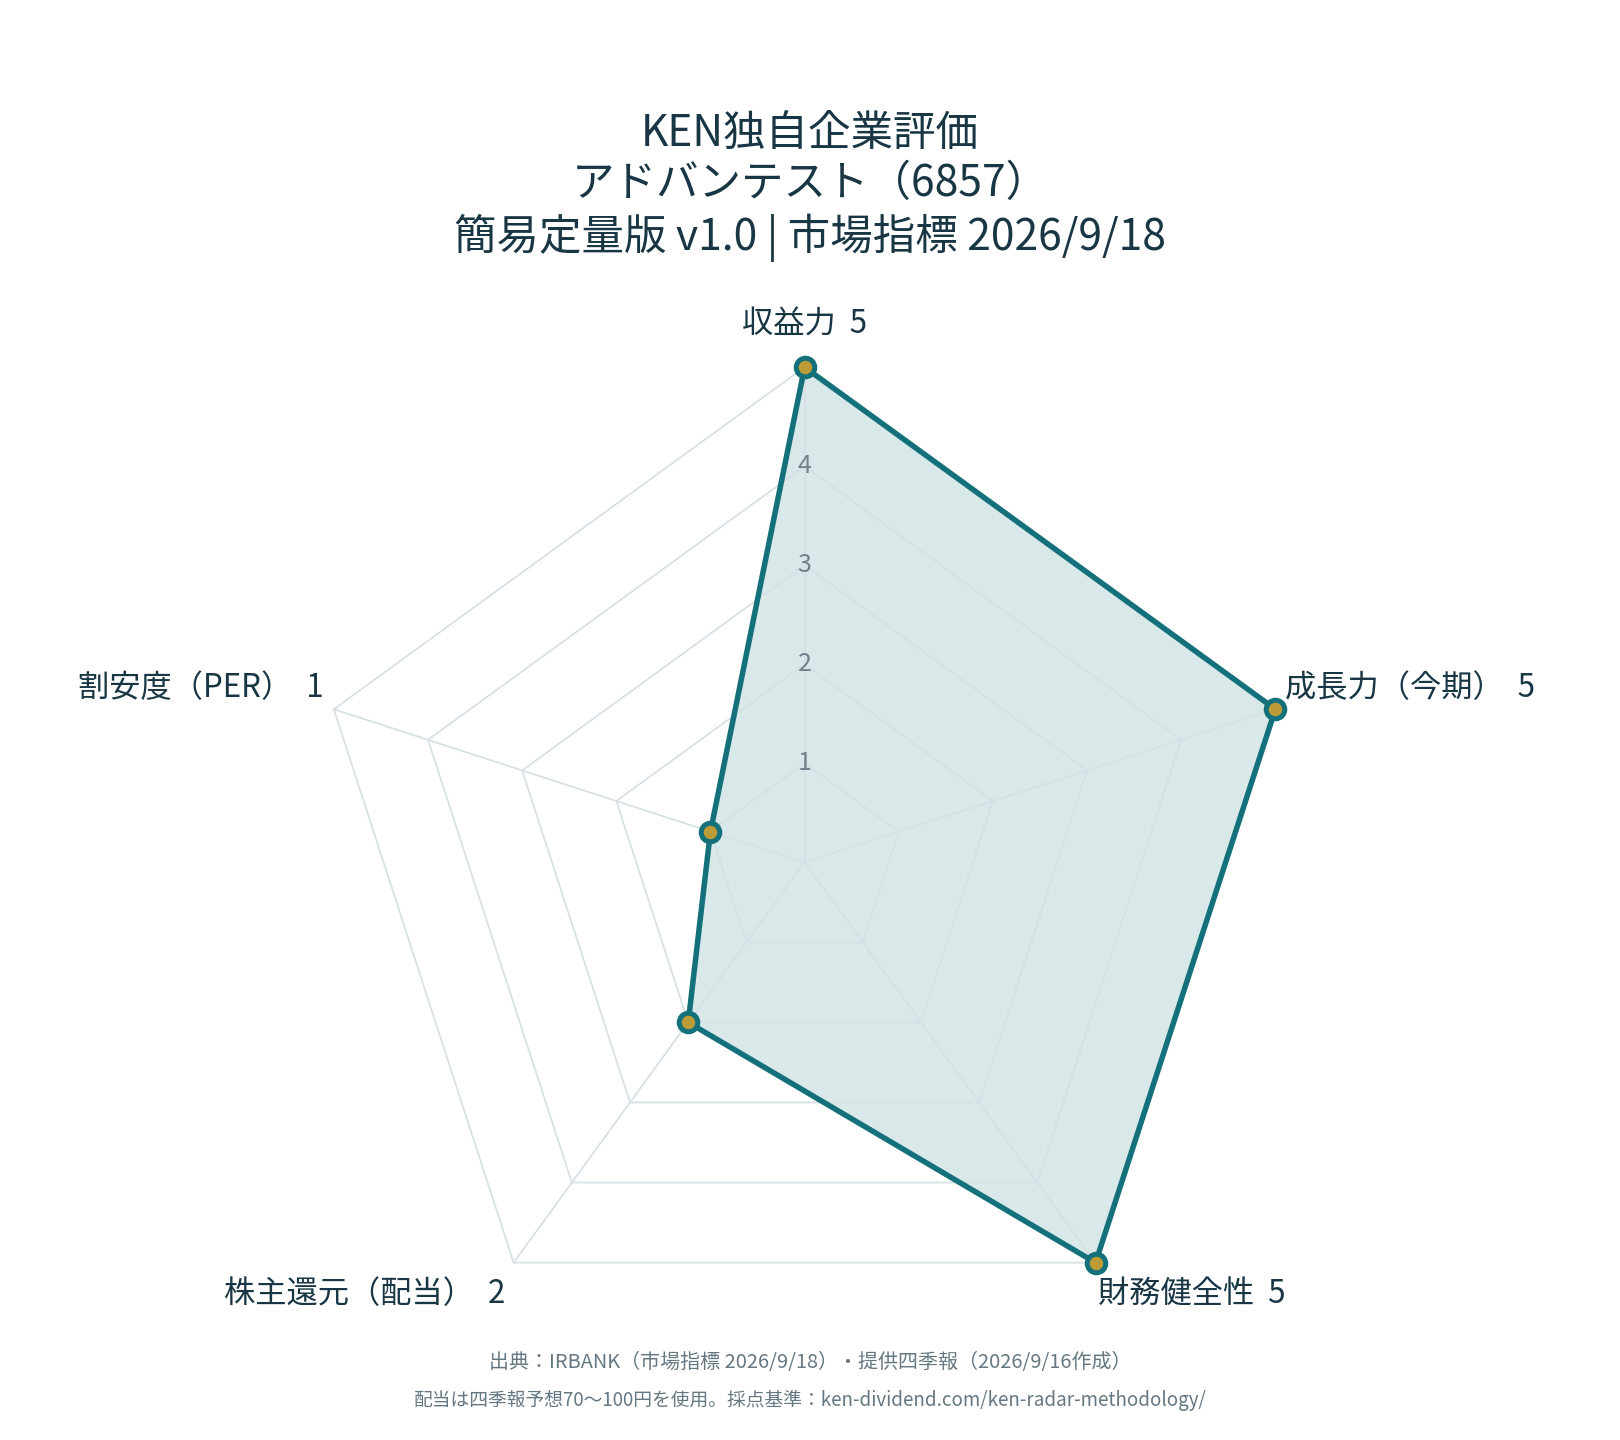
評価は、収益力5・成長力5・財務健全性5と満点が並ぶ一方、株主還元は2、割安度は1です。会社の質は最高クラスなのに、「今の株価で買うか」になると点数が伸びません。
リスク・懸念点
- 業績の波が大きい:上の表のとおり、2024年3月期は利益がほぼ半減しています。半導体の設備投資の増減に、業績が大きく左右されます
- 株価がすでに高い:PBR22倍・予想PER約35倍は、今後の大幅な増益がある程度織り込まれた水準だと思います
- 値動きが激しい:2026年の株価は、3月の19,720円から8月の38,730円まで、およそ2倍動いています。9月18日も1日で+5.99%動きました。株価の上下に耐えられるかどうかも、持つうえでは大事です
- AI・GPU向け需要への依存:四季報は成長の柱をAI・GPU向けと書いています。この分野の需要が変われば影響は大きいはずです。海外売上比率は98%です。なお、四季報の販売先欄は空欄で、主要顧客の構成は確認できていません
- 外国人持株比率は45.8%:海外投資家の動向にも影響されやすい株だと思います
自分なら持ち続けられるか/今、持てるか
5,000円とまでは言いません。ただ、半導体の相場は上下が激しく、大きく下がる場面も想定できると思っています(2024年3月期に利益がほぼ半減したことは、上の表のとおりです)。
なので、押し目なら買えるかも。今のところは、それくらいの感覚です。今の水準では、手が出ません。
ただし、3年、5年と持ち続けたいかと聞かれると、そこまでの確信はありません。もし買うとしても、成長を長く育てる投資というより、値動きを取りにいくスイングになりそうです。そして私は、スイングはしないと決めています。
なので、アドバンテストは投資対象ではなく、「気になる銘柄ウォッチ」に置いています。
KEN独自評価とのズレ:点数だけ見れば収益力・成長力・財務は満点ですが、私が今すぐ買わない理由は、割安度1と値動きの激しさにあります。機械的なスコアは会社の質を教えてくれますが、「その価格で、どんな持ち方なら自分が納得できるか」までは教えてくれません。
自分の投資方針での位置づけ
高配当株(配当コア)としては、利回り0.18%・PER35倍で対象外です。一方、「衛星グロース枠」(総資産の2%まで・配当利回りは不問)の選定基準6項目に照らすと、数値上はすべてクリアしています。
| 選定基準 | 基準値 | アドバンテストの実績 | 判定 |
|---|---|---|---|
| ROE | 15%以上 | 57.6%(26.3期実績・四季報) | ◯ |
| 営業利益率 | 10%以上 | 44.2%(26.3期) | ◯ |
| EPS成長率(5年) | 10%以上 | 約42%/年(21.3期88.47円→26.3期515.15円) | ◯ |
| 自己資本比率 | 40%以上 | 68.8% | ◯ |
| 時価総額 | 2,000億円以上 | 約23.5兆円 | ◯ |
| PER(予想) | 60倍以下 | 約35倍(予想EPS914.1円ベース) | ◯ |
数値はすべてクリアしています。でも、私の投資は3つに分かれています。
- コア高配当:配当・増配で資産をつくる(基本は持ち続ける)
- 衛星グロース:1〜5年ほど、成長のシナリオに納得して持つ少額枠(株価が上がっただけでは売らず、シナリオが崩れたら売る)
- 気になる銘柄ウォッチ:持たずに、企業を調べて楽しむ枠
「3〜5年持ちたい」と思えない銘柄は、数値がよくても衛星には入れず、ウォッチ止まり。アドバンテストは、いまのところここです。
ちなみに、今年の高値38,730円に対して、9月18日の32,050円は約17%下です。ただ、直前に1日で+6%動いた直後で、値動きが荒い局面です。押し目を待つ、という私の感覚は変わりません。
次の決算で確認したい点
2027年3月期の会社予想(営業利益8,460億円)の達成状況、そして受注の勢いが続いているかどうか。あわせて、一度利益が半減した2024年3月期のような減速の兆しがないかを見たいと思います。
📌 まとめ
- アドバンテストは、半導体の検査装置を作る会社。営業利益率は44%、2027年3月期は売上1.7兆円の会社予想
- ただし2024年3月期には利益がほぼ半減した、業績の波が大きい会社でもある
- PBR22倍・PER約35倍と株価はすでに高く、配当利回りは0.18%
- 衛星グロース枠の選定基準6項目は数値上すべてクリア。でも3〜5年持つ確信までは持てないので、「気になる銘柄ウォッチ」に置いている
- 未保有。私にとっては「一度買い逃した株」
関連記事
参考にした一次情報
- 会社四季報(東洋経済・2026年9月16日作成)
- IRBANK:アドバンテスト(6857) 株式情報
- IRBANK:アドバンテスト(6857) 業績推移
情報の確認日:2026年9月21日(株価基準日9月18日)。業績・株価は変動します。2027年3月期は会社予想、2028年3月期は四季報予想です。
【免責事項】本記事は保有・購入を前提としない企業研究の記録であり、特定の金融商品の売買を推奨するものではありません。投資判断は最新の一次情報をご自身で確認のうえ行ってください。