- ¥3,200で指値を入れた理由(まだ約定していません)
- 給湯器の「交換需要」が長期保有の候補として心強い理由
- 25期連続増配の裏側にある、営業利益ほぼ横ばい・中国事業の営業損失という気になる点
こんにちは、投資家ケンです。
給湯器やコンロは、普段はあまり意識しません。それでも、故障してお湯が出なくなれば、その大切さがすぐに分かります。
今回取り上げるリンナイは、そんな暮らしの設備を支える会社です。
「日本株の銘柄図鑑」シリーズ。証券コード5947、電気機器(家庭用機器)。まだ保有はしていませんが、2026年9月13日に¥3,200・100株の指値を入れました(2026年10月9日の終値¥3,351に対して約4.5%下。期限は2026年10月30日で、同じ条件で出し直しています。10月9日までの株価では、¥3,200には届いていません)。
—
なぜ¥3,200で指値を入れたのか
高配当株を探す中で目に留まった銘柄です。理由は3つあります。
- 利回り3.31%まで下がる。2026年10月9日終値¥3,351ベースの予想利回りは約3.16%(106円÷3,351円)で、私が高配当株に求める3%ラインぎりぎり。¥3,200まで下がれば、もう少し余裕を持てる水準になります
- 財務は揺らいでいない。自己資本比率67.6%(2026年6月末)・10年以上減配なしという土台は、多少の株価変動では崩れないと見ています
- 中国事業の懸念は「連結を壊すレベル」ではない。あとで詳しく書きますが、中国事業は営業損失に転落しています。悪材料を無視するのではなく、価格に少し織り込んだうえで指値を入れる、というバランスです
期限は2026年10月30日です(2026年10月8日に同じ条件で出し直しました)。約定するかは分かりません。この記事の株価と決算の数字は、2026年10月10日に、10月9日の終値と、2026年8月6日発表の第1四半期決算短信で更新しました。
—
私はいま、この会社をこう見ている
海外売上比率は57.8%まで上がっていて、もう「国内企業」というより「グローバルな熱機器メーカー」だと見ています。
海外と省エネ給湯には、まだ伸びしろがあると思っています。
ただ、成熟した会社なので、いわゆる高成長株ではありません。そこは分けて見ています。
中国については注意が必要だと思っています。リンナイは中国でもブランド力がありますが、住宅市場や消費環境の影響を受けやすく、中国の景気次第で揺らぐ可能性があります。
2027年3月期は年間106円の配当予想(実現すれば25期連続増配の見通し)。いっぽうで同じ期の営業利益計画は505億円とほぼ横ばい、中国事業は営業損失に転落しています。増配の記録が長いことと、今の事業が伸びていることは、分けて確認する必要があります。
—
一言で言うと、どんな会社?
リンナイは給湯機器と厨房機器を主力とするメーカーです。売上構成は給湯機器が約60%、厨房機器が約20%。海外売上比率は58%で、日本だけでなく、米国・中国・韓国・豪州などにも事業を展開しています。
私は、生活に必要な製品を供給し続ける会社には魅力を感じます。そのうえで、品質、販売・施工網、更新需要を利益につなげる力を確認したいと考えています。
何を売っていて、誰がお客さんなのか
| お客さんの困りごと | 提供する製品 |
|---|---|
| お湯を使いたい(給湯) | ガス給湯器・ハイブリッド給湯器 |
| 料理をしたい | ガスコンロ・ビルトインコンロ |
| 浴室を暖かく・清潔に保ちたい | 浴室暖房乾燥機 |
| 洗濯物を早く乾かしたい | 衣類乾燥機 |
| 業務用の厨房を回したい | 業務用厨房機器(飲食店・施設向け) |
お客さんは新築住宅の施主だけではありません。故障や老朽化による交換需要が土台にあり、一度設置された設備が長期的な買い替え需要につながります。ただし、交換時に必ず同じメーカーが選ばれるわけではなく、住宅市況や価格競争の影響も受けます。
どうやって利益を生み出しているのか
給湯器・厨房機器を製造し、工務店や住宅設備業者、家電量販店などを通じて家庭・施設に届けます。原材料(鋼材・銅・電子部品など)の価格変動を、販売価格へどれだけ転嫁できるかが利益の分かれ目です。
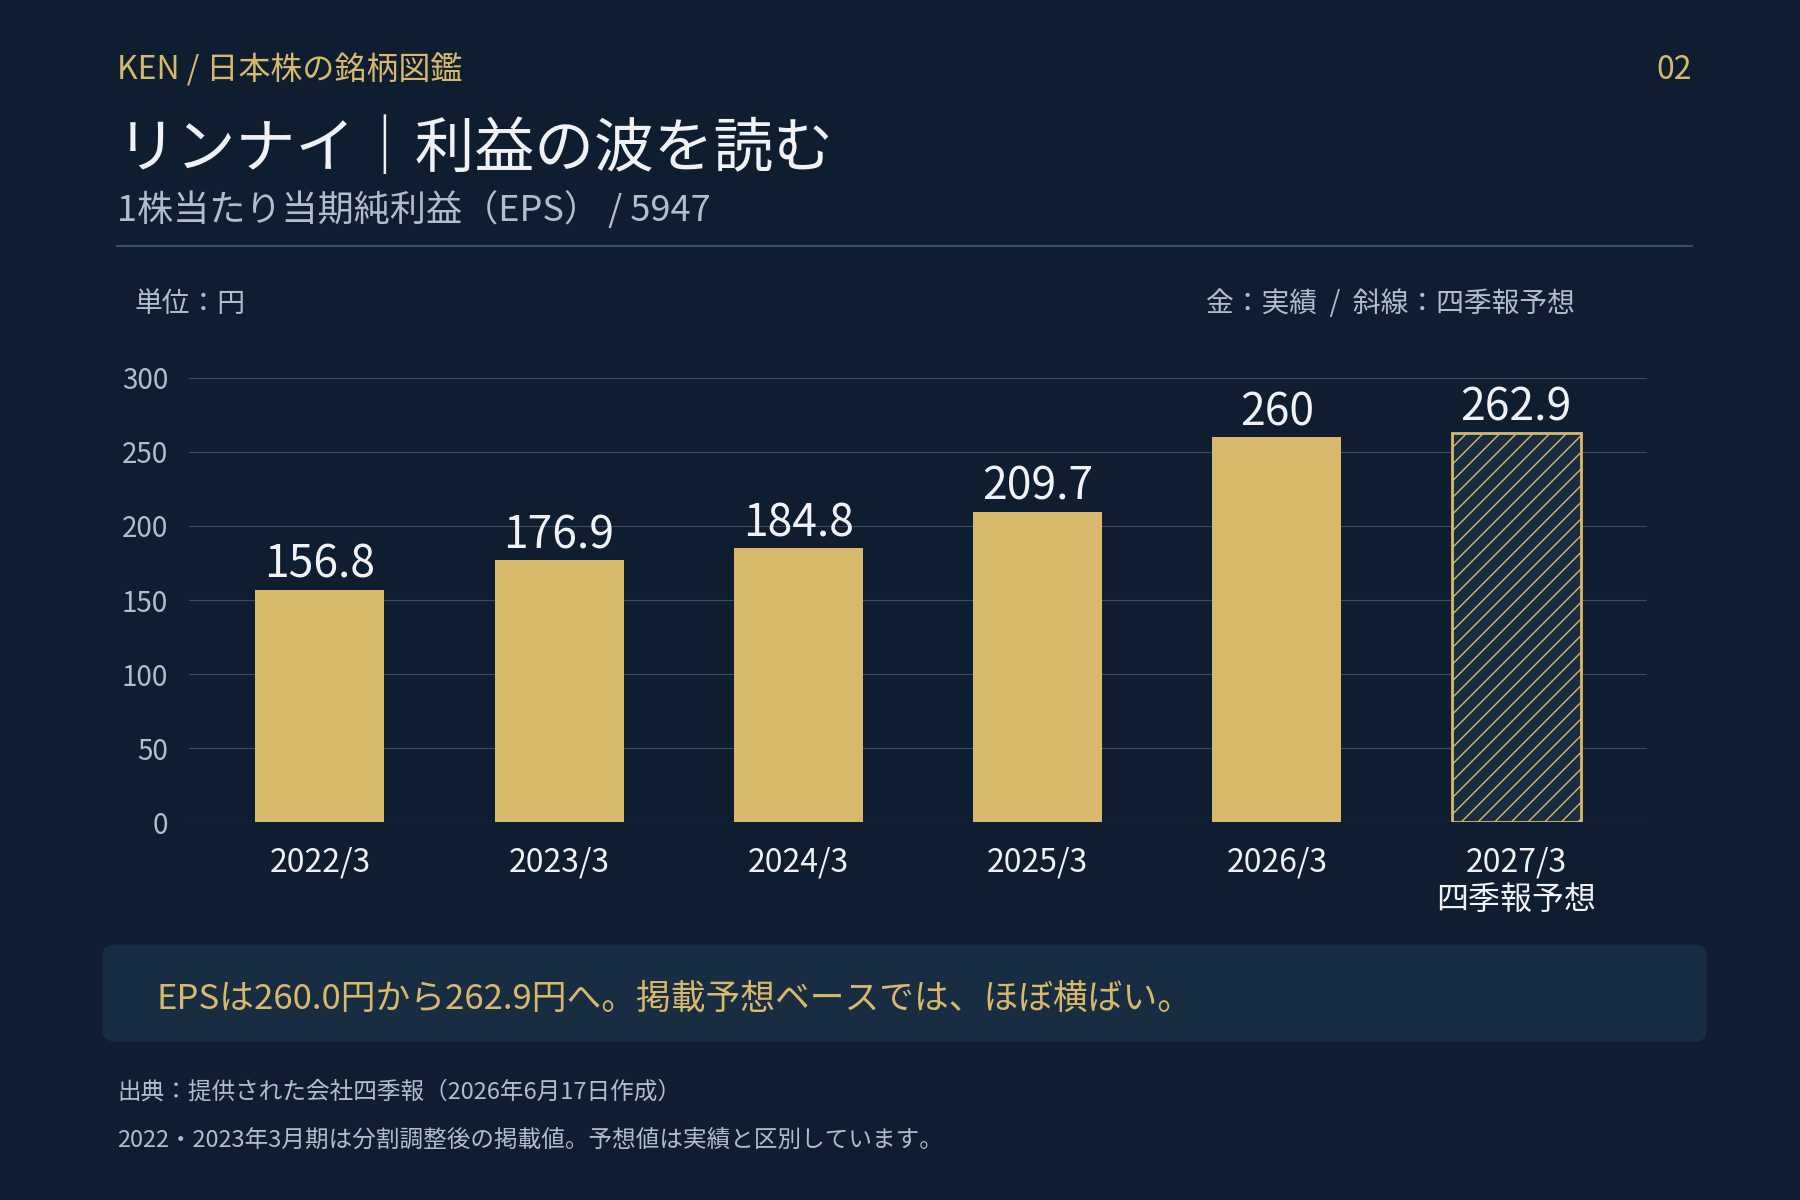
| 会社の業績 | 2026年3月期 実績 | 2027年3月期 会社予想 |
|---|---|---|
| 売上高 | 4,703.92億円 | 5,000.00億円 |
| 営業利益 | 505.31億円 | 505.00億円 |
| EPS(1株利益) | 260.0円 | 262.9円 |
| 年間配当 | 100円 | 106円 |
出典:会社四季報「財務状況」(2026年6月17日作成)。IRBank実測値(2026-09-14照合)と完全一致。
ここが今回いちばん伝えたいところです。2022年3月期から2026年3月期の4年間で売上高は約28%、営業利益は約41%増えました。ところが2027年3月期の計画は、売上高が約6.3%増える一方で営業利益はほぼ横ばい。営業利益率で見ると、2026年3月期の約10.7%から約10.1%へ低下する見込みです。増収という見出しだけで判断せず、利益が残るかを見ておきたいところです。
2026年8月6日に発表された第1四半期(2026年4〜6月)は、売上高1,136.69億円(前年同期比+10.6%)、営業利益91.95億円(−5.2%)、経常利益103.02億円(−3.5%)、純利益67.44億円(+1.8%)でした。通期の会社予想(売上高5,000億円・営業利益505億円・年間配当106円)は修正されていません。売上は伸びても営業利益が減っている点は、上で書いた「利益が残るか」という見方と重なります。
四季報には豪州の本社売却による特別利益の記載もあります。純利益やEPSが維持されていても、それが本業の利益によるものか、一時的な利益によるものかを確認する必要があります。
強みは何か
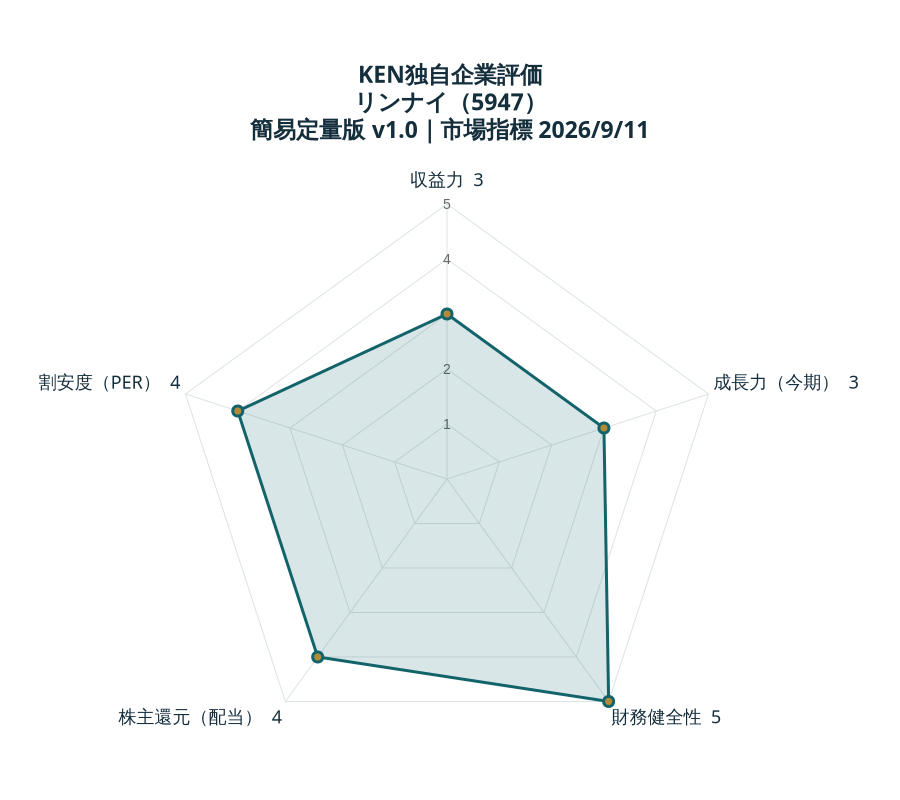
KEN独自企業評価|リンナイ
簡易定量版 v1.0。市場指標の基準日:2026/9/11。データ確認日:2026-09-15。直近通期実績・今期予想・財務比率は参照元の掲載値を使用しています。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 3/5 | ROE 9.74%(参照元の直近通期実績) |
| 成長力(今期) | 3/5 | EPS実績 259.96円 → 今期予想 262.91円/増減率 1.13% |
| 財務健全性 | 5/5 | 株主資本比率 67.62%(参照元の掲載値) |
| 株主還元(配当) | 4/5 | 予想年間配当 106.00円/利回り 3.09%/配当性向 40.32% |
| 割安度(PER) | 4/5 | 予想PER 13.05倍 |
出典:IRBANK リンナイの株式情報。採点基準・計算式・未評価の扱い。成長力は今期予想EPSの増減で、長期CAGRではありません。株主還元は配当の簡易評価です。総合的な企業価値・安全性や売買を推奨する評価ではありません。
元記事の執筆時点のデータとは時点・定義が異なる場合があります。
財務面では、現金等(約1,345億円)が有利子負債(約128億円)を大きく上回り、自己資本比率も67.3%(2026年3月期末。2026年6月末は67.6%)。借入への依存が小さい財務構造は、業績が一時的に落ち込んだ際の耐久力につながると考えます。
ただし、ROEは四季報ベースで8.6%です。私が目安にする10%には届いていません(irbank実測では実績9.74%・予想8.29%という数値もありますが、決算期の取り方の違いとみられます)。財務が厚いことと、資本効率が高いことは分けて評価します。
弱点・リスクは何か
- 中国事業が営業損失に転落——海外売上比率58%の会社の中で、収益に貢献していない地域が一つ出てきているということです。連結全体は増収増益基調ですが、この地域の損益がどちらに向かうかは次の決算で追いたいところです
- 原材料価格の上昇を販売価格へ転嫁できるか——鋼材・銅などのコストは変動します
- 電化製品での競争力——ガス機器で築いた基盤を、省エネ・電化の流れの中でも維持できるかが問われます
- 品質対応の費用——リンナイは浴室暖房乾燥機について無償点検・修理を案内しており、対応費用や信頼への影響も見落とせません
「良い会社だから大丈夫」で片づけず、次の決算でこの中国事業の損益と営業利益率の動きを追いかけます。
景気に強いか、弱いか
給湯器・厨房機器は生活必需品に近く、故障すればすぐに買い替えが必要になるという意味では底堅い需要があります。一方で、新築住宅向けは住宅着工の増減、海外事業は為替と現地の景気に影響を受けます。
「守りに強いディフェンシブ」と言い切るよりも、交換需要という下支えの上に、新築・海外という変動要因が乗っている、という見方の方が実態に近いと思います。
配当は安心して持てそうか
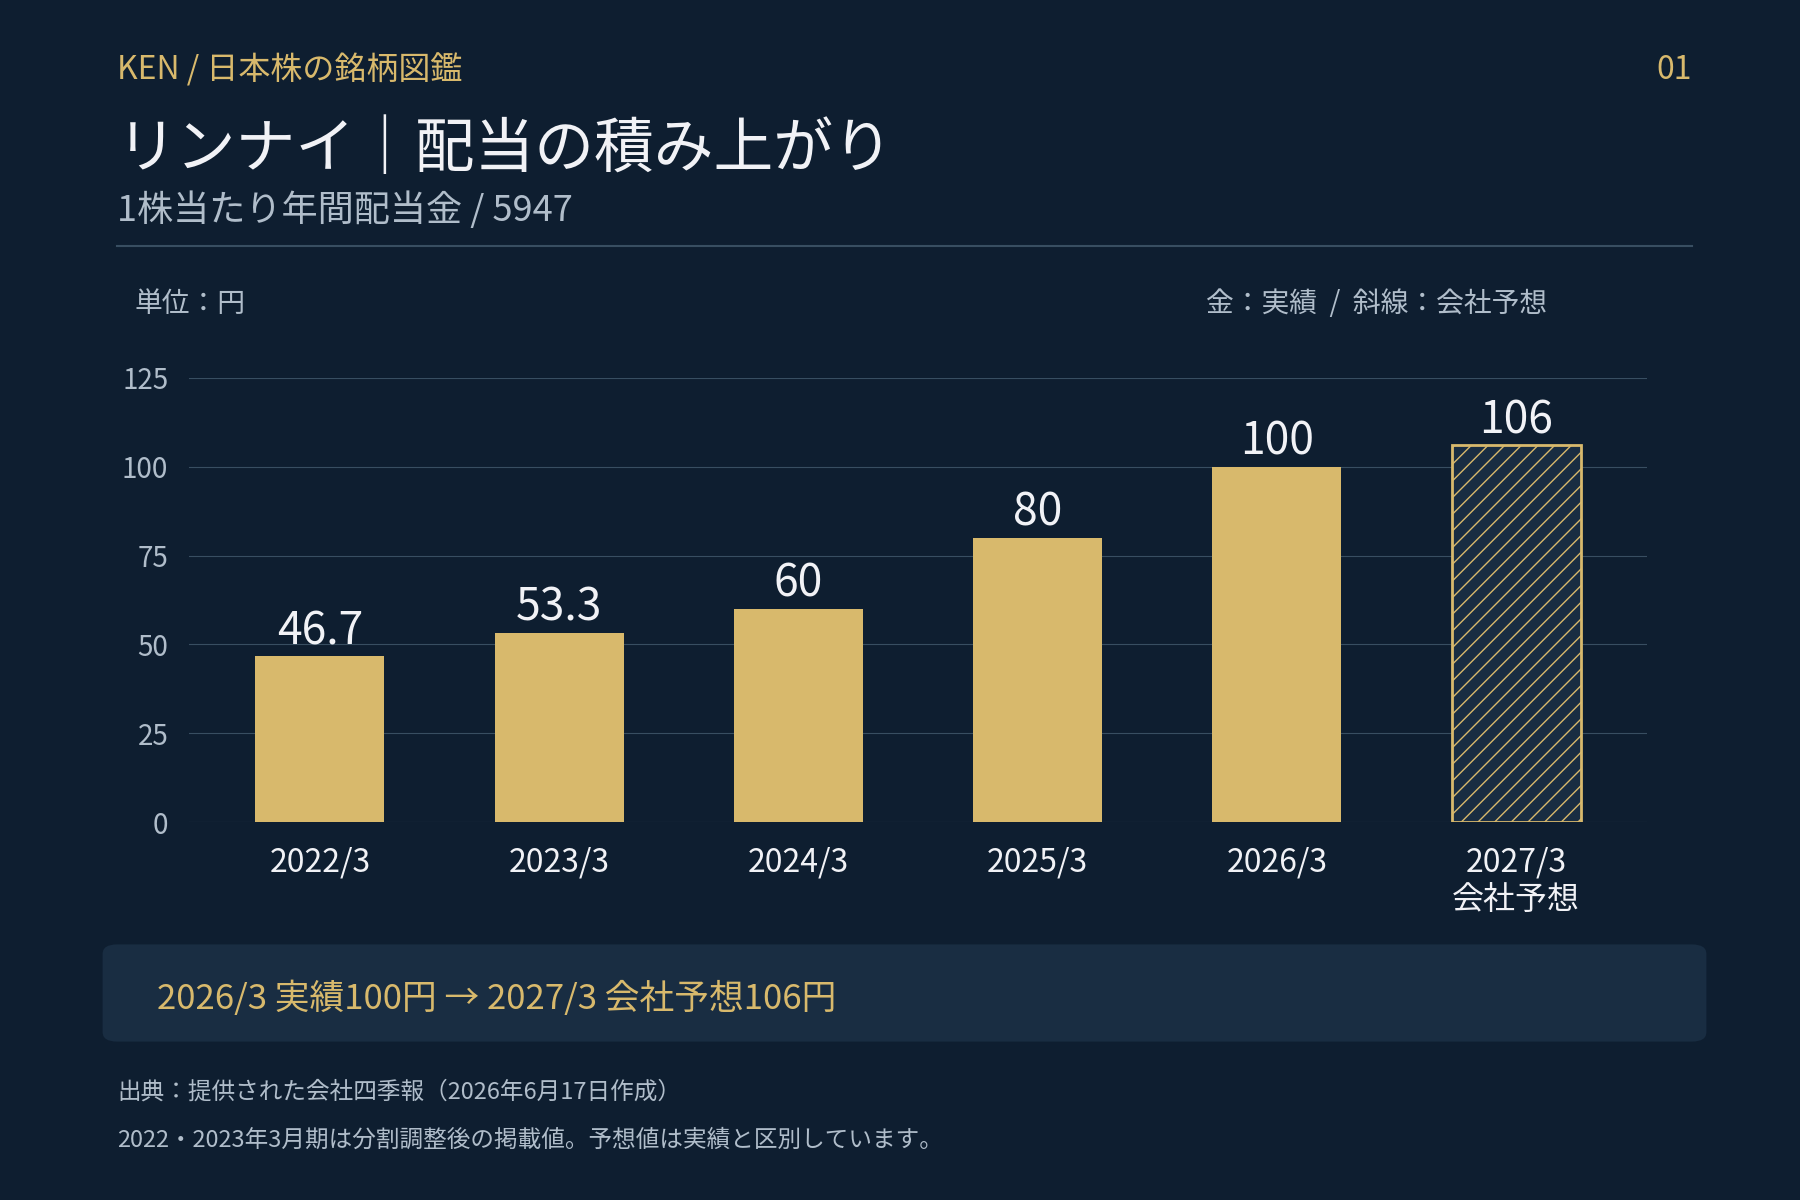
| 期 | 1株当たり年間配当 | 区分 |
|---|---|---|
| 2022年3月期 | 46.7円 | 実績(四季報・分割調整後) |
| 2023年3月期 | 53.3円 | 実績 |
| 2024年3月期 | 60円 | 実績 |
| 2025年3月期 | 80円 | 実績 |
| 2026年3月期 | 100円 | 実績 |
| 2027年3月期 | 106円 | 会社予想 |
出典:会社四季報(2026年6月17日作成)。IRBank実測値と照合済み。指値¥3,200が約定すれば、税引前利回りは約3.31%です。
| 7項目の確認 | 本稿での整理 |
|---|---|
| 還元方針 | 配当性向の目処は開示されていないが、実績・予想とも30〜40%台で推移 |
| 実績と予想 | 100円実績 → 106円予想 |
| 利益の裏付け | 純利益は横ばい計画。中国事業の損失が原資に影響しないか、次の決算で確認したい |
| 配当性向 | 2026年3月期 約38.5% → 2027年3月期予想 約40.3% |
| 財務余力 | 自己資本比率67.6%(2026年6月末)・現金等が有利子負債を大きく上回る |
| 現金の裏付け | 営業CF約492億円(前期約575億円から減少)。フリーCFは約183億円 |
| 増配・減配の履歴 | 2026年5月ごろの報道で25期連続増配の見通し(実現は2027年3月期予想を含む)。長期の履歴は公式資料での最終照合が必要 |
直近はEPSより配当の伸びが大きくなっています。還元を厚くする余地はあっても、配当性向を引き上げるだけの増配には限界があります。長く持つなら、いずれ利益成長が伴うことを期待したいと思います。
10年、20年と持つ意味がある会社か
給湯器・厨房機器という生活インフラを供給し続ける事業モデルはシンプルで、交換需要という長期の下支えがあります。財務の厚みも、10年、20年という時間軸で見たときの安心材料です。
一方で、今の成長ドライバー(ハイブリッド給湯器・電化製品への投資)が実際に利益を生むか、中国事業の損失がどう収束するかは、まだ答えが出ていません。土台の固さと、成長の実現は別の質問として、決算ごとに確認していきたい会社です。
自分なら持ち続けられるか
指値¥3,200は、このまま維持します。
下がれば買います。ただ、積極的に買いに行くことはしません。
約定したら、基本通りガチホ(長く持ち続ける)です。
中国の景気や住宅市場の影響を受けうる点は、引き続き注意して見ていきます。
参考データ
| 項目 | 値・根拠 |
|---|---|
| 指値・株数・発注日 | ¥3,200/100株/2026年9月13日発注。2026年10月8日に同値で出し直し(期限26/10/30)・10月9日時点で未約定 |
| 発注時点の現在値 | ¥3,432(2026年9月13日) |
| 最新の株価(2026年10月9日終値) | ¥3,351(指値より約4.5%上) |
| 予想PER(10/9終値÷会社予想EPS262.91円) | 約12.7倍 |
| PBR(10/9終値) | 約1.03倍(2026年6月末の自己資本÷自己株式を除く発行済株式数で計算) |
| 最新の予想利回り(10/9終値・106円) | 約3.16%(税引前) |
| 指値ベースの予想利回り | 約3.31%(106円 ÷ 3,200円・税引前) |
| 予想EPS(2027年3月期) | 262.9円(会社四季報) |
| 予想配当性向 | 約40.3%(2027年3月期予想) |
| 自己資本比率 | 67.6%(2026年6月末・第1四半期決算短信)。2026年3月期末は67.3% |
| ROE | 8.6%(四季報ベース。他ソースでは8.3〜9.7%の幅あり) |
| 品質フィルター上の懸念 | ROEが基準8%ラインぎりぎり/中国事業が営業損失 |
📌 まとめ
- リンナイは給湯機器・厨房機器の国内最大手。まだ保有はしておらず、¥3,200・100株の指値を入れて約定を待っている段階
- 自己資本比率67.6%(2026年6月末)・10年以上減配なしと財務・配当の土台は厚いが、2027年3月期の営業利益計画はほぼ横ばい
- 中国事業が営業損失に転落しているのが気になる点。連結全体は増収増益基調だが、次の決算で損益の向きを追いたい
- 指値¥3,200は維持。下がれば買うが、積極的に買いに行くことはしない。約定したら基本通りガチホ
- 図鑑としては、増配の長さだけでなく、今の成長が利益に変わっているかをセットで更新していく
購入を見送る条件
私は、予想利回りが3%を下回る水準では、買いません。
- 予想配当が106円のままなら、3%になる株価は約3,533円です(106円÷3%)。これより高い水準では買いません
- 2026年10月9日の終値は¥3,351で、予想利回りは約3.16%です。この条件には、まだ当てはまりません
- 指値の¥3,200は、利回りで約3.31%です
- 配当予想が変われば、基準になる株価も変わります
次の決算(2026年11月5日予定)で確認すること
- 中国事業の営業損益が、どちらに向かうか
- 営業利益率が、通期計画の約10.1%に向かうか
- 年間配当106円の予想が維持されるか
- 原材料価格の上昇を、販売価格へ転嫁できているか
- 浴室暖房乾燥機の無償点検・修理など、品質対応の費用
関連記事
参考にした一次情報
会社情報の確認日:2026年9月14日(会社四季報2026年6月17日作成分+IRBank実測値との照合)。2026年8月6日発表の2027年3月期第1四半期資料は未反映のため、公開前に最新四半期の実績・予想修正の有無を確認してください。
【免責事項】本記事は個人の投資判断の記録であり、特定の金融商品の売買を推奨するものではありません。業績・配当予想は変更されることがあります。投資判断は最新の一次情報をご自身で確認のうえ行ってください。