- 1,355円で100株買ったときに期待していたこと
- 「クラウドの導入支援」と「使った分だけ課金」は別のビジネスだという話
- 増配予想が出ていても、利益を確認しておきたい理由
こんにちは、投資家ケンです。
便利な道具を買っても、職場でちゃんと使えるようになるまでには、もうひと仕事ありますよね。今の業務の流れに合わせたり、みんなの使い方をそろえたり。その「もうひと仕事」に関わる会社が、今回のコムチュアです。
「日本株の銘柄図鑑」シリーズ。証券コード3844、情報・通信業。私は100株持っています。
—
なぜ1,355円で買ったのか
2026年8月26日に100株、135,500円ぶんを買いました。メモを整理すると、期待は3つ。
- 手薄だったIT・情報サービスの枠を埋めたかった。
- クラウドやデータ活用を支える仕事の成長に乗りたかった。
- 財務と配当を確認しながら、長く持てる候補にしたかった。
最初は1,300円で指値を置いて、8月23日に1,355円へ引き上げた記録が残っています。安ければいくらでもいい銘柄ではなく、買う価格を決めて待っていた1本です。
ただ——買うときに見た情報を、そのままずっと使うわけにはいかないんですよね。今回あらためて調べ直したら、利益予想と配当性向で、購入時の記録との差が見つかりました。そこは正直に書きます。
—
私はいま、この会社をこう見ている
コムチュアは、クラウドやAIを企業の実際の業務に組み込み、仕事の効率化を支える会社と見ています。データ・AI関連の案件が伸びている点には期待しています。
ただ、直近は売上が増えても営業利益が減っており、人材不足や費用増を吸収しきれていません。社内基幹システムの減損も気になります。
需要のある分野で事業をしていることに加え、それを着実に利益へつなげる力を確認したいです。
2027年3月期は年間52円の配当予想です。いっぽうで会社公式ページの予想配当性向は73.7%。前の期の実績48.5%とは、はっきり分けて読む必要があります。
出典:コムチュア公式・配当の状況
—
一言で言うと、どんな会社?
クラウドやデータ分析などを、企業が「実際の仕事で使える形」にするまで手伝う会社です。
「AI」「クラウド」という言葉は華やかですが、その裏には業務の整理、設計、導入、運用という地道な工程があります。コムチュアはそこを手がけています。独立系(特定メーカーの系列ではない)で、防衛省のERPや伊藤忠グループとの提携拡販といった案件を持っています。
何を売っていて、誰がお客さんなのか
| お客さんの困りごと | 提供する仕事 |
|---|---|
| 社内の情報を使いやすくしたい | クラウドの導入・活用支援 |
| データを判断に生かしたい | データの収集・分析・可視化 |
| 業務の仕組みを整えたい | 業務システム・ERPの構築 |
| システムを動かし続けたい | インフラ構築・運用支援 |
比較対象になりやすいのは、同じ独立系SIのクレスコ(4674)。私はこちらも持っています。
どうやって利益を生み出しているのか
お客さんが払う導入・開発・運用の対価に対して、技術者の人件費や外注費がかかります。業務の理解と技術を、採算の取れる仕事にできるかが勝負どころです。
クラウドという名前だけで、利用者が増えるほど自動でお金が積み上がる会社、と思うのは早いです。案件の難しさ、人の配置、やり直しの量——このあたりも見ておきたいところ。
| 会社の業績 | 2026年3月期 実績 | 2027年3月期 会社予想 |
|---|---|---|
| 売上高 | 381.09億円 | 420.00億円 |
| 営業利益 | 46.60億円 | 47.00億円 |
| 純利益 | 32.84億円 | 22.50億円 |
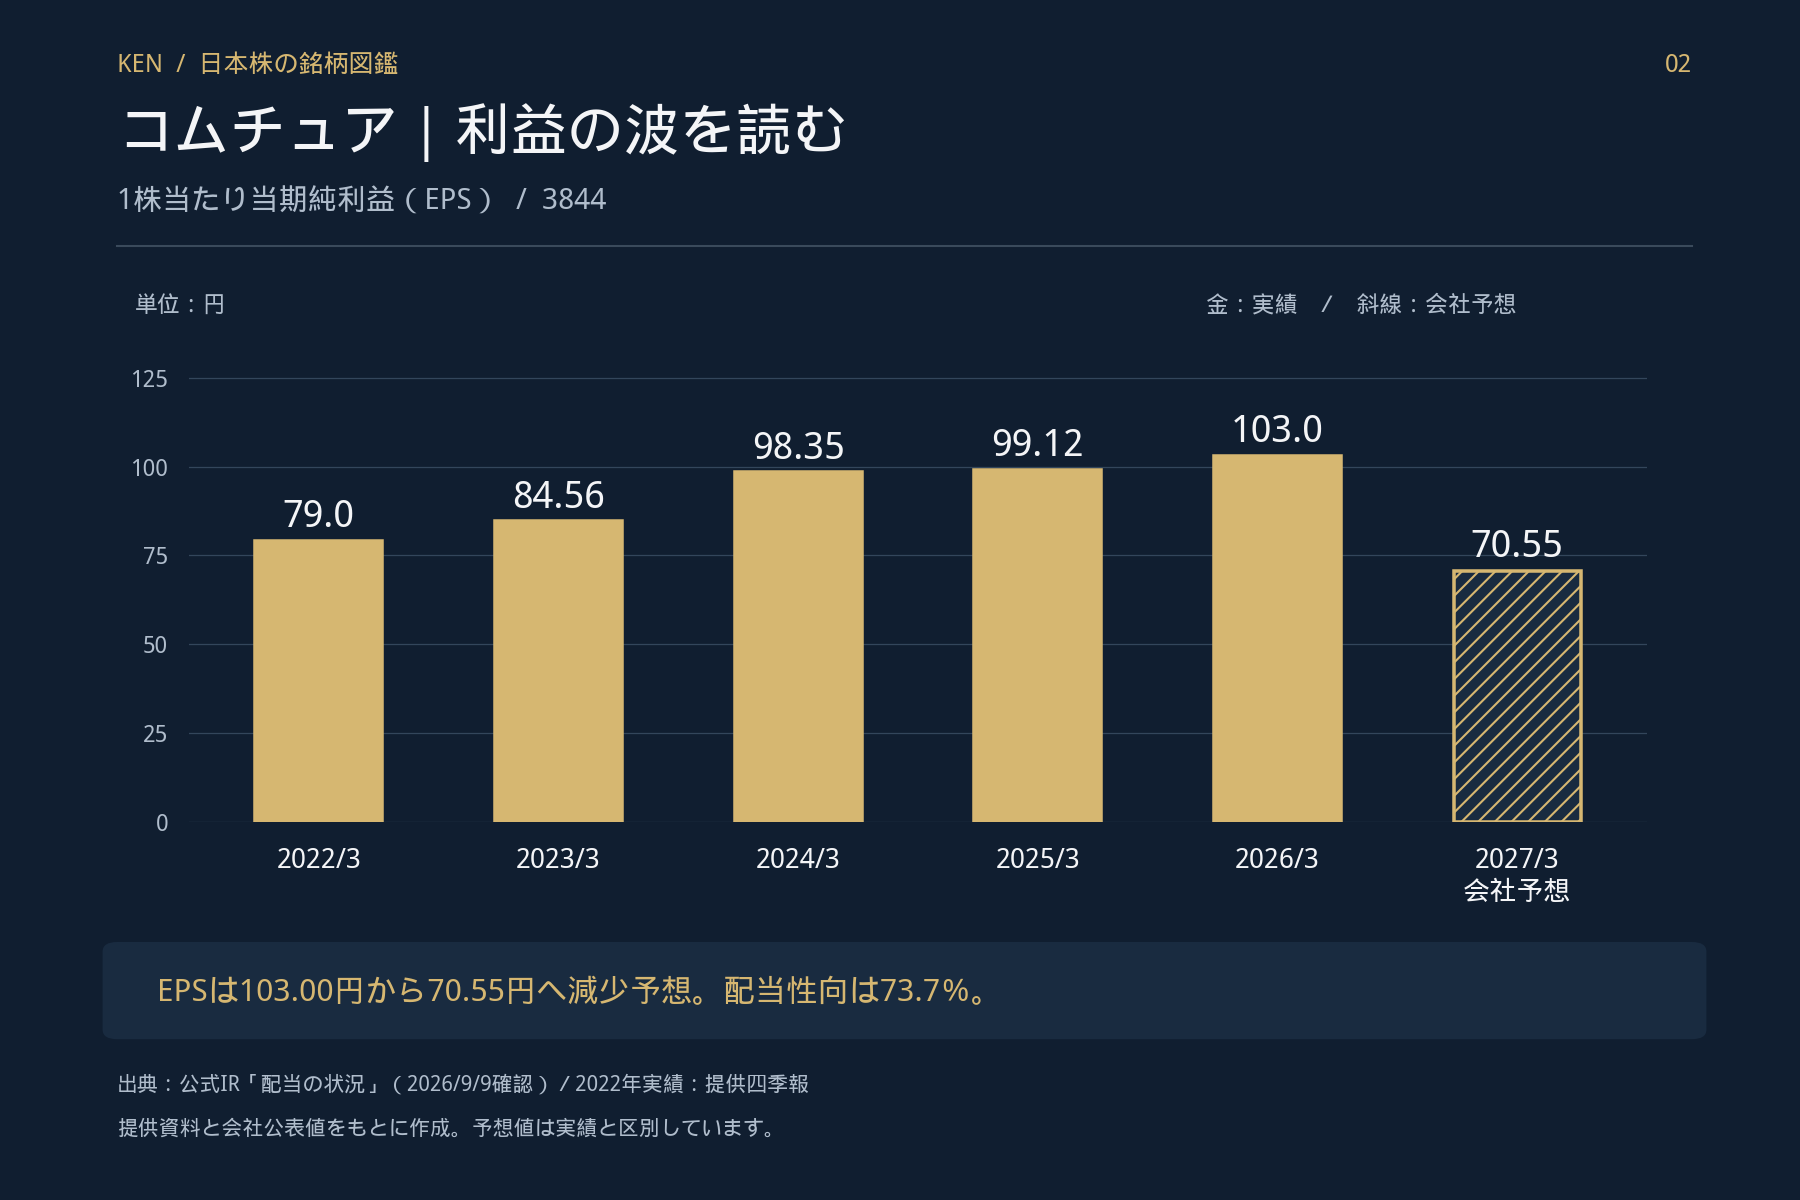
| EPS(1株利益) | 103.00円 | 70.55円 |
出典:コムチュア公式・業績予想(2026年8月14日発表)。
ここが今回いちばん伝えたいところです。売上は増える予想なのに、純利益は31.5%減る予想。会社公式の予想では営業利益は+0.8%、経常利益も+0.4%とほぼ横ばいなので、差が生まれているのは経常利益より下。8月14日の発表では「特別損失(減損損失)の計上」が理由とされています。詳しい内訳は決算説明資料で確かめるつもりで、それまでは「買収と償却のせい」とは決めつけないでおきます。上のEPSグラフも、2027年3月期だけストンと下がった形で描いています。
強みは何か
業務の整理から導入・活用まで通しで支援できるのは、お客さんの困りごとを広く拾える可能性がある、ということ。道具を入れた後の「使いこなせない」にも入っていける仕事です。
ただ、それが競合に対する強さとして続いているかは別の確認が要ります。お客さんの継続、技術者の育成、案件ごとの利益率。そこまで見たいです。
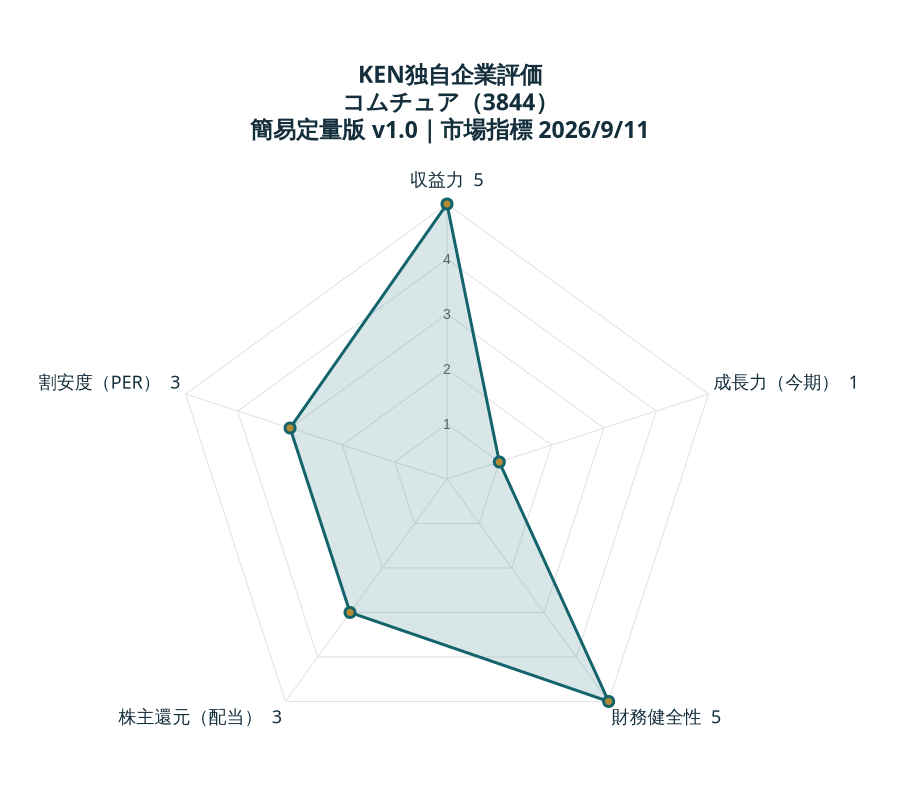
KEN独自企業評価|コムチュア
簡易定量版 v1.0。市場指標の基準日:2026/9/11。データ確認日:2026-09-15。直近通期実績・今期予想・財務比率は参照元の掲載値を使用しています。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 5/5 | ROE 16.28%(参照元の直近通期実績) |
| 成長力(今期) | 1/5 | EPS実績 102.97円 → 今期予想 70.55円/増減率 -31.48% |
| 財務健全性 | 5/5 | 株主資本比率 76.63%(参照元の掲載値) |
| 株主還元(配当) | 3/5 | 予想年間配当 52.00円/利回り 4.11%/配当性向 73.71% |
| 割安度(PER) | 3/5 | 予想PER 17.93倍 |
出典:IRBANK コムチュアの株式情報。採点基準・計算式・未評価の扱い。成長力は今期予想EPSの増減で、長期CAGRではありません。株主還元は配当の簡易評価です。総合的な企業価値・安全性や売買を推奨する評価ではありません。
元記事の執筆時点のデータとは時点・定義が異なる場合があります。
弱点・リスクは何か
- 技術者の不足・賃金上昇・難案件の長期化 —— どれも利益を圧迫します。
- 技術の変化への対応 —— 学習コストが常にかかります。
- 買収まわりの負担と、利益回復の見通し —— 購入時のメモにも「監視する」と書いてありました。今回の減益予想は、まさにここを見ておけというサインだと受け止めています。
「DX需要があるから大丈夫」で片づけず、実際の開示で追いかけます。
景気に強いか、弱いか
業務を効率化したい需要はあっても、お客さんの投資予算が細れば、導入が後ろにずれることがあります。続いている運用の仕事と、新しく取る仕事では、景気の効き方も違います。
受注と利益、両方を見ておきたい会社です。
配当は安心して持てそうか
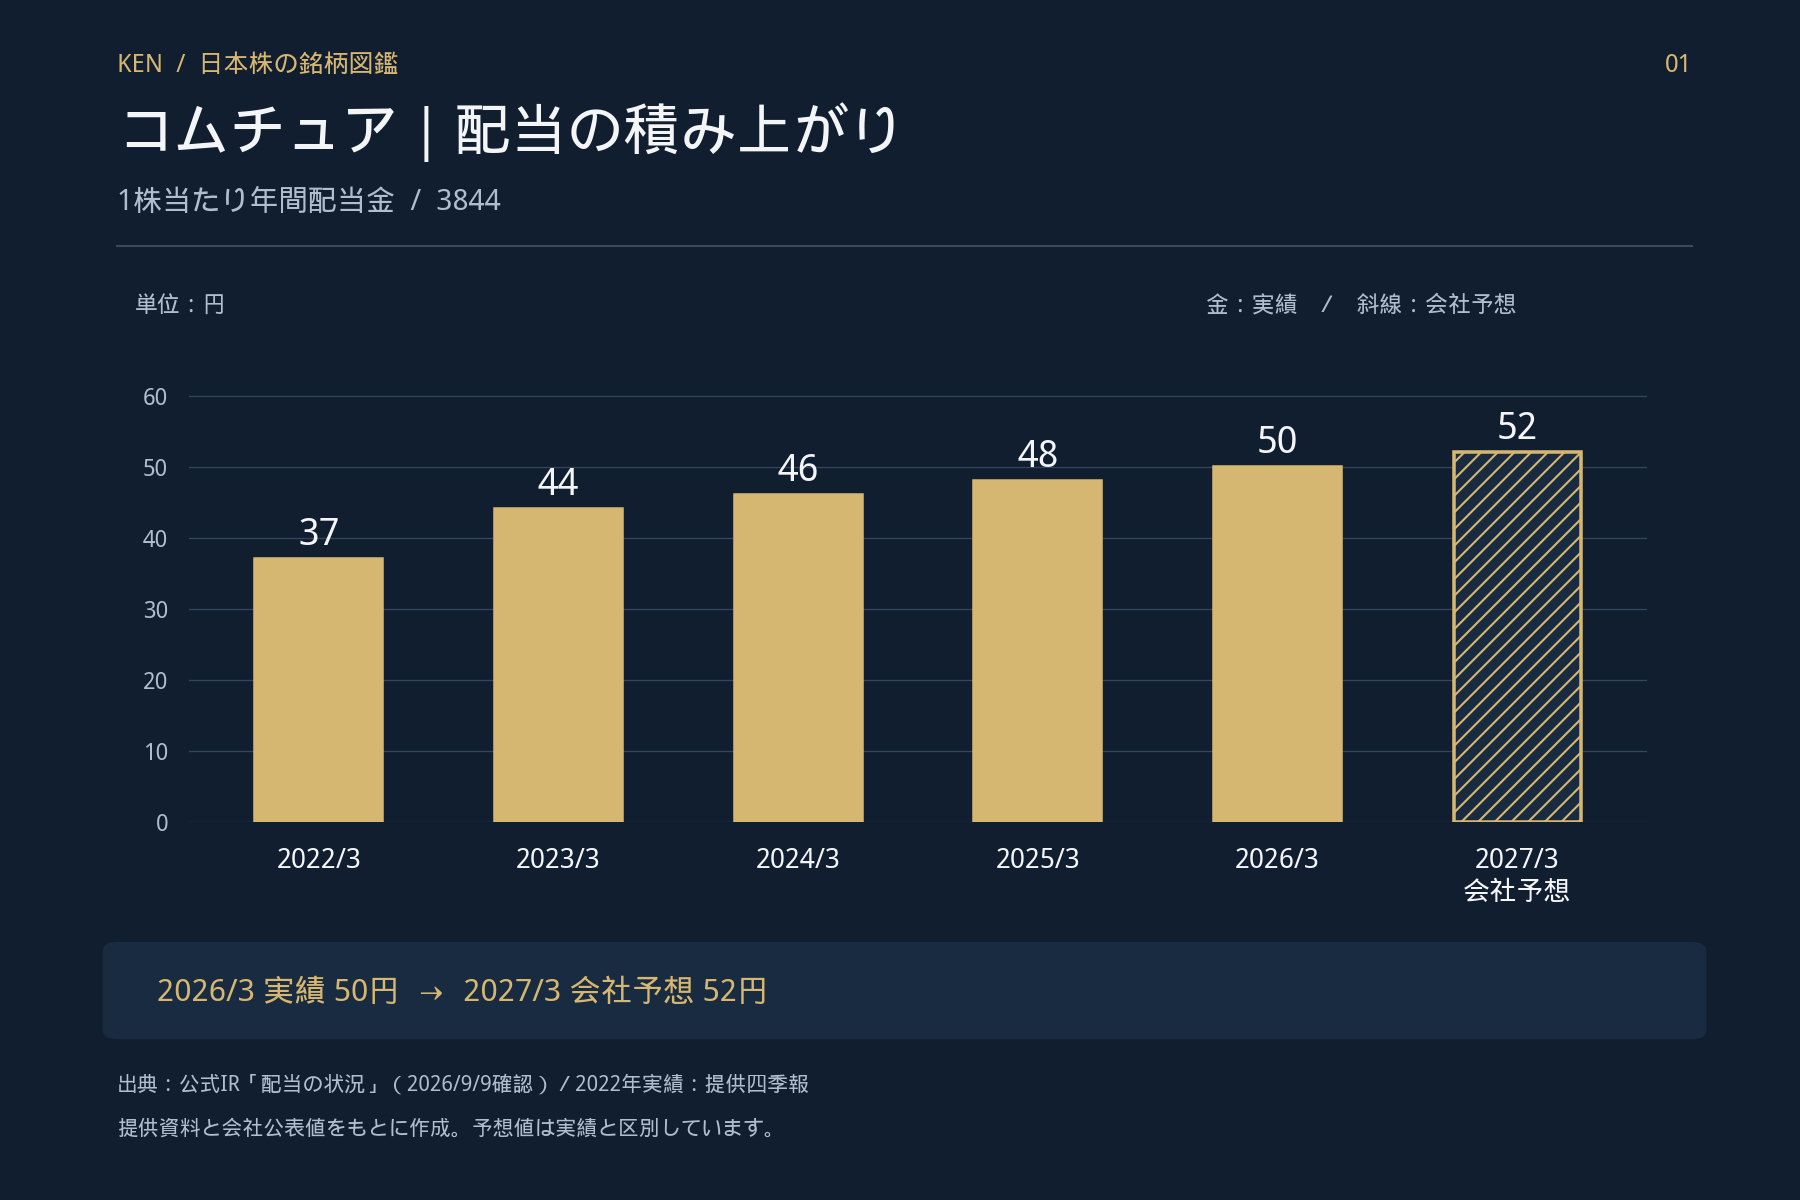
| 期 | 1株当たり年間配当 | 区分 |
|---|---|---|
| 2022年3月期 | 37円 | 実績(四季報) |
| 2023年3月期 | 44円 | 実績 |
| 2024年3月期 | 46円 | 実績 |
| 2025年3月期 | 48円 | 実績 |
| 2026年3月期 | 50円 | 実績 |
| 2027年3月期 | 52円 | 会社予想 |
出典:コムチュア公式・配当の状況。予想どおりなら、取得価格(1,355円)に対する税引前利回りは約3.8%。100株の通年換算で5,200円ぶんです(実際の受取額とは異なります)。
| 7項目の確認 | 本稿での整理 |
|---|---|
| 還元方針 | 業績と内部留保のバランスを図る(DOE 8.2%を開示) |
| 実績と予想 | 50円実績 → 52円予想 |
| 利益の裏付け | 2026年8月14日の会社発表で「特別損失(減損損失)の計上」が理由とされている(内訳は決算説明資料で要確認) |
| 配当性向 | 実績48.5% → 予想73.7% に上昇 |
| 財務余力 | 購入時の四季報では自己資本比率74.6%・実質無借金。2026年3月期末は76.63%(IRBank)で維持・改善 |
| 現金の裏付け | 営業CFは2022〜2026年3月期で30〜44億円のレンジで安定推移。投資CFは2026年3月期に-38.9億円へ急増(出典:IRBANK)。この期は営業CFだけでは投資を賄いきれておらず、今回の減損とあわせて投資の回収状況を今後の決算で継続確認したい |
| 増配・減配の履歴 | 上表の確認済み期間を使用。連続増配の年数は決算ごとに更新 |
会社は年4回の配当を実施しています。ただ、回数が多くても配当の原資(利益)が増えるわけではありません。増配はうれしい数字ですが、配当性向が48.5%から73.7%へ上がるという予想とセットで見ておきたいところです。
10年、20年と持つ意味がある会社か
企業が道具を使って仕事を改善したい、という需要は長く続くと考えられます。それをこの会社が受注でき、利益として残せるか——そこは決算ごとに更新して確かめたい部分です。
成長分野にいることと、その成長を利益に変えられていること。この2つを分けて見ていく図鑑にします。
自分なら持ち続けられるか
自己資本比率の高さと、増配予想を維持している点は、保有するうえで支えになります。ただし、現時点で安心しきって持てるとは考えていません。
今回の減損を一時的なものとして片づけず、投資判断の改善と本業の利益率回復を見ていきたいです。
株価が下がっただけでは売りませんが、利益の伸び悩みが続き、配当を支える力まで弱まるようなら、保有の前提を見直します。
参考データ
| 項目 | 値・根拠 |
|---|---|
| 購入日・取得単価・株数 | 2026年8月26日/1,355円/100株(SBI特定・KB) |
| 取得額 | 135,500円(単価×株数・手数料別) |
| 取得価格基準の予想利回り | 約3.8%(52円 ÷ 1,355円・税引前) |
| 予想EPS(2027年3月期) | 70.55円(会社公式・2026年8月14日発表) |
| 予想配当性向 | 73.7%(会社公式) |
| 自己資本比率 | 74.6%(購入時の四季報・実質無借金) |
| ROE | 17.0%(四季報実績・予想16.0%) |
| PER・PBR(参考) | 購入時点でPER約14倍・PBR約2.3倍(四季報)。現在値とは分けて見てください |
- コムチュアは、企業のクラウド・データ活用を「仕事で使える形」にするまで支援する独立系SI。私の記録は1,355円・100株から
- 2027年3月期は売上増でも純利益は31.5%減の会社予想。EPSは103.00円 → 70.55円予
- 配当は50円 → 52円予と増配予想だが、予想配当性向は48.5% → 73.7%に上昇。増配と利益の余裕は別ものとして見る
- 図鑑としては、増配といううれしい数字と、その原資の確認をセットで更新していく
関連記事
参考にした一次情報
個人の取得記録は筆者提供の投資判断記録による。会社情報の確認日:2026年9月9日。
【免責事項】本記事は個人の保有記録と企業情報の整理であり、特定の金融商品の売買を推奨するものではありません。業績・配当予想は変更されることがあります。投資判断は最新の一次情報をご自身で確認のうえ行ってください。