- 4,450円で100株買ったときの記録と、そのとき期待したこと
- 「開発」「運用・構築」「製品販売」で稼ぎ方がぜんぶ違うという話
- 純利益が増えた、の一言で安心しないための確認ポイント
こんにちは、投資家ケンです。
「利益、増えました」と聞くと、まずうれしいんですよね。でも、”どの利益が”増えたのかまで見ると、少しだけ景色が変わることがあります。
今回の「日本株の銘柄図鑑」はSRAホールディングス。証券コード3817、情報・通信業。私は100株持っています。地味な会社です。でも、地味な会社の稼ぎ方こそ、ちゃんと分解しておくと後で効いてくるんです。
—
なぜ4,450円で買ったのか
2026年6月10日、SBI証券の特定口座で100株。取得金額は445,000円です。
そのときのメモを読み返すと、買った理由は大きく3つでした。
- 情報通信の枠が薄かったので埋めたかった —— 当時のポートフォリオはこの分野の保有が少なめでした。
- 業績と財務がそろっていた —— 2026年3月期は売上・営業利益・経常利益・純利益がすべて過去最高。財務も収益性も良好でした。
- 予想配当と買値の組み合わせに納得できた —— 当時の予想年間配当220円で、取得価格に対する税引前利回りは約4.9%。100株を1年持って予想どおりなら、年22,000円ぶんに相当します(現在株価での利回りでも、実際に受け取った金額でもありません)。
ちなみに6月8日の検討メモには「PBRはやや高め」という留保も残しています。なんでも「割安だから買った」という記録にはしたくないんですよね。
—
私はいま、この会社をこう見ている
正直に言うと、地味な会社が好きなんですよね。派手さよりも、事業を着実に続けていく安定感に魅力を感じています。
保有している実感としても、日々の値動きに大きく振り回されにくくて、落ち着いて持っていられる銘柄だなと思っています。もちろん、値動きが穏やかだからといって、それだけで企業の安定性を判断できるわけではありません。それでも、業績や配当をちゃんと確かめながら、安心して長く付き合っていけることを大切にしています。
2027年3月期の第1四半期は、営業利益が前年同期比マイナス6.7%、純利益はプラス7.6%でした。方向が逆なんです。「増益」の一言でまとめず、本業(営業利益)と為替などの影響(営業外)を分けて見ておく必要があります。
出典:2027年3月期 第1四半期決算短信(2026年8月12日)
—
一言で言うと、どんな会社?
企業のシステムを「作る」「動かす」「必要な製品を届ける」で支えるITグループです。
アプリを1本売って終わり、という会社ではなく、お客さんの業務そのものが回り続けるように関わる会社。そう考えると入りやすいと思います。
何を売っていて、誰がお客さんなのか
| 仕事 | 提供するもの | 見ておきたいこと |
|---|---|---|
| 開発 | 業務に合わせたシステム | 受注量と、開発の採算 |
| 運用・構築 | システム基盤の構築・運用 | 継続契約と、エンジニアの確保 |
| 製品販売 | IT関連製品など | 大口案件への依存度と、粗利益 |
お客さんは金融、製造、大学など。同じ「ITの売上」でも、中身が違えば手元に残る利益の厚みも変わります。
どうやって利益を生み出しているのか
お客さんから受け取る開発・運用などの対価から、人件費・外注費・製品の仕入れ・販売管理費を引いて、利益が残ります。
工事を請ける仕事と、設備を仕入れて納める仕事。同じ売上でも手元に残る額が違いますよね。あれと似たイメージです。
第1四半期は、製品販売が前年の大型案件の反動で減収。いっぽうで開発と運用・構築は増収でした。経常利益の増加には為替損益の改善も効いています。
売上が減った=需要が悪い、と決めつけるのも、純利益が増えた=好調、とするのも、少し急ぎすぎ。次の決算では「どの仕事で伸びて、どの仕事で落ちたか」から見返せるようにしておきます。
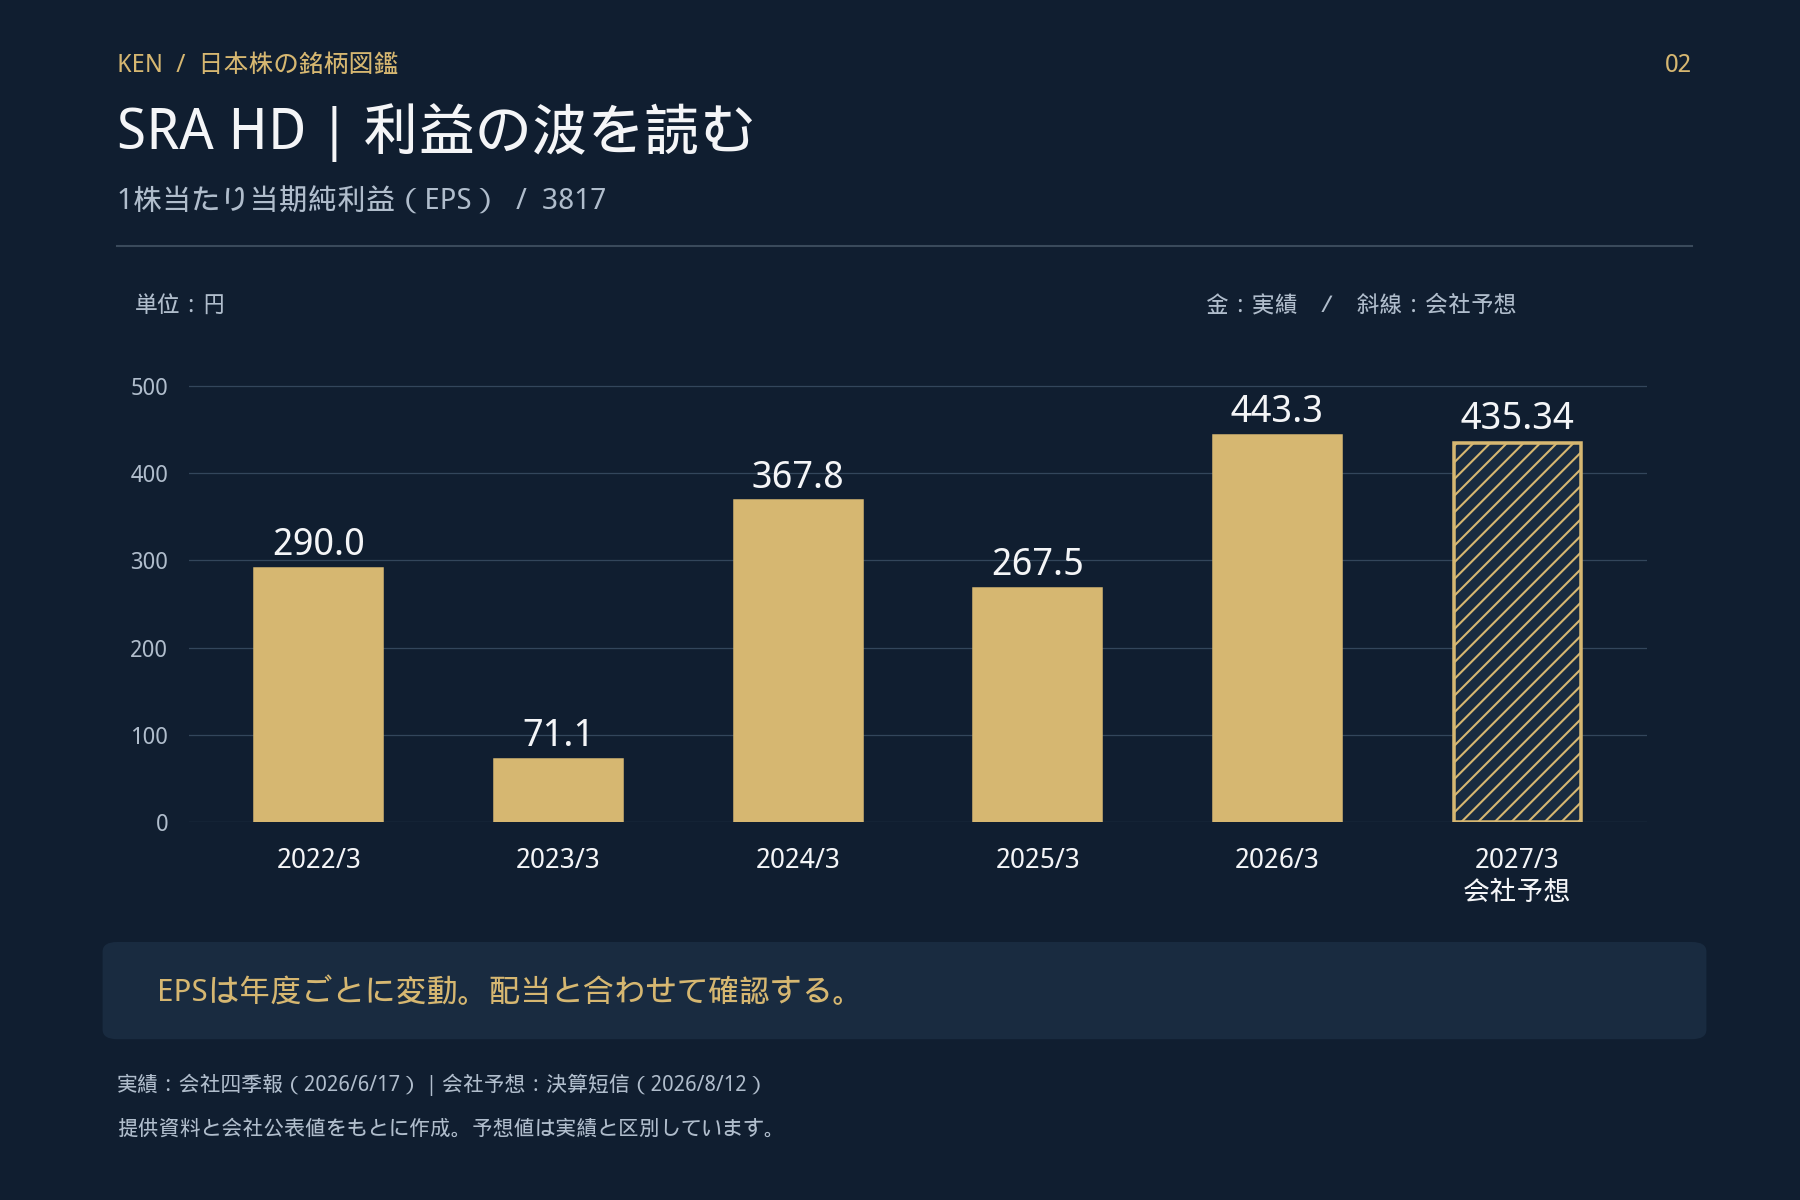
上のグラフは1株当たり利益(EPS)の推移です。2023年3月期にいったん大きく落ちて、そこから戻して過去最高、という形。利益が毎年きれいに右肩上がりの会社ではないことが、ひと目で分かると思います。
強みは何か
作るところから稼働後まで関われるので、お客さんの業務を深く知る機会がある。これは受注の入口として効きます。
ただ、「長い付き合いだから契約はずっと続く」とは限りません。投資家として見るなら、その継続的な関係が、受注や利益率という数字に実際に出ているか。そこまで確かめて、はじめて強みと呼びたいところです。
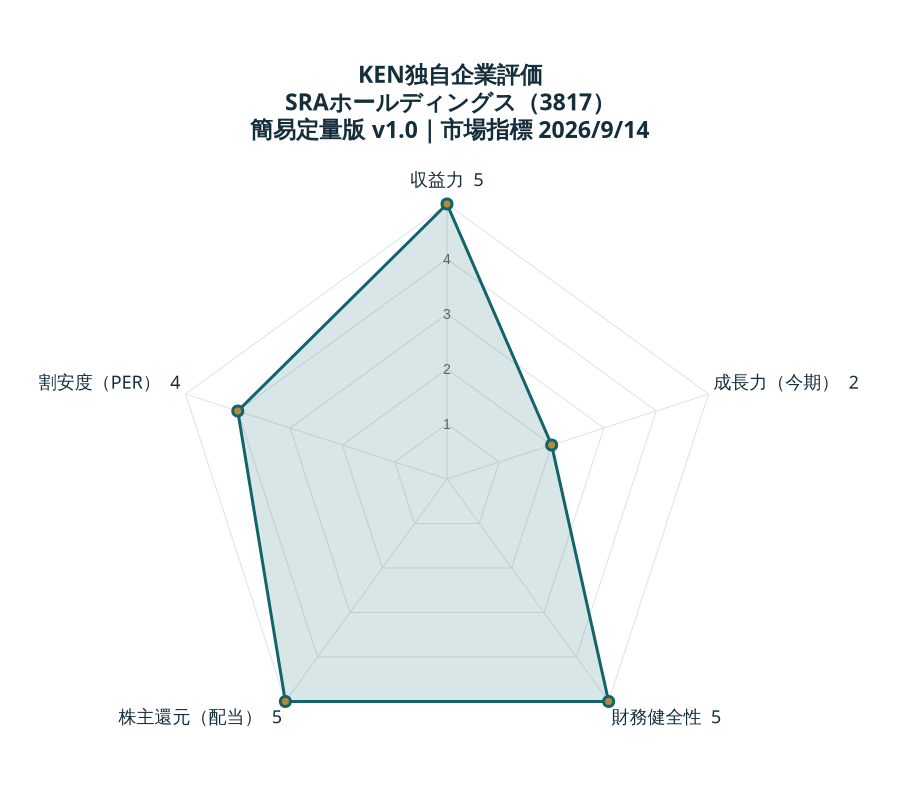
KEN独自企業評価|SRAホールディングス
簡易定量版 v1.0。市場指標の基準日:2026/9/14。データ確認日:2026-09-15。直近通期実績・今期予想・財務比率は参照元の掲載値を使用しています。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 5/5 | ROE 18.40%(参照元の直近通期実績) |
| 成長力(今期) | 2/5 | EPS実績 443.33円 → 今期予想 435.34円/増減率 -1.80% |
| 財務健全性 | 5/5 | 株主資本比率 65.52%(参照元の掲載値) |
| 株主還元(配当) | 5/5 | 予想年間配当 220.00円/利回り 4.62%/配当性向 50.54% |
| 割安度(PER) | 4/5 | 予想PER 10.93倍 |
出典:IRBANK SRAホールディングスの株式情報。採点基準・計算式・未評価の扱い。成長力は今期予想EPSの増減で、長期CAGRではありません。株主還元は配当の簡易評価です。総合的な企業価値・安全性や売買を推奨する評価ではありません。
元記事の執筆時点のデータとは時点・定義が異なる場合があります。
弱点・リスクは何か
- 開発の見積もり違い・遅延 —— 人が動いた分だけ費用が増えます。
- 大口の製品販売 —— 比べる年度によって売上が大きく動きます(さっきのEPSの凸凹の一因です)。
- 海外関連の損益 —— 為替でも数字が変わります。
この3つを一緒くたに「業績が良い/悪い」でまとめない。どこで何が動いたかを分けて見る——それがこの図鑑の使いどころです。
景気に強いか、弱いか
すでに動いている基幹システムの運用は、新規投資より止まりにくいと考えられます。いっぽうで大型開発や製品導入は、お客さんの予算しだいで後ろにずれることがあります。
会社全体を「景気に強い」と一言で決めるより、続く仕事と、波のある仕事の両方を持っている会社として見ておきたいです。
配当は安心して持てそうか
会社は配当性向50%を目安にする、という方針を示しています。高い配当を期待するほど、その原資である利益の確認は欠かせません。
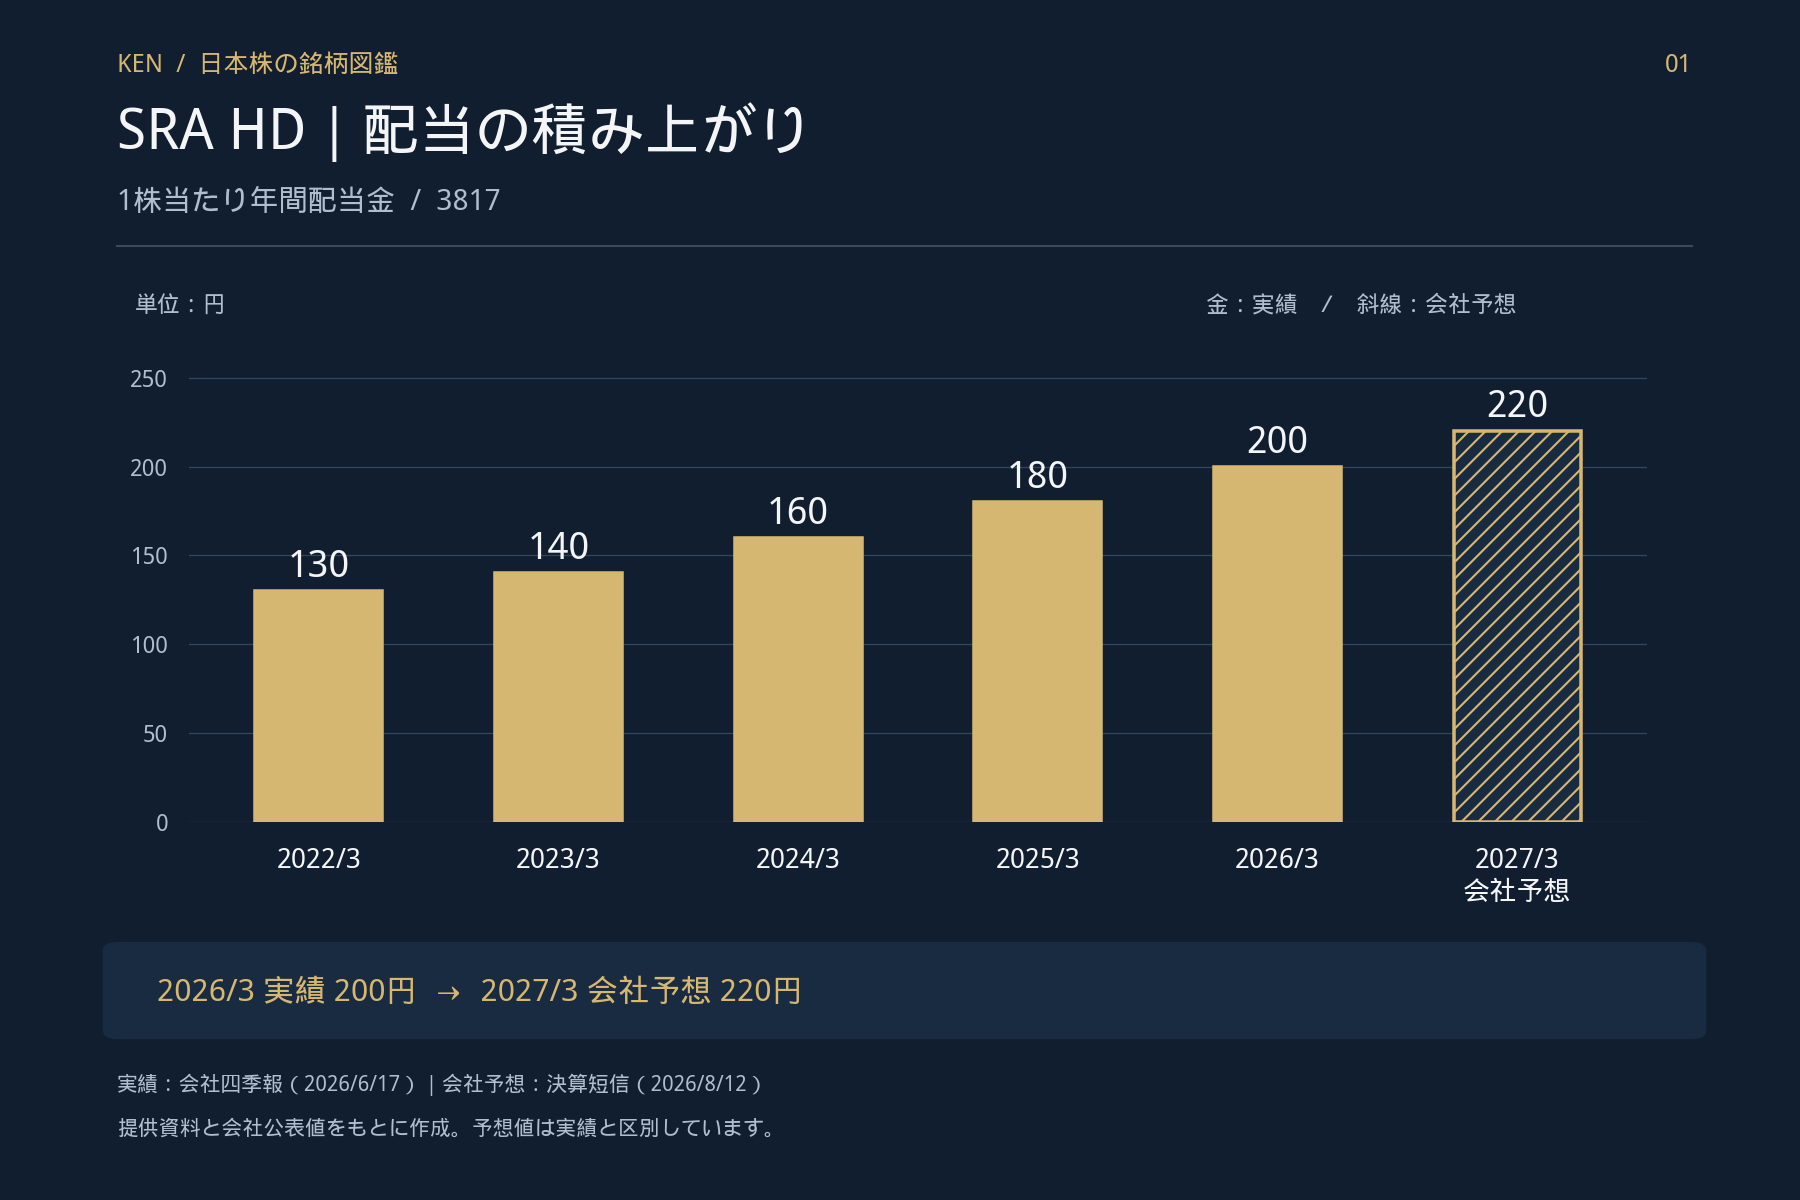
| 期 | 1株当たり年間配当 | 区分 |
|---|---|---|
| 2022年3月期 | 130円 | 実績 |
| 2023年3月期 | 140円 | 実績 |
| 2024年3月期 | 160円 | 実績 |
| 2025年3月期 | 180円 | 実績 |
| 2026年3月期 | 200円 | 実績 |
| 2027年3月期 | 220円 | 会社予想 |
出典:会社四季報(2026年6月17日)+第1四半期決算短信。EPSが凸凹でも、配当は段階的に増えてきました。
| 7項目の確認 | 本稿での整理 |
|---|---|
| 配当方針 | 配当性向50%目安 |
| 実績と予想 | 上表で区別(220円は会社予想) |
| 利益の裏付け | 純利益と営業利益を分けて確認する |
| 配当性向(予想) | 220円 ÷ 予想EPS 435.34円 ≒ 約50.5% |
| 財務余力 | 2026年6月末の自己資本比率 65.5%(第1四半期短信) |
| 現金の裏付け | 営業CFは2022〜2026年3月期で28〜58億円のレンジで安定的にプラス。投資CFは2026年3月期に-18.2億円へ拡大したが、同期の営業CF(46.99億円)の範囲内でまかなえている(出典:IRBANK) |
| 増配・減配の履歴 | 2026年6月にIR BANKで確認した範囲では「10年以上減配なし・6期連続増配」。連続年数は決算ごとに更新 |
配当は保証ではありません。
10年、20年と持つ意味がある会社か
企業の業務が続く限り、システムの更新も運用も必要になります。ただし「必要な仕事がある」ことと「この会社が利益を伸ばす」ことは別です。
技術の変化に合わせて、人材とお客さんとの関係を育てられるか。長く持つなら、そこを決算ごとに確かめていきたいと思います。
自分なら持ち続けられるか
買ったときの期待——業績と財務がそろっていて、配当と利回りに納得できる、という点は今も変わっていません。持ち続ける条件は、配当性向50%目安の方針が崩れないことと、開発・運用構築という「続く仕事」の比率が落ちないこと。逆に、大口の製品販売の反動だけを理由に一喜一憂するのはやめようと思っています。
参考データ
| 項目 | 値・時点 |
|---|---|
| 購入日・取得単価・株数 | 2026年6月10日/4,450円/100株(SBI特定・KB) |
| 取得額 | 445,000円(単価×株数・手数料別) |
| 取得価格基準の予想利回り | 約4.9%(220円 ÷ 4,450円・税引前) |
| 予想EPS(2027年3月期) | 435.34円(第1四半期短信) |
| 予想配当性向 | 約50.5% |
| 自己資本比率 | 65.5%(2026年6月末) |
| PER・PBR(参考) | 2026年6月時点でPER約10倍・PBR約1.7倍(IR BANK)。現在値とは分けて見てください |
| 株価・最新の指標 | 本稿では購入時と混在させないため未掲載 |
- SRAホールディングスは「作る」「動かす」「届ける」の3つで稼ぐITグループ。私の記録は4,450円・100株から
- EPSは2023年3月期に一度大きく落ちてから戻した凸凹型。それでも配当は130円→220円予と段階的に増えてきた
- 第1四半期は営業利益マイナス・純利益プラスで方向が逆。「増益」で終わらせず中身を分けて見る
- 図鑑としては、配当額だけでなく「どの仕事で利益が残ったか」を決算ごとに更新していく
関連記事
参考にした一次情報
個人の取得記録は筆者提供の投資判断記録による。会社情報の確認日:2026年9月9日。
【免責事項】本記事は個人の保有記録と企業情報の整理であり、特定の金融商品の売買を推奨するものではありません。業績・配当予想は変更されることがあります。投資判断は最新の一次情報をご自身で確認のうえ行ってください。