📋 この記事でわかること
- 商船三井の配当は何で決まるのか(利益・還元方針・市況の3つ)
- 配当が「560円 → 200円」まで動いた海運株の怖さと、2027年3月期の見通し
- 船で何を運び、どうやって稼ぐ会社なのか/強み・弱点・景気への強さ
- 高利回りをどこまで信じてよいか、私がなぜ持っていて、いまどう見ているか(実取引記録)
「日本株の銘柄図鑑」シリーズです。数字を並べるだけでなく、「この会社は何をして稼いでいるのか」を中心に理解していく記事です。
証券コード9104、東証プライム、海運業。国内2位の総合海運会社で、私の保有銘柄の中では大きめの含み益になっている一社です。ただ、この会社は「高配当株の入り方」を考えるうえで、いい教材でもあります。
—
先に結論|商船三井の配当は、何で決まる?
配当は、①利益(原資)、②会社の還元方針、③海運市況のサイクルの3つで決まります。
① 利益:運賃・傭船料の市況で、純利益は年によって大きく動きます。過去最高は2023年3月期の7,960億円。直近の2026年3月期は2,133億円でした。
② 還元方針:会社は2026年度からの方針として、1株205円を起点とする累進配当と、総還元性向40%を目安にした自社株買いを掲げています(IR)。2027年3月期の予想配当205円は、予想EPS 698.4円の約3割にあたります(私の計算)。
③ 市況:同じ会社でも、配当は年によって200円台から360円まで動きました。「いまの利回り」より、「その配当が何年分の利益から払われているか」を見たほうが、この株では判断を誤りにくいと考えています。
| 期(1株配当) | 純利益/1株益/1株配当 |
|---|---|
| 2024年3月期 | 純利益2,617億円/EPS 722.9円/配当 220円 |
| 2025年3月期 | 純利益4,255億円/EPS 1,187円/配当 360円 |
| 2026年3月期 | 純利益2,133億円/EPS 619.8円/配当 200円 |
| 2027年3月期(会社予想) | 純利益2,400億円/EPS 698.4円/配当 205円 |
| 2028年3月期(四季報予想) | 純利益2,600億円/EPS 756.6円/配当 205〜240円 |
※数字は四季報(2026年9月16日作成)と会社IRによります。
—
なぜ持っていて、いまどう見ているか
商船三井は特定口座で300株、単価4,517円で持っています。2026年10月7日時点の株価は6,279円(SBI保有一覧)で、含み益は約53万円です。コンテナ運賃が歴史的に高騰したコロナ特需の少しあと、まだ配当利回りが高く見えていた時期に「高配当株の一枠」として買った銘柄です。
いま、この株をどう見ているか。
株価は1株純資産(BPS 8,365円)を下回っていて、PBRは0.75倍前後(10月7日時点)。市場は「いまの利益水準は続かない」と見ている、ということです。実際、過去最高益は2023年3月期(純利益7,960億円)で、直近2026年3月期は2,133億円。ピークの4分の1近くまで落ちています。
会社は「累進配当」を掲げていますが、実際の1株配当は2023年3月期の560円から2026年3月期は200円へ。海運の”累進”は、事業会社の腕と市況次第で大きく上下してきました。私にとっては約53万円(10月7日時点)の含み益がクッションなので、慌てて売る理由はありません。ただ、ここから買い増す銘柄でもない――「配当をもらいながら様子を見る」ポジションです。
取得単価4,517円に対する配当利回り(YOC)は、2026年3月期の実績配当200円で約4.4%です。
ホルムズ海峡を巡る緊張が長期化するなか、タンカー運賃の高騰は商船三井にとって追い風となっている。ただし、船舶への攻撃や運航コストの増加など、不確実性も大きい。累進配当の導入は長期投資家として評価したいが、現在の好市況がいつまでも続くとは考えていない。海運業は市況や国際情勢に左右されやすく、どうしても株価のボラティリティが大きくなる。この銘柄と長く付き合うには、目先の株価に一喜一憂せず、冷静に状況を見極める判断力が必要だと思っている。
—
一言で言うと、どんな会社?
947隻の船隊を持ち、鉄鉱石・石炭・LNG・自動車・生活用品など「重くてかさばるもの」を世界中に運ぶ会社です。日本郵船に次ぐ、国内2位の総合海運です。
—
何を運んでいて、誰がお客さんなのか
事業は大きく3つです。四季報の区分では――
- ドライバルク(ばら積み船):鉄鉱石・石炭・穀物など。売上の約25%。運賃市況の変動をもっとも受ける
- エネルギー:LNG船・タンカー・海洋事業。売上の約29%で、営業利益率は約10%と高採算。長期契約が多く、利益が読みやすい
- 製品輸送:自動車船・コンテナ船・港湾・物流。売上の約35%。コンテナは他社と統合したONE(オーシャン ネットワーク エクスプレス)の持分
お客さんは、資源会社・電力会社・自動車メーカー・商社などの大口荷主です。加えて、傘下に不動産のダイビルやフェリー・クルーズ事業(ウェルビーイングライフ)も持っています。
—
どうやって利益を生み出しているのか
荷主から受け取る運賃・傭船料から、燃油代・船の維持費・減価償却を引いたものが利益です。ポイントは、運賃が「市況」で決まること。船の数(供給)はすぐには増減できないのに、荷物の量(需要)は景気で動くので、需給が少しずれるだけで運賃は数倍にも数分の一にもなります。
2026年3月期は売上高1兆8,251億円、営業利益1,270億円、純利益2,133億円。2027年3月期の会社予想は、売上高2兆2,300億円、営業利益1,350億円、純利益2,400億円。四季報(2026年9月16日作成)は、原油タンカーの運賃上振れ、ばら積み市況の好調、LNG船の安定貢献で、前号から一転して営業増益と書いています。ただし「ホルムズ海峡が10月から通航を再開する前提」で、自動車船は中東情勢の影響で軟調です。
—
この会社の強みとして見ているところ
ひとつめは特需で貯めた財務体力。コロナ期のコンテナ高騰で得た利益で、利益剰余金は2兆円を超え、自己資本比率は48.0%。海運という浮き沈みの激しい業種にしては、かなり厚い自己資本です。
ふたつめはエネルギー事業の長期契約。LNG船などは10〜20年の長期契約で貸し出されるため、市況に関係なく安定的に稼げます。会社は2030年度までにLNG船などを53隻新造する計画で、「市況に振られない利益」を厚くしようとしています。
みっつめは株主還元の姿勢。会社は2026年度からの方針として、1株205円を起点とする累進配当と、総還元性向40%を目安にした自社株買いを掲げています(IR)。四季報も、業績の上振れを受けて期中に自己株買いを行う方針と書いています。
—
弱点・リスクをどう受け止めているか
この銘柄の本質的なリスクは、「利益が読めない」ことそのものです。経常利益は2023年3月期の8,116億円から2024年3月期は2,590億円へ、1年で3分の1になりました。運賃、傭船料、燃油価格、そしてホルムズ海峡や紅海のような地政学リスク――このどれもが数字を大きく動かします。
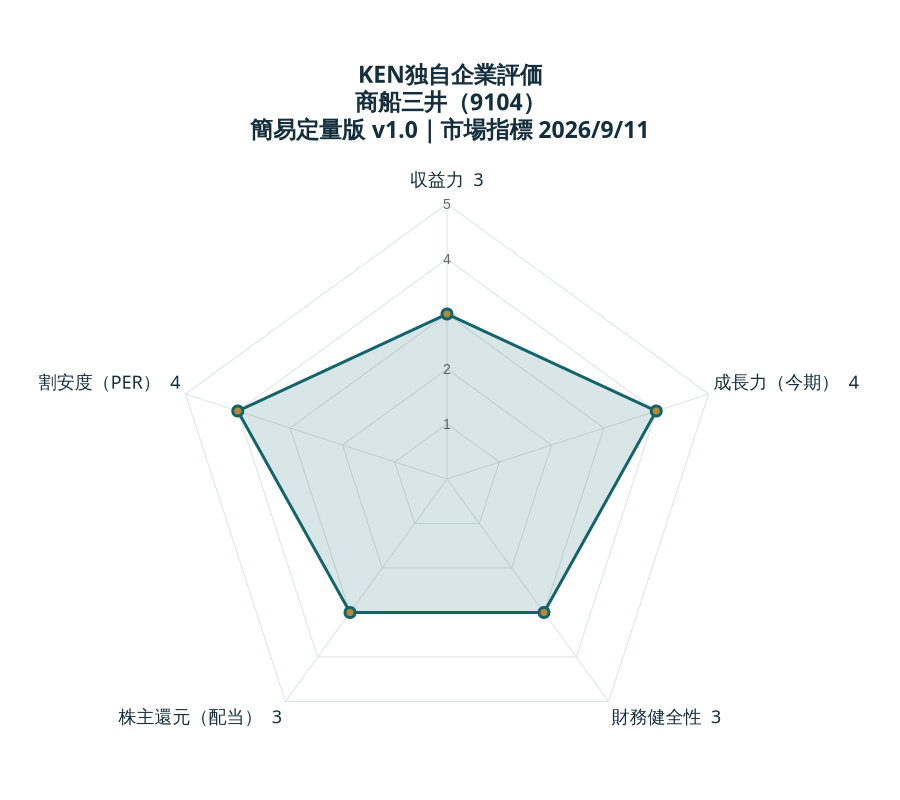
KEN独自企業評価|商船三井
簡易定量版 v1.0。市場指標の基準日:2026/9/11。データ確認日:2026-09-15。直近通期実績・今期予想・財務比率は参照元の掲載値を使用しています。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 3/5 | ROE 9.66%(参照元の直近通期実績) |
| 成長力(今期) | 4/5 | EPS実績 619.78円 → 今期予想 698.45円/増減率 12.69% |
| 財務健全性 | 3/5 | 株主資本比率 48.02%(参照元の掲載値) |
| 株主還元(配当) | 3/5 | 予想年間配当 205.00円/利回り 2.91%/配当性向 29.35% |
| 割安度(PER) | 4/5 | 予想PER 10.09倍 |
出典:IRBANK 商船三井の株式情報。採点基準・計算式・未評価の扱い。成長力は今期予想EPSの増減で、長期CAGRではありません。株主還元は配当の簡易評価です。総合的な企業価値・安全性や売買を推奨する評価ではありません。
元記事の執筆時点のデータとは時点・定義が異なる場合があります。
だから、予想配当利回り2.9%(四季報・2026年9月16日作成)という数字を、他の高配当株と同じ感覚で見てはいけません。この利回りは今の予想配当を前提としたもので、海運では運賃市況と利益によって配当が大きく変わります。配当額とその原資を決算ごとに確認します。
コンテナ船事業(ONEの持分)は、四季報では引き合いが想定を上回ると書かれています。ただ、もともと市況の振れが大きい事業で、自動車船は中東情勢の影響で軟調です。好調な部門と不調な部門が同時にあるのも、この会社の読みにくさです。
—
景気に強いか、弱いか
数ある保有銘柄の中でも、もっとも景気敏感な部類です。世界の貿易量・資源需要にダイレクトに連動します。サンドラッグのようなディフェンシブ銘柄の対極にあり、「世界経済が拡大するほうに賭ける」ポジションだと理解しています。
—
配当は安心して持てそうか
「安心して持てる配当」という意味では、正直、高配当株の中では下のほうです。予想利回りは2.9%と、数字だけなら控えめですが、配当額そのものが2〜3年で半分になったり倍になったりしてきました。
ただし、2023〜25年度は下限配当、2026年度からは205円を起点とする累進配当という方針があるため、「無配」までは行きにくい設計にはなっています。累進配当は「減らさず、維持か増やす」ことを基本とする考え方です。ただ、新方針は始まったばかりで、市況が悪化した局面での実績はまだありません。高利回りを狙って買う株ではなく、「含み益と配当のクッションを持ちながら、市況サイクルに付き合う株」と割り切っています。
—
10年、20年と持つ意味がある会社か
世界の物流を止めるわけにはいかないので、事業が消えることは考えにくい。エネルギー事業の長期契約が積み上がれば、収益の安定度は少しずつ上がります。
ただ、「買って放置で20年」には向きません。利益も配当も株価も市況サイクルで大きく波打つので、「サイクルの山でのめり込まず、谷で慌てて投げない」という自分側の規律がいる銘柄です。
—
自分なら持ち続けられるか
取得単価4,517円に対して株価6,279円(10月7日時点)、含み益は約53万円。ここまで利益が乗っていれば、市況が悪化して株価が下げても「配当をもらいながら待てる」状態です。売り急ぐ理由はありません。一方で、PBR0.75倍が示すとおり市場は利益の持続性を疑っていて、私も、慌てて買い増すことはしません。「持ち続けて、基本は放置」――それが海運株との、いまの距離感です。
商船三井は値動きがとても激しい株です。ただ、この株については「よほど企業が信頼を失うようなことをしない限り、値動きは仕方がない」と考えて、基本は放置しています。破綻するような会社ではないだろう、という見立てです。私の基準はそもそも長期投資なので、割安で押し目になったら買い増しは考えます。でも、普段は見に行かないくらいの距離感です。
—
参考データ(四季報 2026年9月16日作成/連26.3実績・27.3予)
| 指標 | 数値 |
|---|---|
| 予想配当利回り(四季報基準) | 2.90% |
| 1株配当(26.3実績 → 27.3予 → 28.3予) | 200円 → 205円 → 205〜240円 |
| 1株益 EPS(26.3実績 → 27.3予 → 28.3予) | 619.8円 → 698.4円 → 756.6円 |
| 過去最高純益(23.3期) | 7,960億円(26.3期はその約1/4) |
| ROE(26.3実績 / 27.3予) | 7.7% / 8.1% |
| DOE(自己資本配当率・26.3) | 2.5% |
| BPS(1株純資産)/ PBR | 8,365円 / 0.75倍前後(株価6,279円・10月7日時点で計算) |
| 自己資本比率(26.6) | 48.0% |
| 時価総額 / 支配船腹 | 約2兆5,680億円 / 947隻(海運13社中2位) |
—
📌 まとめ
- 商船三井(9104)は947隻の船隊で資源・エネルギー・自動車などを運ぶ国内2位の総合海運
- 運賃は市況で決まるため、経常利益も配当も数年で数倍〜数分の一に振れる。過去最高益は2023年3月期で、直近はその1/4
- 強みは特需で貯めた自己資本とエネルギー事業の長期契約。弱点は「利益が読めない」こと自体と、地政学・燃油の影響
- 私は300株@4,517円で含み益約53万円(10月7日時点)。予想配当利回り2.9%は他の高配当株と同じ感覚で見ない。持ち続けるが買い増さない
—
関連記事
– 高配当株の銘柄選びの5つの基準
– 全市場スクリーニングで新しい投資先を見つけるまで|大東建託と高速、2つの発掘記録
—
参考にした一次情報
– 商船三井 投資家情報(IR)
– 東洋経済「会社四季報」2026年9月16日作成(9104 商船三井)
– 商船三井 株主還元方針(IR)
– 商船三井 配当情報(IR)
—
本記事は情報提供・個人の記録を目的としており、特定の銘柄・商品の購入を推奨・勧誘するものではありません。掲載している数値は記事作成時点のものであり、将来にわたって同じ水準が続くことを保証するものではありません。投資にはリスクが伴います。最終的な投資判断はご自身の責任でお願いいたします。