- 3,150円で100株、持つことになった経緯(正直に書きます)
- 「建てる仕事」と「建てた後の賃貸運営」で違う稼ぎ方
- 数字の良さと、事業への納得を分けて考える意味
こんにちは、投資家ケンです。
持っている会社は、どれも迷いなく買ったのか。……正直に言うと、そうではありません。
今回の「日本株の銘柄図鑑」は大東建託。証券コード1878、建設業に分類されますが、実態は賃貸住宅を建てて、その後の管理や一括借り上げまで手がける会社です。私は100株持っています。
この銘柄は、事業の話といっしょに、自分の判断の経緯も残しておかないといけません。順番に書きます。
—
なぜ3,150円で買ったのか —— 前向きな理由だけでは書けない
2026年8月5日、3,150円で100株が約定しました。取得額は315,000円です。
ただ、この購入には記録上の問題がありました。
私は少し前(6月17日)に、一括借り上げを含む事業モデルへの懸念から、この銘柄は買わないと決めていました。ところが、その判断が後の発注時にきちんと参照されず、スクリーニングで再浮上した銘柄をそのまま買う流れになってしまったんです。
候補に上がったときの数値面の背景は、こんな感じでした。
- ROEなどの収益性が評価されていた
- その時のスクリーニングの財務条件を通過していた
- 3,150円と当時の予想配当163円で、税引前利回り約5.17%が見込めた
でもこれは、「見送りの理由が消えたから買った」という意味ではありません。
約定したあとに経緯を確認して、当時の最終判断としては「100株の保有は続ける/追加購入はしない」としました。持っているからといって、あとから理由をきれいに整えてしまうと、次に同じことを防げなくなるので。
実は、買うつもりがなかった株だった
もちろん、本来なら起きてはいけないことです。
そこで約定後、あらためて会社の業績や事業内容を一から確認しました。
私はいま、この会社をこう見ている
ただ、調べ直したからといって、自分の評価が大きく変わったわけではありません。
私は現在でも、大東建託のビジネスモデルそのものをそれほど好んでおらず、将来的に大きく成長する企業だとも考えていません。
収益性の数字が良くても、一括借り上げの契約や、長い目で見た賃貸需要への疑問が自動で消えるわけではありません。これは私の懸念の記録であって、会社の不正を断定するものではありません。財務そのものに穴がある、という話でもありません。
—
一言で言うと、どんな会社?
賃貸住宅を建てるところから、その後の賃貸運営まで関わる会社です。
建物が完成した時点で、会社と物件の関係が終わるわけではない。ここが、この会社を読む入口になります。
何を売っていて、誰がお客さんなのか
賃貸住宅を建てて運用したい土地・建物のオーナーと、住まいを借りたい入居者。その両方に関わります。
| 相手 | 関わる仕事 | 投資家としての確認点 |
|---|---|---|
| オーナー | 建築・賃貸経営の支援 | 受注と、建設の採算 |
| 入居者 | 住まいの賃貸・管理 | 入居状況と、住み続けられる品質 |
| 継続運営 | 一括借り上げなど | 借上条件・賃料・運営費用 |
上表は事業の概念整理です。契約の範囲や負担は、契約ごとに確認が要ります。
どうやって利益を生み出しているのか
建設では、受け取る工事代金から資材費や施工費を引いた部分が利益につながります。賃貸運営では、入居者からの賃料に対して、オーナーへ支払う借上賃料や管理・運営の費用が出ていきます。
「管理する部屋が増えた」という数字を見るときも、部屋数だけでなく、どれだけ埋まっていて、どんな条件で運営できているかを見たいところです。
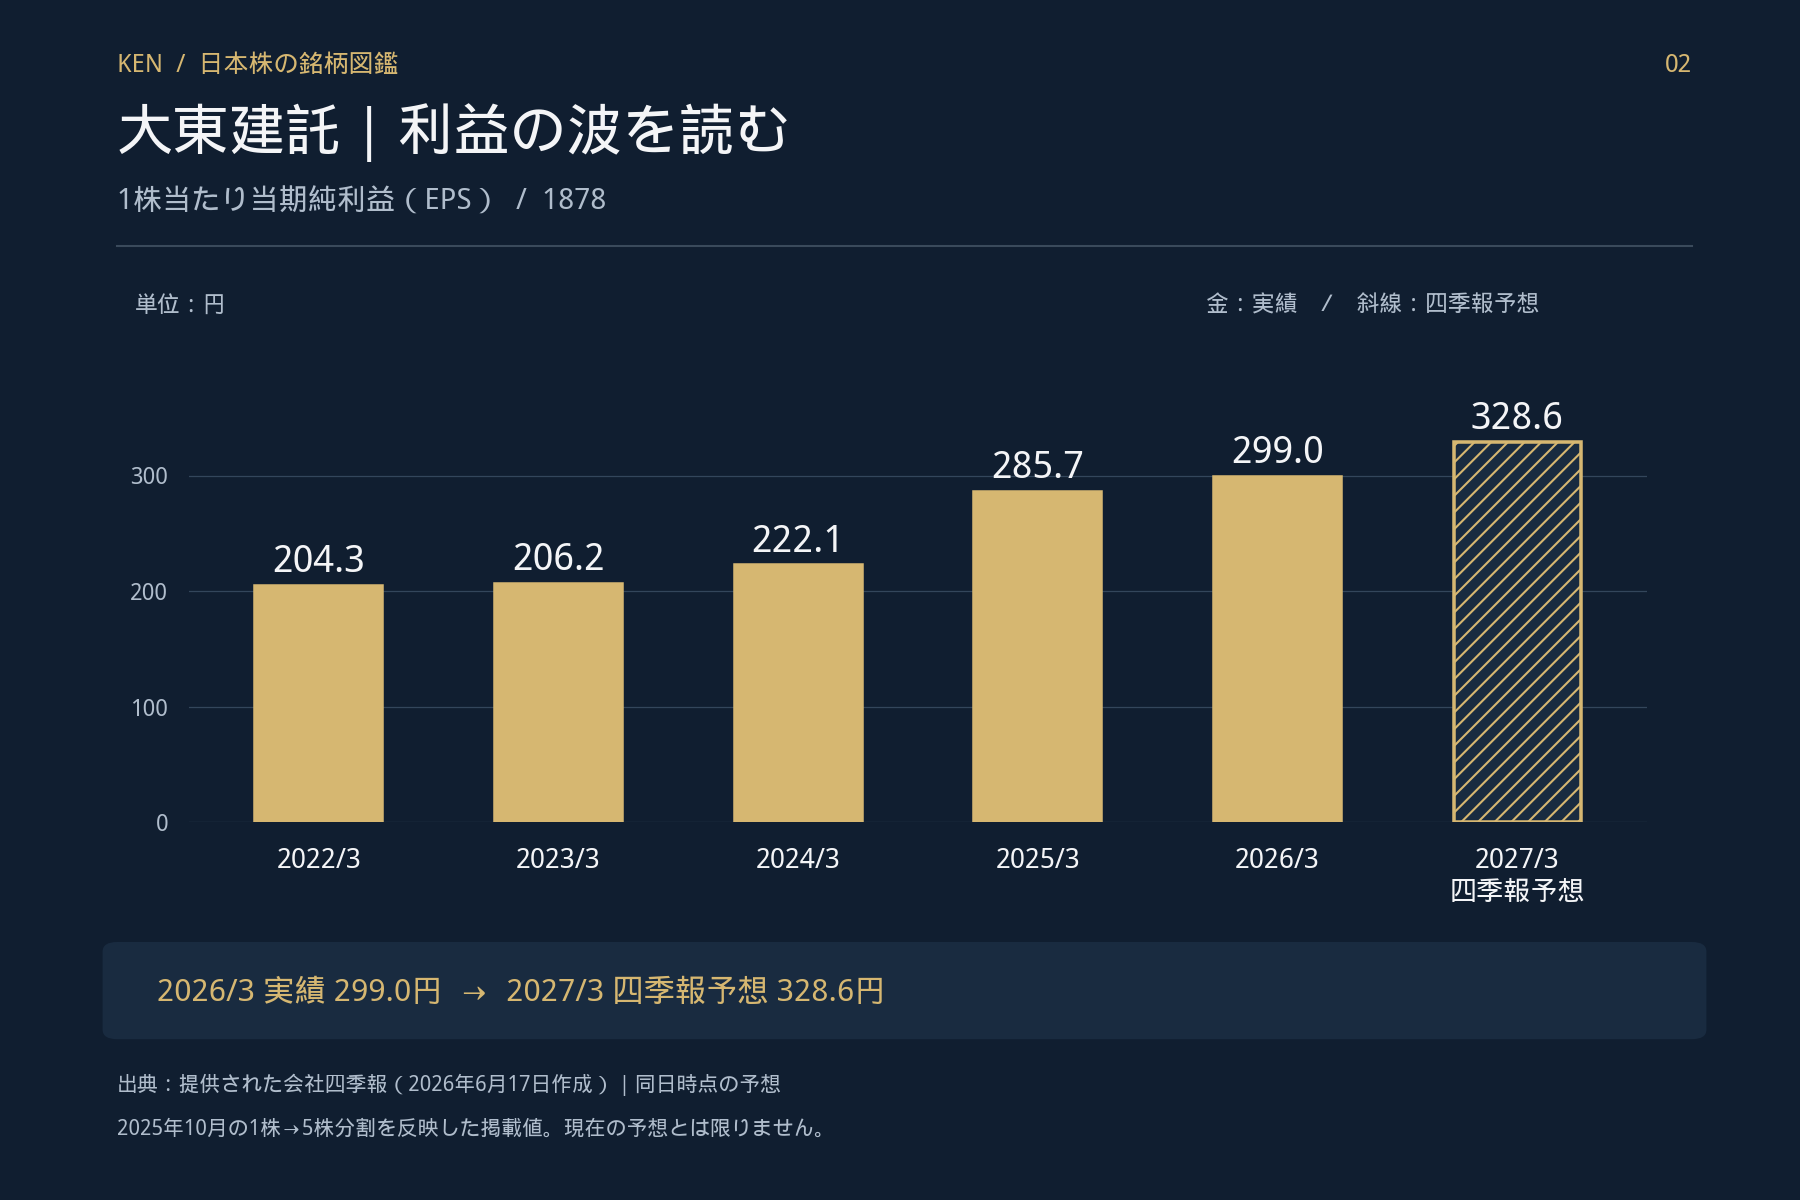
上のグラフは1株当たり利益(EPS)の推移です(2025年10月の株式分割を調整済み)。ここ数年は増えてきています。2027年3月期について、会社自身の計画は純利益1,080億円・EPS 326.00円(会社IR「業績ハイライト」・2026年9月28日確認)。グラフの四季報予想とは数字が少し違うため、時点と出典には注意してください。
強みは何か
建築から入居後まで通しで関わる仕組みには、継続的な関係を築ける可能性があります。現場で得た情報が、次の提案や管理に生かされれば、仕事の積み重ねにもなります。
ただ、「規模が大きい」というだけで安心にはできません。入居状況、利益率、オーナーとの関係——そこに実際に表れているかを確かめたいです。
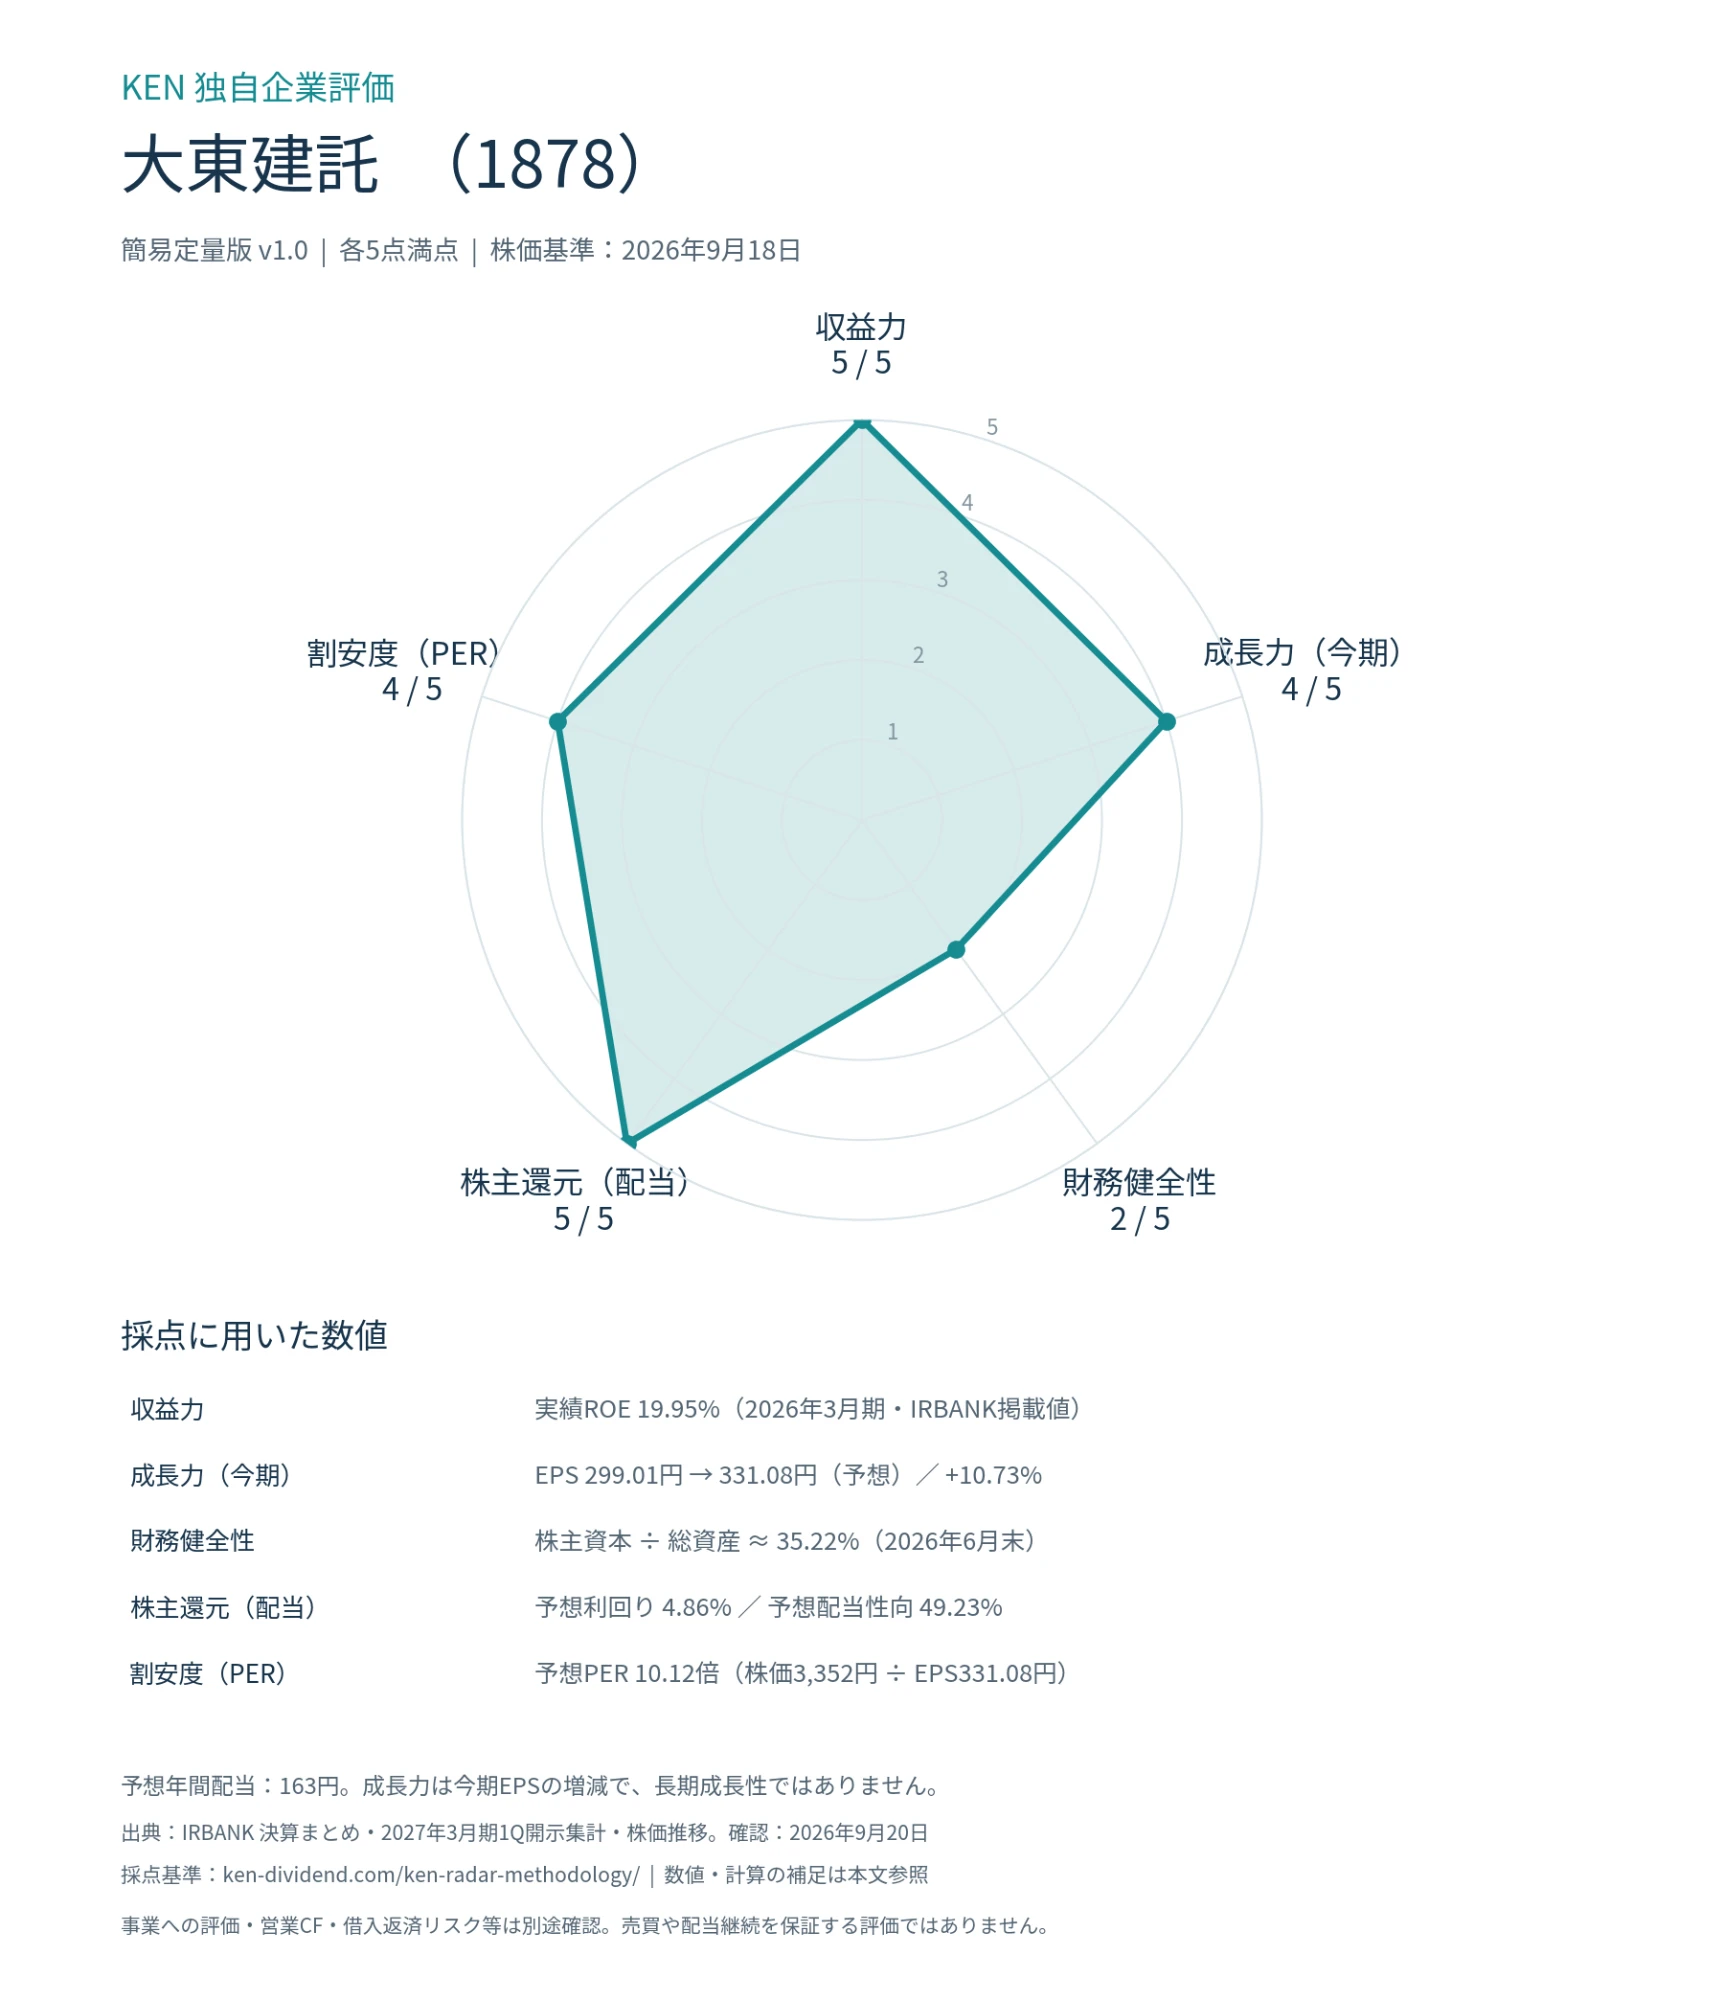
上の図は、私の「KEN独自企業評価」(簡易定量版・株価基準2026年9月18日)です。収益力5・株主還元5、成長力4・割安度4に対して、財務健全性は2と低め。株主資本÷総資産で見た自己資本比率が約35%で、利益や配当の水準と比べると見劣りするためです。点数の根拠は図の下の表にまとめました(出典はIRBANK。採点の考え方はこちら)。財務の「良し悪し」は自己資本比率だけで決まるものではなく、営業CFや借入返済の負担も別に見たいところです。会社IRでは、2026年3月期の営業CFは404億円(前期856億円)、フリーCFは△13億円でした。この評価は売買や配当継続を保証するものではありません。
弱点・リスクは何か
購入前から気になっていたのは、次の2つです。
- 一括借り上げを含む事業モデル —— 「同じ家賃がずっと保証される」と受け取らないこと。契約条件、見直し、費用負担の確認が要ります。
- 長い時間で見た賃貸需要 —— 人口が減る地域も、集まる地域もあります。全国の人口だけで決めず、物件の立地と需要の組み合わせを見たいところ。
加えて、建設費・人件費の上昇、資金調達の環境、そして同業で過去に起きた施工品質の問題(業界全体の信頼性の話)も、頭の片隅に置いています。
景気に強いか、弱いか
住まいは必要です。でも、新しく賃貸住宅を建てる判断には、金利・建設費・将来の家賃見通しが関わります。
すでにある賃貸運営と、新規の建設は、同じ動きをするとは限りません。「景気に強い/弱い」を一言で決めず、どちらの利益が動いているのかを見る会社です。
配当は安心して持てそうか
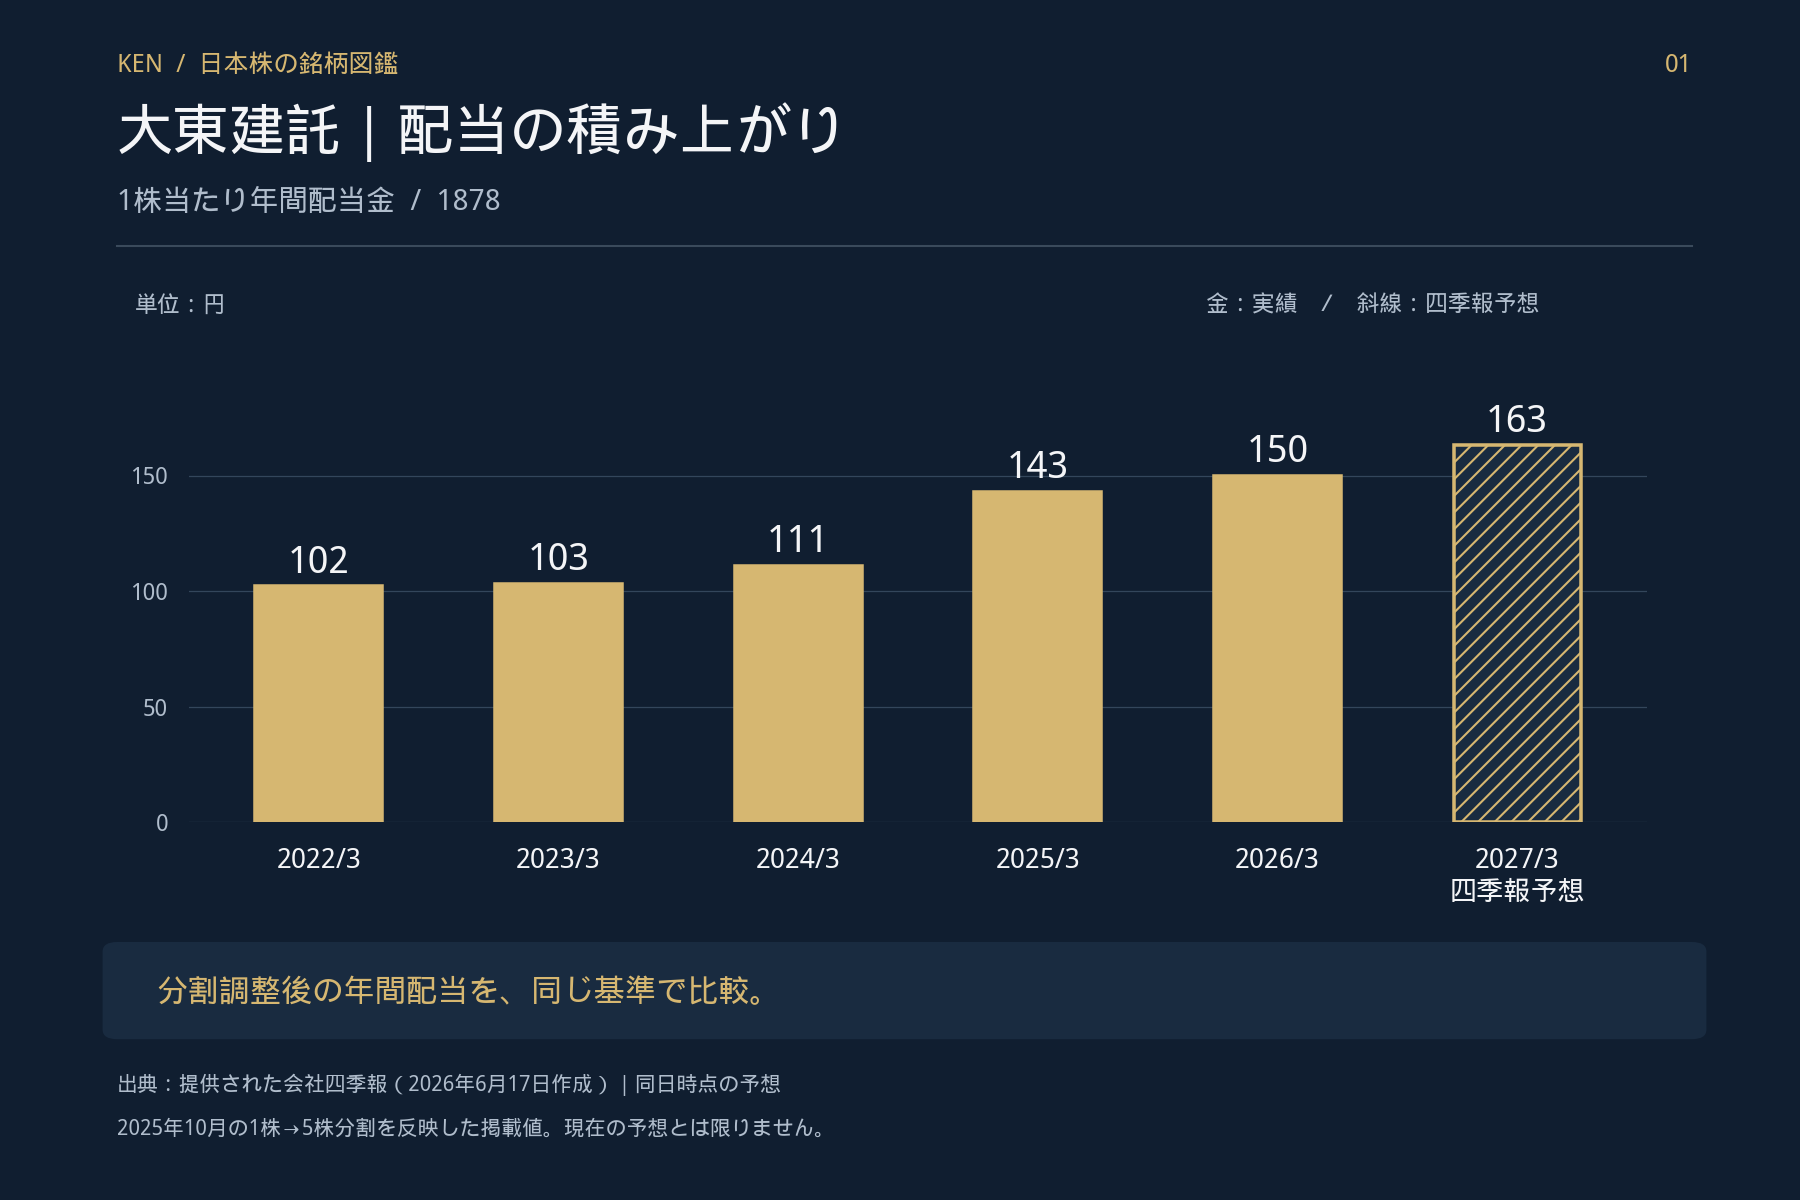
当時のメモにある予想配当163円で計算すると、取得価格3,150円に対する税引前利回りは約5.17%。100株を1年持った場合の換算額は16,300円です。
これは購入時の検討値を使った計算です。会社の最新予想の確認や、実際に受け取った配当の記録には代えられません。
| 期 | 1株当たり年間配当(分割調整後) | 区分 |
|---|---|---|
| 2022年3月期 | 102円 | 実績 |
| 2023年3月期 | 103円 | 実績 |
| 2024年3月期 | 111円 | 実績 |
| 2025年3月期 | 143円 | 実績 |
| 2026年3月期 | 150円 | 実績 |
| 2027年3月期 | 163円 | 四季報予想 |
出典:会社四季報(2026年6月17日)。2025年10月の株式分割(1株→5株)を調整した掲載値です。
| 7項目の確認 | 本稿での整理 |
|---|---|
| 配当方針 | 会社IRの「株主還元」ページ(2026年9月28日確認)では、連結当期純利益に対する配当性向50%が基本方針。2022年3月期〜2026年3月期の5期とも配当性向は50%で、2026年3月期の総還元性向は75.5%(自己株取得を含む) |
| 実績と予想 | 163円は四季報の予想。会社の2027年3月期計画(純利益1,080億円・EPS 326.00円、会社IR「業績ハイライト」)に基本方針の50%を当てはめると約163円で、四季報の予想と整合する(あくまで計算で、会社が開示した配当予想の数字そのものは今回確認していません) |
| 利益の裏付け | 建設と賃貸運営を分けて確認する |
| 配当性向 | IRBANK集計の今期予想で約49.2%(予想配当163円÷予想EPS331.08円。2026年9月20日確認・会社公式の数値ではありません) |
| 財務余力 | 購入検討時の自己資本比率は36.3%(当時値)。今回の独自評価では、株主資本÷総資産で簡易計算した約35.2%(2026年6月末)を使い、財務健全性は2/5 |
| 現金の裏付け | 会社IR「キャッシュ・フロー」(2026年9月28日確認):営業CFは2025年3月期856億円→2026年3月期404億円と半減、投資CFは△417億円、フリーCFは△13億円。純利益990億円の50%=配当は約500億円と見込まれ(計算値)、2026年3月期は営業CFが配当額を下回った計算です。営業CFが減った理由(運転資本の動きなど)は、この記事では決算短信・有価証券報告書まで確認していません |
| 配当・増配の履歴 | 上表の分割調整後の値を使用(会社の原資料との突き合わせまではしていません) |
利回りに目が行く会社だからこそ、長く払い続けられる仕組みかを、別に確認する必要があります。
10年、20年と持つ意味がある会社か
建物は長く残りますが、その間の需要や費用は変わります。「長い契約がある」ことと「長く安定した利益が出る」ことは、同じではありません。
この図鑑では、受注・入居・賃貸の採算・契約への納得を、更新していく項目として残します。
自分なら持ち続けられるか
それでも、「自分が好きな会社か」と「現在保有する合理性があるか」は分けて考えるべきだと思いました。
現時点では業績や収益力、株主還元などを考えると、急いで売却する理由もありません。
そのため今は、「買ってしまったから仕方なく持つ」のではなく、今後も保有するだけの収益力や株主還元が維持されているかを確認しながら判断していくつもりです。
ここで、上のKEN独自評価との関係も正直に書いておきます。収益力と株主還元は5点なのに、財務健全性は2点。「財務が弱いのに、なぜ持っているの?」と聞かれたら、私に言えるのは、スクリーニングに何度も出てきて、買ってしまったからということだけです。財務を吟味し抜いて選んだ株ではありません。
だからこそ、点数の良い部分だけで安心しないようにします。財務の2点は、決算のたびに自己資本比率と借入の動きを見て、確かめていきます。点数が高いから持つ、ではなく、点数の低い項目を見続けられるかどうかが、持ち続ける条件だと思っています。
今回の経験から、銘柄分析だけでなく、一度決めた除外判断を注文や監視リストまで確実に反映する仕組みも投資管理の重要な一部だと感じました。
参考データ
| 項目 | 値・時点 |
|---|---|
| 取得日・取得単価・株数 | 2026年8月5日/3,150円/100株(SBI特定・KB) |
| 取得額 | 315,000円(単価×株数・手数料別) |
| 当時の検討配当 | 年163円予想(四季報・最新値ではない) |
| 当時のROE/自己資本比率 | 20.6%/36.3%(購入検討時の値) |
| 当時のPER/PBR | 約10倍/約2.2倍(購入検討時の値) |
| 最新の会社予想・株価指標 | 今期予想EPS 331.08円(前期299.01円)・予想PER 約10.1倍・予想利回り 約4.9%(株価3,352円=2026年9月18日基準・出典IRBANK。会社の2027年3月期計画はEPS 326.00円(会社IR・2026年9月28日確認)。この行以外の表の値は購入検討時のもの) |
- 大東建託は「建てる仕事」と「建てた後の賃貸運営」を分けて見たい会社
- 私にとっては、数字の良さと事業への納得を分けて残す意味を考えさせられた保有銘柄。買う前に見送ると決めていたのに、プロセスの抜けで約定した経緯がある
- 当時の判断は「100株は保有継続・追加購入はしない」。財務は独自評価で2/5と弱めなので決算ごとに確認する。それ以上に、事業モデルへの納得が課題
- 図鑑としては、受注・入居・賃貸の採算・契約への納得を決算ごとに更新していく
関連記事
参考にした一次情報
確認した資料(2026年9月28日確認)
- 大東建託 IR「株主還元」(配当性向50%の基本方針・配当と総還元性向の推移)
- 大東建託 IR「業績ハイライト(経営成績)」(2027年3月期の会社計画)
- 大東建託 IR「業績ハイライト(キャッシュ・フロー)」(営業CF・投資CF・フリーCF)
未確認の資料:決算短信・有価証券報告書の内容は、この記事では読んでいません。営業CFが減った理由と、会社が開示した配当予想の数字そのものは未確認です。下の2つは、最新の内容をリンク先で直接ご確認ください。
個人の売買経緯と当時の検討数値は筆者提供の投資判断記録による。会社情報の確認日:2026年9月28日(上記「確認した資料」)。株価・IRBANKの数値は、本文に記載した日付の時点です。
【免責事項】本記事は個人の保有記録と企業情報の整理であり、特定の金融商品の売買を推奨するものではありません(むしろ筆者は新規購入の対象外としています)。業績・配当予想は変更されることがあります。投資判断は最新の一次情報をご自身で確認のうえ行ってください。