📋 この記事でわかること
- オリックスの配当は何で決まるのか(2026年8月に変わった配当方針)
- 「何の会社か一言で言えない」理由と、多角化の稼ぎ方
- 強み・弱点、景気への強さ、最高益に含まれる一時益の見方
- 私がなぜ持っていて、いまどう見ているか(実取引記録)
「日本株の銘柄図鑑」シリーズです。数字を並べるだけでなく、「この会社は何をして稼いでいるのか」を中心に理解していく記事です。
証券コード8591、東証プライム、その他金融業。私の保有銘柄の中では取得来2倍を超えている一社ですが、「何の会社ですか?」と聞かれると答えに詰まる――そういう会社です。
—
先に結論|オリックスの配当は、何で決まる?
2026年8月6日、オリックスは配当方針を変えました。配当は「調整後利益(税後)×39%」と「前期配当156.10円」の高いほうで決まります。「調整後利益」とは、東芝向け投資のうち、キオクシア株の売却益・評価益を除いた利益のことです。
この方針だと、156.10円が下限の目安になります。一方、キオクシア株の値動きで利益が大きく振れても、その分は配当の計算に入りません。2027年3月期の会社試算は年187.36円(中間107.27円)で、純利益5,300億円の場合の数字です。
| 期 | 1株配当 |
|---|---|
| 2025年3月期 | 120.01円 |
| 2026年3月期 | 156.10円 |
| 2027年3月期(会社試算) | 187.36円(中間107.27円) |
| 2028年3月期(四季報予想) | 191円 |
第1四半期(4〜6月)の純利益は2,808億円で、通期予想の53%。ただし、キオクシア関連の益(税後1,217億円)を除いた調整後利益は1,591億円でした。 四季報(2026年9月16日作成)も、通期の会社予想は下期のキオクシア株の売却・評価損益を見込んでいない、と書いています。
※数字はオリックスの決算説明資料(2026年8月6日)とIRの配当ページによります。
—
なぜ持っているのか
オリックスは特定口座で100株、単価2,600円で持っています。2026年10月7日時点の株価は6,272円(SBI保有一覧)で、取得来で2.4倍ほど。かつては「ふるさと優待」で人気の株でしたが、優待は2024年3月末で廃止されました。私が持ち続けているのは、優待ではなく次の3点が理由です。
- 50以上の事業に多角化していて、どれか一つの市況が崩れても全体は沈みにくい
- 1株配当が85.6円(2022年3月期)から156円(2026年3月期)へ、減配せずに増え続けている
- 低採算の事業を売り、高採算に資金を回す「入れ替え経営」の規律がある
取得単価2,600円に対する配当利回り(YOC)は、2026年3月期の実績配当156円で約6.0%まで育っています。 2027年3月期の会社試算187.36円なら約7.2%になります。
—
私はいま、この会社をこう見ている
直近で象徴的だったのが、オリックス銀行を大和証券グループ本社に3,700億円で売却したことです。銀行は普通「手放さない資産」ですが、オリックスは「資本効率で見て、より活かせる相手に渡す」という判断をしました。四季報も「資産の入れ替えを推進」と書いています。この規律は、私がこの会社を信頼している中心的な理由です。
多角化した事業の収益性は、各事業の利益と資本効率を分けて確認します。
ただ、”最高益”の中身は見ておく必要があります。
2026年3月期の純利益4,473億円は過去最高でしたが、これには銀行の売却益や、持分法で保有する東芝関連の好調が含まれています。四季報も、会社予想は「キオクシア株の追加売却・評価益を織り込まず」と注記しています。
つまり、この会社の利益には「毎年の本業」と「そのとき売れたものの益」が混ざっている。増配の意思は固いので持ち続けますが、一過性の益を含んだ数字で配当余力を過大評価しないようにしています。
2027年3月期の第1四半期(4〜6月)の純利益は2,808億円(前年同期比+1,735億円)で、通期予想5,300億円の53%に達しました。ただ、このうちキオクシア関連の売却・評価益(税後)が1,217億円で、それを除いた「調整後利益」は1,591億円です(会社資料・2026年8月6日)。
オリックスは、金融だけでなく、保険やインフラ、海外事業など幅広い事業を持っている点に魅力を感じています。
直近の決算では大幅な増益となりましたが、株式の売却益や評価益による影響も大きく、その数字だけで判断するのは難しいと考えています。
一方で、継続的な配当や積極的な自社株買いなど、株主還元に対する姿勢は評価しています。景気や金利の影響を受けやすい面はあるものの、事業の多角化による強みもあり、長期投資の対象として十分に魅力のある企業だと思います。
ただ、良い企業であることと、今の株価が買い時であることは別です。今後も一時的な利益に惑わされず、本業の収益力と株価水準を見ながら判断していきたいと考えています。
—
一言で言うと、どんな会社?
「お金と事業を持って、育てて、価値が上がったら売る」会社です。1964年にリース会社として始まり、そこから保険・不動産・再生可能エネルギー・空港運営・銀行・海外投資へと、半世紀かけて広げてきました。
—
何を売っていて、誰がお客さんなのか
四季報のセグメントは大きく分けて――
- 法人営業・メンテナンスリース:企業向けのリース・融資、オリックス自動車のカーリース
- 不動産:物流施設・ホテル・旅館の開発と運営
- 事業投資・コンセッション:企業への出資、関西国際空港などの運営権
- 環境エネルギー:国内外の再生可能エネルギー発電
- 保険:オリックス生命
- 海外部門:米国・アジアの与信・投資(売上の約28%)
お客さんは企業が中心(BtoB)ですが、生命保険やカーリースを通じて個人とも接点があります。
—
どうやって利益を生み出しているのか
もうけ方は2種類あります。ひとつは各事業が毎年生む利益――リース料、不動産の賃料、保険料、発電収入など。もうひとつは育てた事業や株式を売った益――今回の銀行売却がまさにこれです。前者が土台、後者がその年ごとの上乗せ、というイメージです。
2026年3月期は売上高3兆3,308億円、税前利益6,914億円、純利益4,473億円で過去最高。ROEは10.4%(予11.3%)です。四季報(2026年9月16日作成)の27.3期予想は、売上高4兆円、税前利益8,200億円、純利益5,300億円。28.3期は純利益5,400億円の予想です。
—
強みとして見ているところ
ひとつめは分散。金融、不動産、エネルギー、海外――収益源がばらけているので、リース専業や海運のように「一つの市況で全体が沈む」ことが起きにくい。三菱HCキャピタルのようなリース専業と比べても、事業の幅は大きいです。
ふたつめは入れ替えの規律。銀行の売却、2027年3月末までに2,500億円・1億株を上限とする自己株取得(2026年7月末までに784億円を買付済み・進捗31%)。「利益を最大化するために資産を組み替える」という動きを、実際に数字で示しています。
みっつめは配当方針。2027年3月期から、配当は「調整後利益(税後)×39%」と「前期配当156.10円」の高いほうで決める方針に変わりました(2026年8月6日・キオクシア関連の売却益・評価益は計算から除外)。1株配当の推移はこうです。
—
弱点・リスクをどう受け止めているか
いちばんの弱点は、「何をしている会社か分かりにくい」こと自体です。事業が多すぎて、外から業績を予想しづらい。特に事業投資のキャピタルゲイン(東芝・キオクシア関連など)は年によって大きく振れます。「本業の実力」と「今年たまたま売れたものの益」を、自分で切り分けて見る必要があります。
次に、金融コングロマリットである以上、海外の与信と景気の影響は受けます。四季報も「海外は米国の与信費用一服」と、裏を返せば与信費用が業績を揺らす要因だと示しています。自己資本比率は25.8%(2026年6月末・四季報)で、レバレッジはそれなりにかかっています。
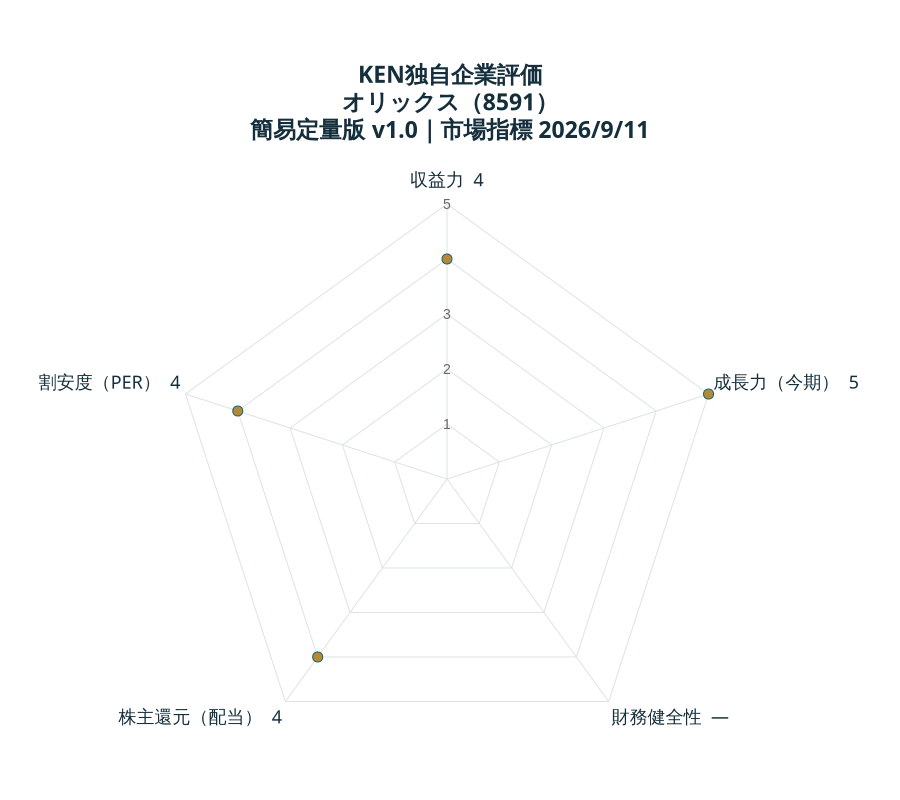
KEN独自企業評価|オリックス
簡易定量版 v1.0(2026年9月15日データ訂正)。市場指標基準日:2026/9/11。実績:2026年3月期、予想・目標:2027年3月期。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 4/5 | ROE 10.4%(2026年3月期・US GAAP・会社公表値) |
| 成長力(今期) | 5/5 | EPS実績400.27円(会社短信)→予想483.90円(IRBANK掲載値)/増減率20.89% |
| 財務健全性 | —(未評価) | 金融・投資持株会社には一般企業の株主資本比率基準を適用しないため未評価。 |
| 株主還元(配当) | 4/5 | 年間配当予想187.36円/株価6,089円/利回り3.08%/配当性向38.72% |
| 割安度(PER) | 4/5 | 予想PER12.58倍(株価÷IRBANK掲載予想EPS) |
2026年8月6日の会社短信にある年間配当予想187.36円を使用。156.10円は前期実績および現行配当方針の下限で、今回の年間予想額ではありません。会社の配当方針はキオクシア関連損益を除いた調整後EPS×39%と156.10円の高い方です。本表の配当性向は通常の予想EPSを分母とする簡易計算で、会社の調整後配当性向と異なります。予想EPS483.90円は移行時のIRBANK掲載値を維持しており、今回の会社短信に直接記載された予想EPSではありません。
出典:会社通期短信、会社1Q短信、IRBANK、株価時系列。採点基準。未評価は0点や無配を意味しません。ROEは資本構成・一時利益の影響を受け、成長力は今期EPSの増減です。総合的な企業価値や売買を推奨する評価ではありません。元記事の数値とは基準日・定義が異なる場合があります。
金融事業を含むため、一般企業の自己資本比率だけで財務の優劣を決めず、資金調達と流動性を確認します。
—
景気に強いか、弱いか
景気敏感寄りです。事業投資・不動産・海外与信は景気の波を受けます。ただし、保険や国内のリース・融資といった安定収益もそれなりの比率であるため、「分散の効いた景気敏感株」というイメージ。海運ほど極端には振れません。
—
配当は安心して持てそうか
予想配当利回りは、四季報(2026年9月16日作成)で2.96%。DOEは4.1%(四季報2026年9月16日作成)。配当は「調整後利益×39%」と「前期配当156.10円」の高いほうで決まるため、156.10円が下限の目安になります。187.36円は、純利益5,300億円の場合の会社試算です。
注意点は、前述のとおり最高益に一過性の売却益が含まれていること。会社自身がキオクシア関連の益を配当の計算から外す方針に変えたので、一時益で配当だけが膨らむ形にはなりにくくなった、と私は見ています。ただ、調整後利益そのものも、投資先の売却益や景気に左右されます。増配の”意思”は信頼できますが、”原資”の質は毎年チェックしたいところです。
—
10年、20年と持つ意味がある会社か
半世紀にわたって事業を組み替え続けてきた会社なので、「時代に合わせて中身を入れ替える力」そのものが資産だと考えています。特定の事業に依存していないぶん、長期でも生き残りやすい。
一方で、中身が変わり続けるので「安心して忘れられる株」ではありません。年に一度、決算で「今年の利益の中身」を確認する手間はかかります。
—
自分なら持ち続けられるか
取得単価2,600円・YOC6%まで育ちました。優待は無くなりましたが、それは元々の保有理由ではありません。「多角化+入れ替えの規律+累進配当」という三本柱が崩れない限り、持ち続けます。良い企業であることと、今の株価が買い時であることは別なので、買い増しは、本業の収益力と株価水準を見ながら判断します。
—
参考データ(四季報 2026年9月16日作成+会社資料 2026年8月6日)
| 指標 | 数値 |
|---|---|
| 予想配当利回り(四季報基準) | 2.96%(四季報・2026/9/16作成) |
| 1株配当(26.3実績 → 27.3予) | 156.10円 → 187.36円 → 191円(26.3実績 → 27.3予 → 28.3予・27.3予は会社試算) |
| 1株益 EPS(26.3実績 → 27.3予) | 400.3円 → 486.6円 → 495.8円(26.3実績 → 27.3予 → 28.3予) |
| 配当性向 | 39%(調整後利益ベース)、または前期配当の高いほう |
| ROE(26.3実績 / 27.3予) | 10.4% / 11.3% |
| DOE(自己資本配当率) | 4.1% |
| BPS(1株純資産) | 4,080円 |
| 自己資本比率 | 25.8%(26.6) |
| 時価総額 | 約7兆1,099億円(金融サービス62社中1位) |
| 27.3期1Q(4〜6月)純利益 / 通期予想 | 2,808億円(前年同期比+1,735億円)/5,300億円(進捗53%) |
—
📌 まとめ
- オリックス(8591)はリース発祥の多角化金融グループ。不動産・事業投資・再エネ・保険・海外まで50以上の事業を持つ
- もうけ方は「各事業の毎年の利益」+「育てた事業・株式の売却益」。26.3期は銀行売却などで最高益
- 強みは分散・入れ替えの規律・累進配当(85.6円→156円→187予)。弱点は「中身が分かりにくい」ことと一過性の益が混ざること
- 私は100株@2,600円でYOC6%。優待廃止後も保有継続。買い増しは調整局面待ち
—
関連記事
– 高配当株の銘柄選びの5つの基準
– 三菱HCキャピタル(8593)【日本株の銘柄図鑑】何で稼いでいる会社?
– 全市場スクリーニングで新しい投資先を見つけるまで|大東建託と高速、2つの発掘記録
—
参考にした一次情報
– オリックス 投資家情報(IR)
– 東洋経済「会社四季報」2026年9月16日作成(8591 オリックス)
– オリックス 配当方針・配当状況(IR)
– オリックス 2027年3月期 第1四半期 決算説明資料(2026年8月6日)
—
本記事は情報提供・個人の記録を目的としており、特定の銘柄・商品の購入を推奨・勧誘するものではありません。掲載している数値は記事作成時点のものであり、将来にわたって同じ水準が続くことを保証するものではありません。投資にはリスクが伴います。最終的な投資判断はご自身の責任でお願いいたします。