- 東京エレクトロンが、半導体づくりの中でどんな役回りの会社なのか
- 売上高3兆円台・営業利益1兆円近くの四季報予想が出ている一方で、利益が2割以上減った年もあるという事実
- 2026年9月末の「1株を5株に分割」で何が変わり、何が変わらないのか
- 私が「いま買わない」と考える理由と、ウォッチしている理由
こんにちは、投資家ケンです。
「日本株の銘柄図鑑」シリーズ。証券コード8035、電気機器(半導体製造装置)。保有状況:未保有です。
先に調べていたTBSホールディングスの株主欄で、この会社の名前に出会いました。TBSのことを調べるうちに、「そもそも、東京エレクトロンってどんな会社なんだろう」と気になった、というのが今回の入口です。
—
気になっていたのは、「TBSが持っている株」でした
東京エレクトロンは、半導体の製造装置で世界的に知られる会社です。名前は前から知っていました。ただ、私のポートフォリオにはありません。
きっかけは、TBSが東京エレクトロンの株をたくさん持っていると知ったことでした。持ち株の側から見て、この会社の中身を確かめてみることにしました。
私はいま、この会社をこう見ている
率直な感想は、会社の質は最高クラスだけれど、株価はその期待をすでに織り込んでいそう、です。
営業利益率は25%前後、実質無借金、ROEは約30%。数字を並べると文句のつけようがありません。一方で、予想PERは約36倍、PBRは約13倍。これだけ質の高い会社なので、高い評価も自然だとは思います。ただ、私の高配当株の物差しとは、まったく別の世界です。
—
一言で言うと、どんな会社?
半導体をつくる工程のうち、ウエハー(半導体の土台になる薄い円盤)に回路をつくる「前工程」で使う製造装置の大手です。四季報の特色欄には「半導体製造装置で世界3位。コータデベロッパー、エッチング装置、成膜装置など前工程に強み」とあります。
1963年に、TBSの前身である東京放送の完全子会社として設立され、1980年に上場しました。連結の事業は半導体製造装置が100%で、海外の売上比率は90%です(四季報・2026年3月期)。従業員は連結で約2万人、時価総額は電子デバイス製造装置の業種で2位(55社中)です。
どうやって稼いでいるか
半導体メーカーが工場を増やしたり、新しい世代のチップをつくったりするたびに、製造装置が必要になります。だから、半導体の設備投資が盛り上がる局面では、売上が大きく伸びます。
四季報は、今期について「AI需要急増、高性能メモリー『HBM』や先端ロジック向け成長が下期軸に想定以上。中国も先端品増勢」と書いています。償却費がかさむものの、価格転嫁でこなす、という見立てです。
開発への投資も大きく、2026年3月期の研究開発費は2,778億円(売上の約11%)、今期は3,300億円の予想です。宮城県では2027年夏の竣工を予定する新しい生産棟が進んでいて、従来比で労働生産性4倍、生産キャパシティ3倍を目標にしています。
業績推移
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当 | 営業利益率 |
|---|---|---|---|---|---|---|
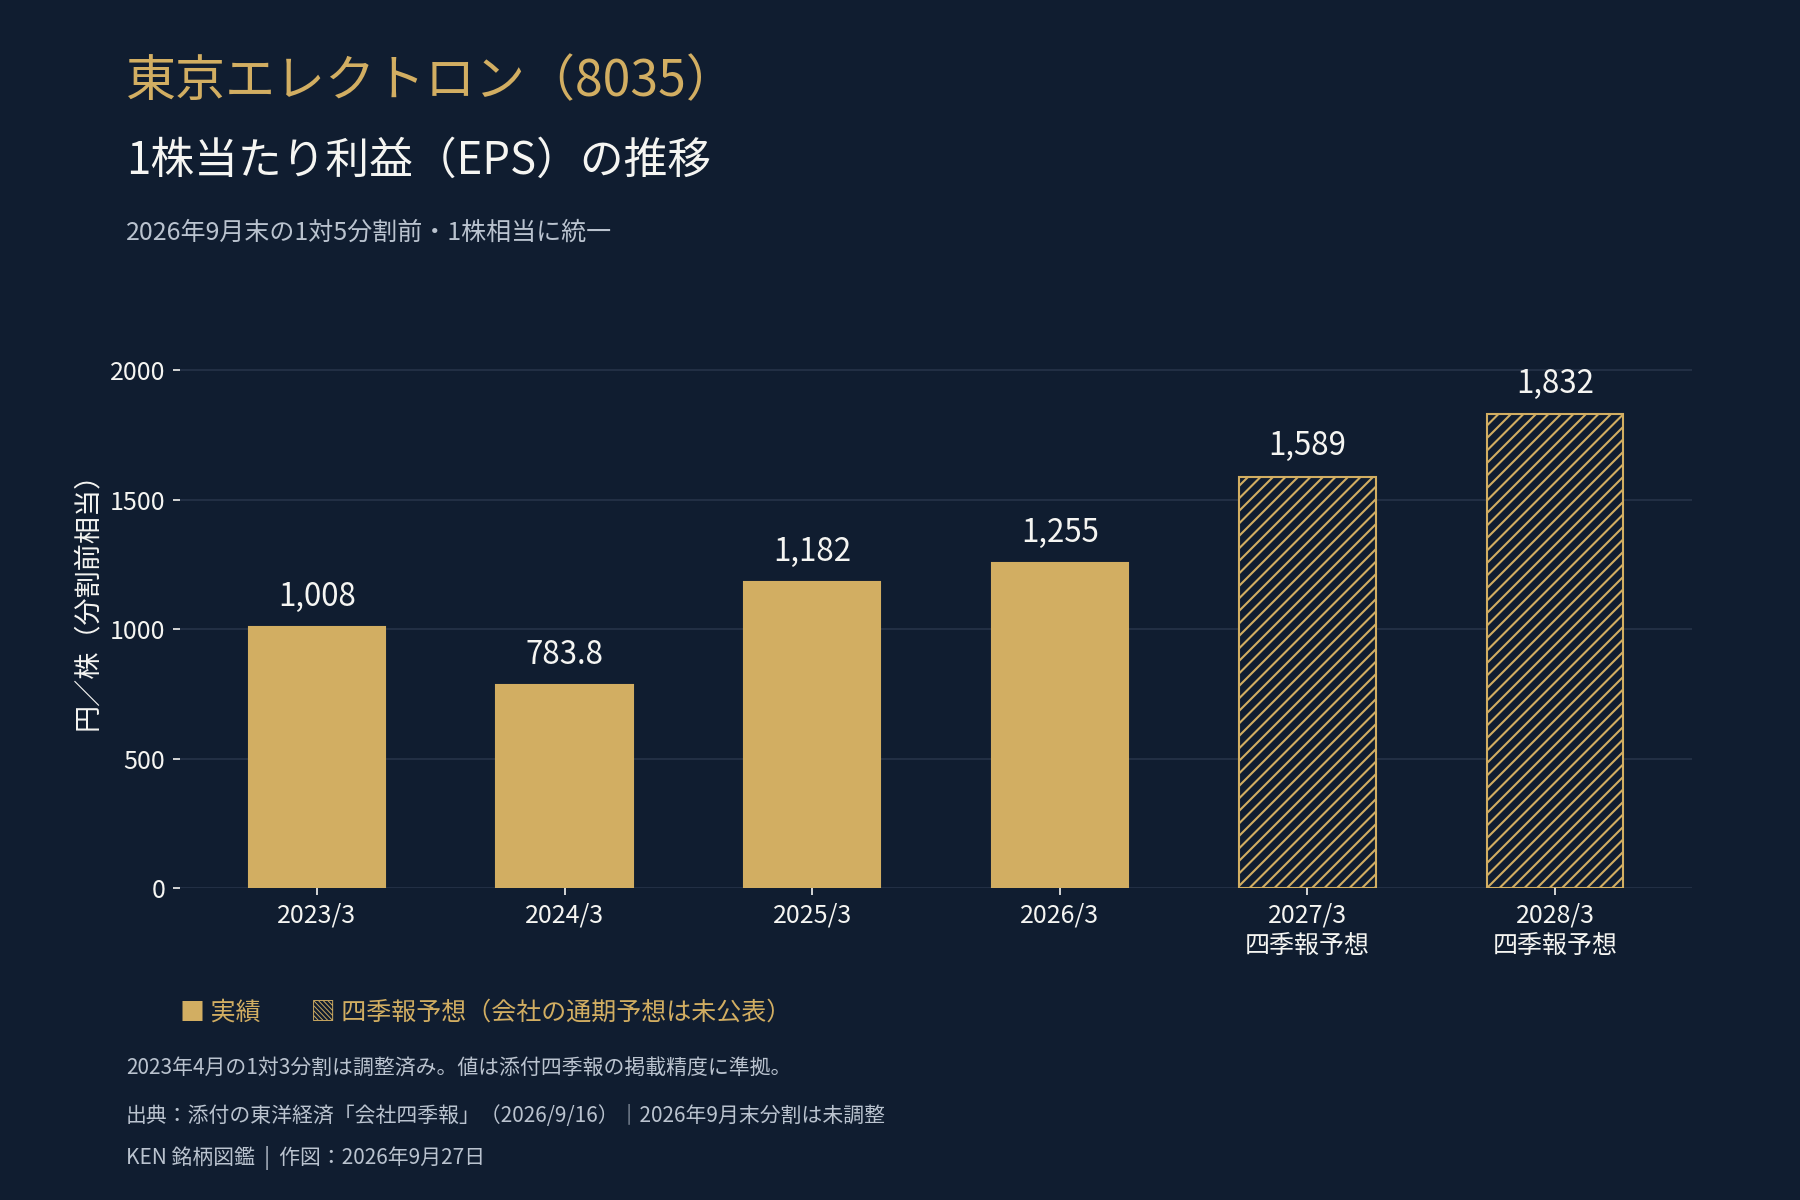
| 2023年3月期 | 2兆2,090億円 | 6,177億円 | 4,716億円 | 1,008円 | 570円※ | 28.0% |
| 2024年3月期 | 1兆8,305億円 | 4,563億円 | 3,640億円 | 783.8円 | 393円 | 24.9% |
| 2025年3月期 | 2兆4,316億円 | 6,973億円 | 5,441億円 | 1,182円 | 592円 | 28.7% |
| 2026年3月期 | 2兆4,435億円 | 6,249億円 | 5,745億円 | 1,255円 | 628円 | 25.6% |
| 2027年3月期(四季報予想) | 3兆3,500億円 | 9,500億円 | 7,200億円 | 1,589円 | 794〜799円 | 28.4% |
| 2028年3月期(四季報予想) | 3兆9,000億円 | 1兆1,000億円 | 8,300億円 | 1,832円 | 820〜825円 | 28.2% |
出典:会社四季報(東洋経済・2026年9月16日作成)。EPS・1株配当は、2026年9月末の1対5分割前の1株相当で統一しています。※2023年3月期は記念配当を含みます。会社は通期の業績予想を公表しておらず、2027年3月期以降は四季報の予想です(会社が公表しているのは、2026年4〜9月期の予想と中間配当384円のみで、通期予想は中間決算の発表時に開示する予定です)。
直近の様子も見ておきます。2026年4〜6月期の営業利益は2,114億円(前年同期比+46%)、売上高は7,324億円(同+33%)でした。会社が公表している4〜9月期の営業利益予想(4,580億円)に対して、1四半期で約46%が進んでいる計算です。
配当は安心して持てそうか
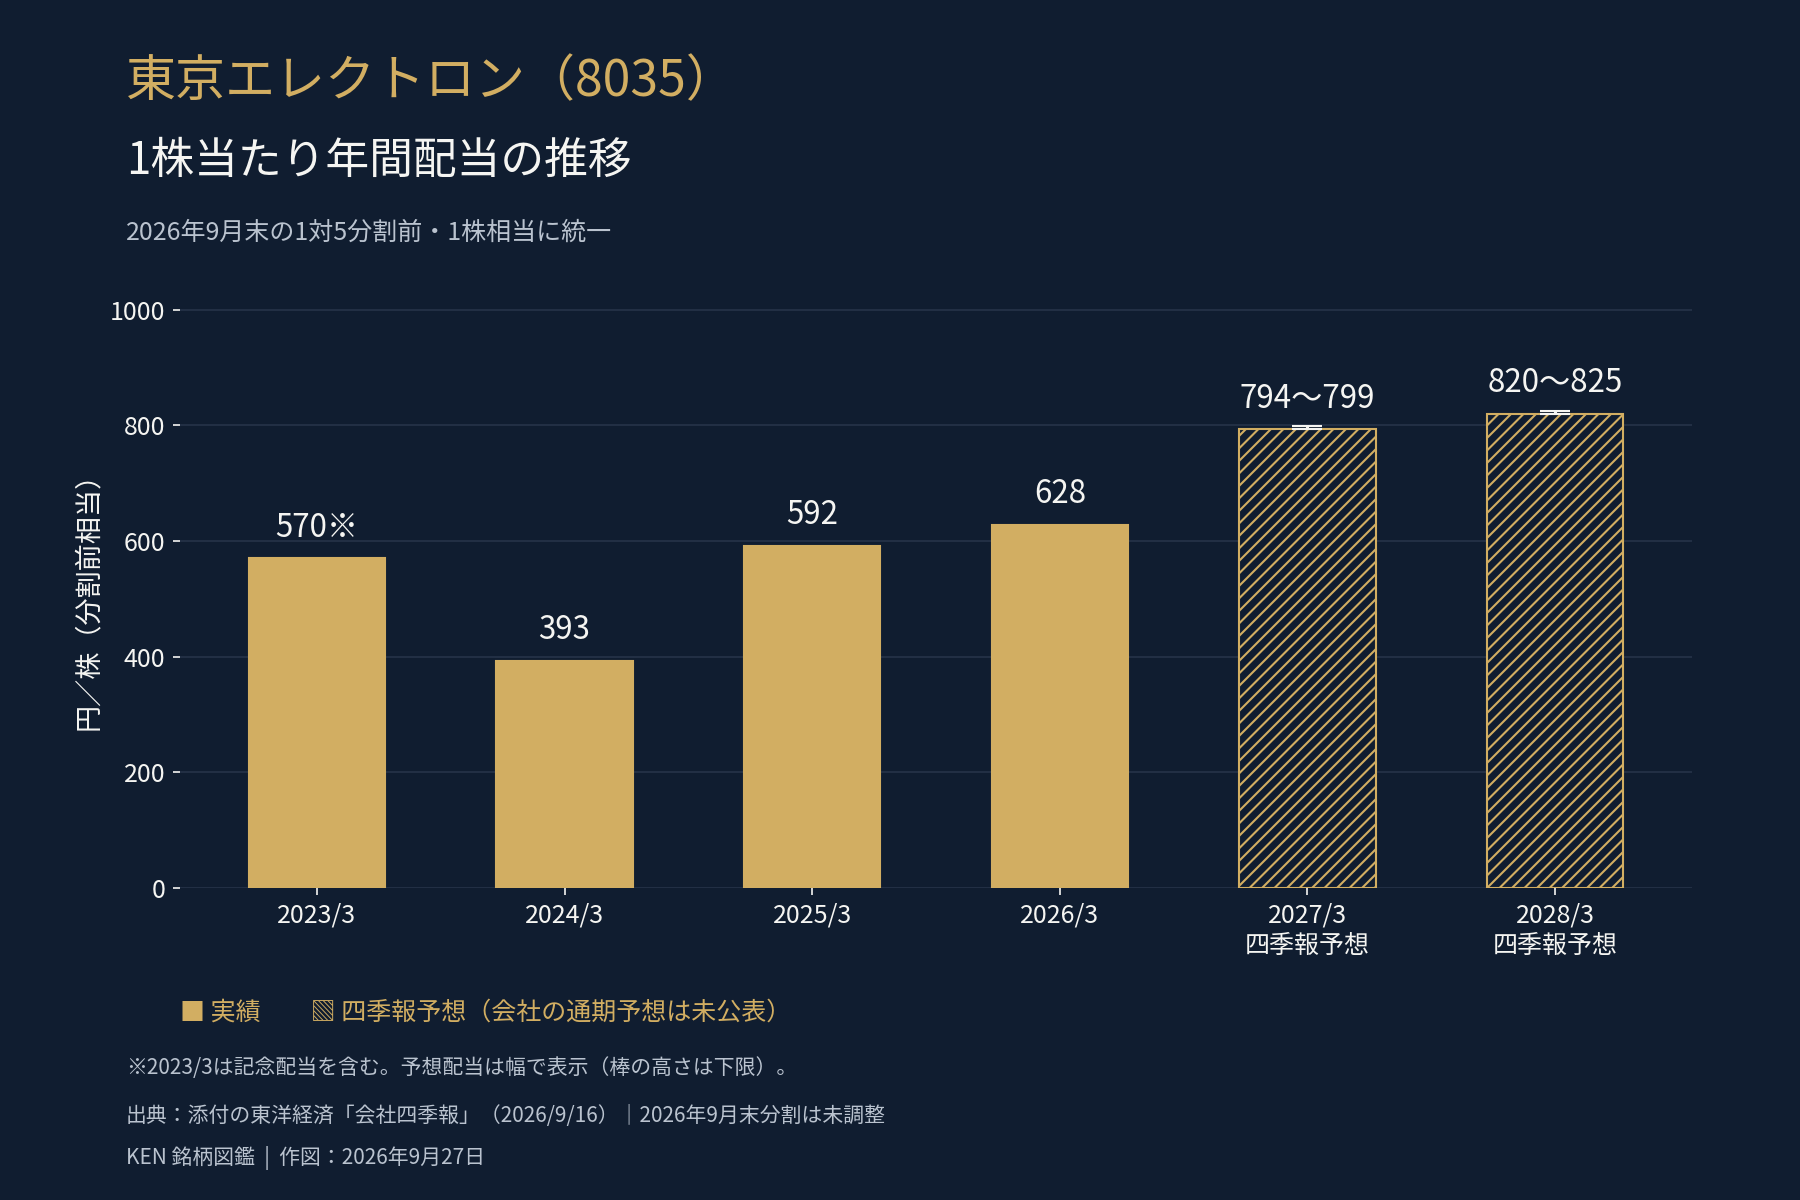
1株配当は、2024年3月期の393円から、2026年3月期の628円へ増えています(分割前の1株相当)。2027年3月期は794〜799円、2028年3月期は820〜825円と、四季報は増配を見込んでいます。
会社の配当政策は「業績連動型配当を基本とし、親会社株主に帰属する当期純利益に対する配当性向50%を目処」とされています(決算短信)。実際、2024年3月期・2025年3月期・2026年3月期は、私の計算でもほぼ50%です(配当÷EPS)。利益に連動して配当を決める会社です。
2027年3月期は、中間配当の予想を361円から384円へ引き上げました(2026年7月30日)。期末配当は未定で、中間決算の発表時に通期予想とあわせて開示する予定です。
ただ、予想配当利回りは約1.4%(四季報)。高配当株の基準(3%以上)には届きません。利益が減る年には、配当も連動して減りうる点は、高配当株との大きな違いです。
株主還元では、自社株買いも実施しました。2026年5月29日に上限1,500億円・750万株の枠を決議し、8月3日に取得を終了しています。取得した株式は累計244万3,900株、取得価額は約1,500億円(自己株式の取得状況および取得終了のお知らせ)です。
財務・株価指標
| 項目 | 数値 |
|---|---|
| 株価(分割後) | 11,505円(2026年9月29日終値・分割前換算で約57,525円) |
| 時価総額 | 約26.9兆円(11,505円×分割後の発行済株式数23億4,016万株の概算・日経225採用) |
| PER(予想) | 約36倍(四季報予想EPS1,589円を5で割った約318円ベース) |
| PBR | 約13倍(四季報BPS4,499円を5で割った約900円ベース) |
| 配当利回り(予想) | 約1.4%(四季報の予想配当794〜799円÷5と、9月29日終値から計算) |
| ROE | 29.6%(2026年3月期実績)/34.0%(予想) |
| 営業利益率 | 25.6%(2026年3月期)/3期平均27.2% |
| 自己資本比率 | 71.7%(有利子負債0・2026年6月末) |
| 営業CF | 5,397億円(2026年3月期・純利益5,745億円に対して約0.94倍) |
| 外国人持株比率 | 47.5% |
| 年初来(2026年1〜8月・分割前) | 高値81,260円(7月)/安値35,720円(1月)。分割後の株価に直すと、高値16,252円・安値7,144円 |
出典:会社四季報(東洋経済・2026年9月16日作成)、株価はYahoo!ファイナンス(2026年9月29日終値)。PER・PBR・利回りは、四季報の予想を分割後の株数に直して算出した当ブログの概算で、実際の数値とは異なります。
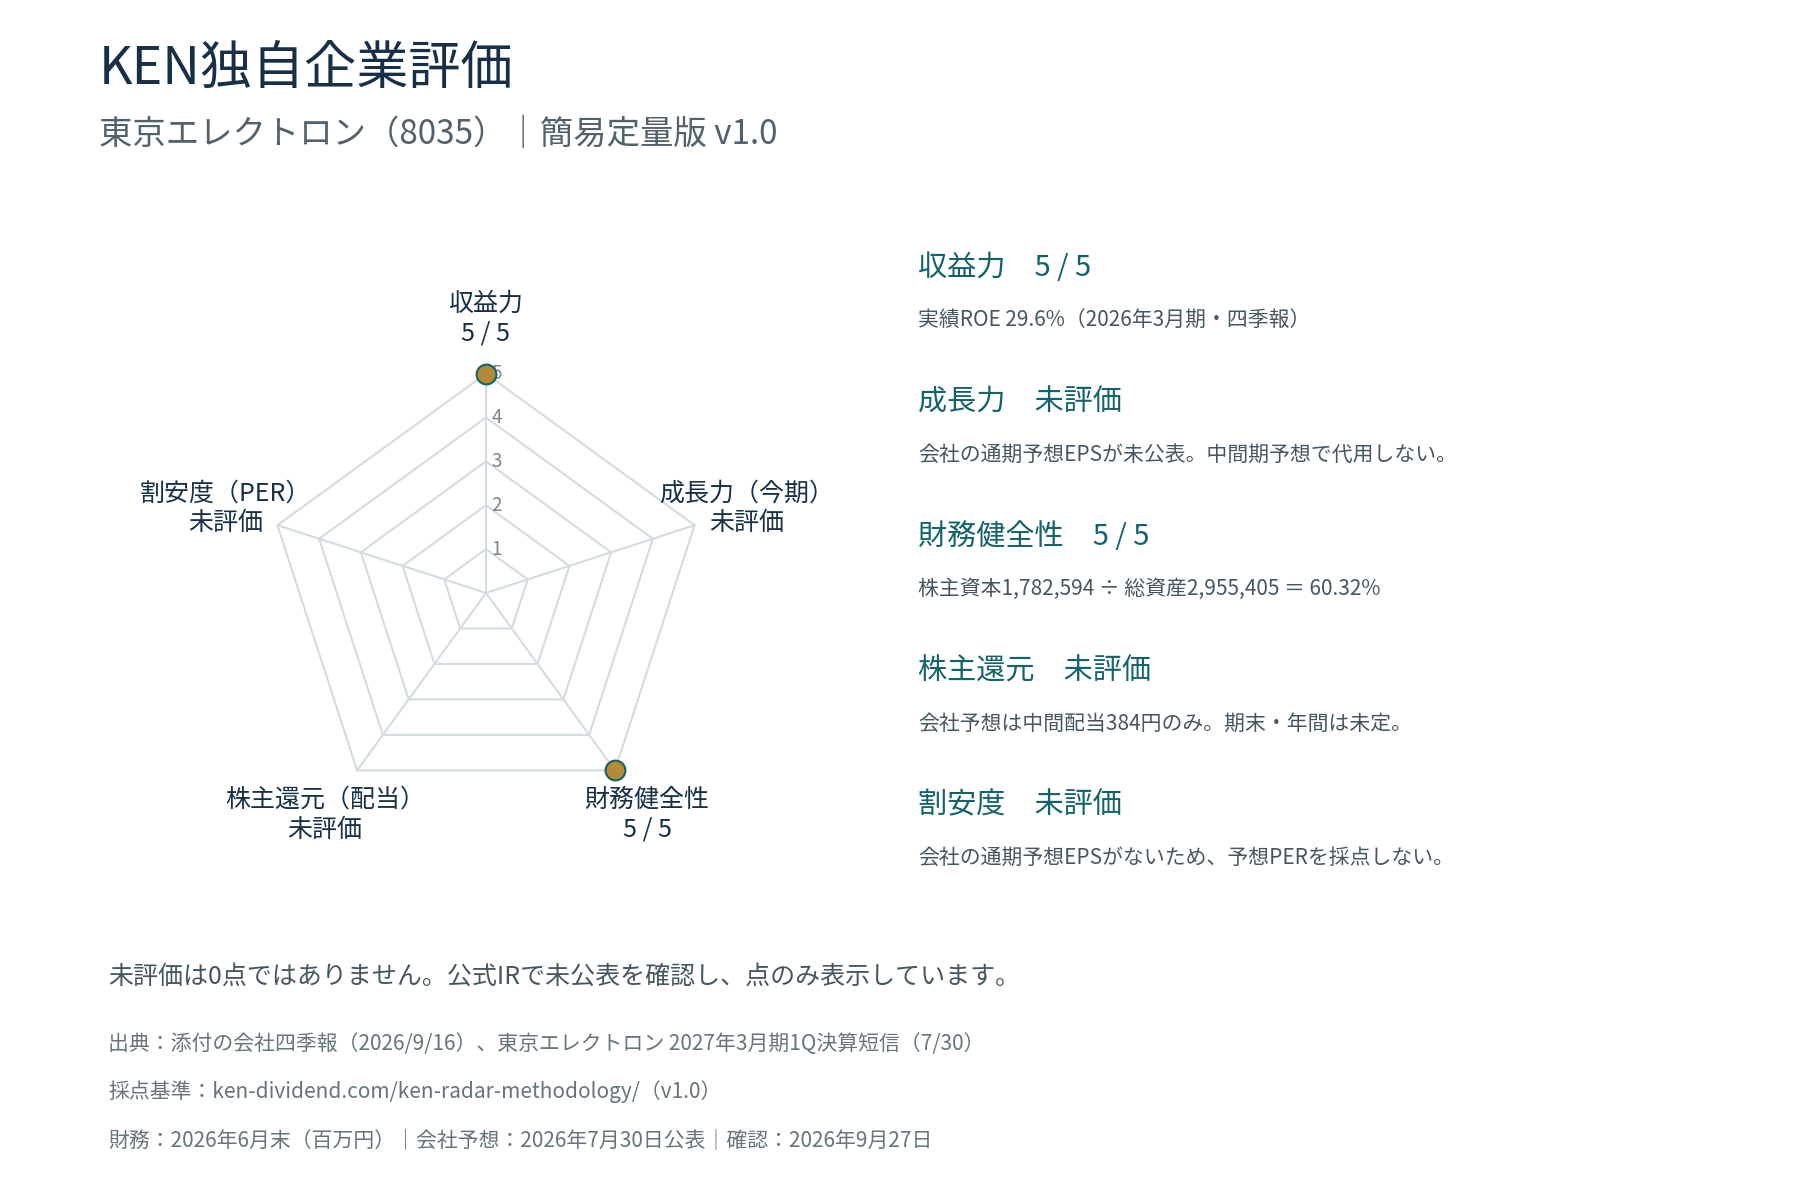
評価は、収益力5、財務健全性5と満点が並びます。一方、成長力・株主還元・割安度は「未評価」です。
これは0点という意味ではありません。会社が通期の業績予想(EPSと年間配当)を公表していないため、予想PERなどを採点せず、四季報の予想で代用もしない、という私のルールによるものです。「分からないことは、分からないと書く」ということです。
2026年9月末の「1株を5株に分割」で何が変わるか
東京エレクトロンは、2026年5月29日に株式分割を決議しました。9月30日を基準日に、1株を5株に分割します(効力発生日は10月1日)。株価は、権利落ちとなった9月29日から分割後の水準になっています(終値11,505円)。発行済株式数は、4億6,803万株から23億4,016万株になります(会社のお知らせ)。目的は、「投資単位当たりの金額を引き下げ、より投資しやすい環境を整えること」です。
- 変わること:1株あたりの株価が、およそ5分の1になります。分割前の9月28日の終値56,320円は、分割後の9月29日には11,505円(分割前に直すと約57,525円)になりました。100株単位で買うときの金額は、約560万円から約115万円になり、買いやすくなります
- 変わらないこと:会社の価値そのものは変わりません。時価総額も、利益も、配当の総額も同じです。EPSや1株配当は、分割後は5分の1で表示されます
なお、東京証券取引所が望ましいとする投資単位(50万円未満)には、分割後もまだ届きません。会社も「引き続き検討していく」としています。また、9月30日基準の中間配当(384円)は、分割前の株数を基準に支払われます。
この記事のEPS・配当のグラフは、すべて分割前の1株相当にそろえています。分割後の数字と比べるときは、5で割ってください。
TBSとの関係
東京エレクトロンのIRの大株主一覧(2026年3月31日現在)には、「株式会社TBSホールディングス」が15,112千株(持株比率3.31%)で、上位3番目に並んでいます。
TBSの有価証券報告書では、この持ち分の貸借対照表計上額は5,626億円(2026年3月末)。投資有価証券全体の約55%を占める、最大の保有銘柄です。冒頭でも触れたとおり、東京エレクトロンは、TBSの前身である東京放送の完全子会社として1963年に設立された会社です。
東京エレクトロン側から見ると、TBSは大株主の一社です。TBSが持ち株を売るかどうかは、TBS自身の判断ですが、大株主の売却は株価の需給に影響しうる点は、頭の片隅に置いておきたいと思います(TBSは、2023年10〜12月期にも東京エレクトロン株の売却とみられる特別利益を計上しています)。
リスク・懸念点
- 業績の波が大きい:2024年3月期は利益が2割以上減りました。半導体の設備投資の増減に、業績が大きく左右されます
- 株価にすでに期待が乗っている:予想PER約36倍・PBR約13倍は、大幅な増益がある程度織り込まれた水準だと思います
- 値動きが激しい:2026年の株価(分割前)は、1月の35,720円から7月の81,260円まで、2倍以上動きました。8月には61,650円〜52,550円と、大きく戻す場面もありました
- AI・HBM需要への依存:四季報は成長の柱をAI向けの高性能メモリー(HBM)や先端ロジックと書いています。この分野の需要が変われば影響は大きいはずです。海外売上比率は90%で、四季報の販売先欄は空欄のため、顧客の構成は確認できていません
- コストの増加:減価償却費は809億円から今期1,000億円へ、研究開発費は2,778億円から3,300億円へ増える予想です。売上が伸びなければ、利益を圧迫します
- 外国人持株比率は47.5%:海外投資家の動向にも影響されやすい株だと思います
- 通期の会社予想がない:会社は、通期予想と期末配当を、中間決算の発表時に開示する予定です。それまで、私が使える「今期の見通し」は四季報の予想で、会社が出す数字とはずれる可能性があります
- 地震など突発的な影響:2026年7月28日の熊本地震について、会社は「大きな損害は確認されておらず、業績への影響は軽微」と説明しています。ただ、半導体の生産拠点をもつ会社なので、こうした事象には気を配りたいと思います
自分なら持ち続けられるか/今、持てるか
率直に言うと、いまは買いません。
会社の質に疑いはありません。ただ、予想PER約36倍・PBR約13倍という水準では、半導体の設備投資が一服したときの株価の揺れが大きくなりそうです(2024年3月期に利益が2割以上減ったことは、上の表のとおりです)。
それに、正直なところ、半導体株の値動きの大きさに、私はまだ耐えられそうにありません。今年だけでも、分割後の株価に直すと7,144円から16,252円まで動いています。含み損が2〜3割になったとき、落ち着いて持ち続けられる自信が、いまはないんですよね。
なので、東京エレクトロンは投資対象ではなく、「気になる銘柄ウォッチ」に置いています。
ただ、買いたくない会社ではありません。指値を置くなら、分割後の8,000円くらいです(分割前に直すと4万円くらい。四季報の予想EPSで計算すると、PERは約25倍)。ここまで下がって、割安感がはっきり出たなら、買いたいと思っています。今の11,505円からは、およそ3割下です。すぐに届く水準ではないと思っていますし、それでいいと思っています。
KEN独自評価とのズレ:収益力・財務健全性は満点ですが、成長力・株主還元・割安度は「未評価」です。会社の質が高いことは点数が教えてくれますが、「その価格で、どんな持ち方なら自分が納得できるか」までは教えてくれません。未評価の3項目こそが、私が判断を保留している理由でもあります。
自分の投資方針での位置づけ
高配当株(配当コア)としては、利回り約1.4%・PER約36倍で対象外です。「衛星グロース枠」(総資産の2%まで・配当利回りは不問)の選定基準6項目には、次のとおり、ほぼ当てはまります。
| 選定基準 | 基準値 | 東京エレクトロンの実績 | 判定 |
|---|---|---|---|
| ROE | 15%以上 | 29.6%(2026年3月期) | ◯ |
| 営業利益率 | 10%以上 | 25.6%(2026年3月期) | ◯ |
| EPS成長率 | 10%以上 | 2023年3月期1,008円→2026年3月期1,255円(3年で年約8%)。ただし2027年3月期は四季報予想で+27% | △ |
| 自己資本比率 | 40%以上 | 71.7% | ◯ |
| 時価総額 | 2,000億円以上 | 約26.9兆円 | ◯ |
| PER(予想) | 60倍以下 | 約36倍(四季報予想EPSベース) | ◯ |
数値は、EPS成長率を除いてクリアしています。でも、私の投資は3つに分かれています。
- コア高配当:配当・増配で資産をつくる(基本は持ち続ける)
- 衛星グロース:1〜5年ほど、成長のシナリオに納得して持つ少額枠(株価が上がっただけでは売らず、シナリオが崩れたら売る)
- 気になる銘柄ウォッチ:持たずに、企業を調べて楽しむ枠
「3〜5年持ちたい」と思えない銘柄は、数値がよくても衛星には入れず、ウォッチ止まり。東京エレクトロンは、いまのところここです。同じ半導体関連では、アドバンテストも同じ位置に置いています。
次の決算で確認したい点
2026年10月30日に予定されている中間決算(2027年3月期の第2四半期)で、会社が開示する通期の業績予想と期末配当、そして4〜9月期の営業利益予想(4,580億円)の達成状況です。会社は中期の財務目標(2027年3月までに売上高3兆円以上・営業利益率35%以上・ROE30%以上)について、2026年7月の説明資料で、売上高とROEは「順調」、営業利益率は「挑戦的だが進行中」としています。あわせて、半導体の設備投資に減速の兆しがないか、分割後の株価の動きも見ていきたいと思います。
📌 まとめ
- 東京エレクトロンは、半導体の「前工程」の製造装置で世界3位の会社。営業利益率は25%前後、実質無借金
- 2027年3月期は売上3兆円台・営業利益1兆円近くの四季報予想。ただし2024年3月期には利益が2割以上減った、業績の波が大きい会社でもある
- 予想PER約36倍・PBR約13倍で、配当利回りは約1.4%。2026年9月末には1対5の株式分割がある(会社の価値は変わらない)
- 会社は通期予想を公表しておらず、KEN独自評価では成長力・株主還元・割安度が「未評価」
- 未保有。衛星グロースの数値基準にはほぼ合うが、半導体株の値動きの大きさに、いまの私は耐えられそうにないので、「気になる銘柄ウォッチ」に置いている。買うなら分割後の8,000円くらい、割安感がはっきり出たとき
関連記事
参考にした情報
- 会社四季報(東洋経済・2026年9月16日作成)
- 東京エレクトロン 2027年3月期第1四半期 決算短信・決算説明資料(2026年7月30日)、株価はYahoo!ファイナンス(2026年9月29日終値)
- 東京エレクトロン 決算短信(2026年3月期・2027年3月期第1四半期・東京エレクトロンIR)
- 東京エレクトロン「株式分割及び株式分割に伴う定款の一部変更に関するお知らせ」(2026年5月29日)、「自己株式の取得状況および取得終了に関するお知らせ」(2026年8月3日)
- 東京エレクトロン 株式情報・大株主の状況(2026年3月31日現在・東京エレクトロンIR)
- TBSホールディングス 有価証券報告書(2026年3月期・TBSホールディングスIR)
情報の確認日:2026年9月30日。業績・株価は変動します。2027年3月期以降は四季報の予想(会社の通期予想は未公表)です。
【免責事項】本記事は保有・購入を前提としない企業研究の記録であり、特定の金融商品の売買を推奨するものではありません。投資判断は最新の一次情報をご自身で確認のうえ行ってください。