📋 この記事でわかること
- 任天堂(7974)が何を売って、どうやって稼いでいる会社なのか
- 強み・弱点、景気への強さ、配当の安心感
- 10年・20年と持つ意味がある会社かどうか
「株の銘柄図鑑」シリーズです。PERや配当利回りといった数字を並べるだけの紹介ではなく、「この会社はいったい何をして稼いでいるのか」を中心に、会社そのものを理解するための記事にしています。
証券コード7974、東証プライム、娯楽用品セクターで時価総額1位(53社中)。ひとつずつ掘っていきます。
—
一言で言うと、どんな会社?
マリオ・ポケモン・ゼルダを生み出す、ゲームハードとソフトの両方で世界首位に立つIP企業です。
—
私はいま、任天堂をこう見ている
ここからは、実際に任天堂株を持っている一投資家として、いまこの会社をどう見ているかを書きます。
強いのは「タイトル」ではなく「世界」。マリオ、ポケモン、ゼルダ。任天堂が持っているのは一本のヒット作ではなく、何十年もかけて育てた“世界”そのものです。ゲームが売れて、映画になって、テーマパークになって、また次の世代がコントローラーを握る——この循環が回っている限り、企業としての競争力はそう簡単には崩れないと私は見ています。
それでも株価は揺れる。決算のたびに大きく動くのも任天堂です。ゲーム機は半導体やメモリのかたまりで、部材価格が上がれば利益が削られます。売上の多くが海外なので、円安・円高でも見え方が変わります。「良い会社なのに株価が乱高下する」——これは矛盾ではなく、ものづくりの会社が抱える普通の不確実性だと受け止めています。
長い目で見れば、期待は下げていない。Switch 2がどこまで普及するか、次のIP展開がどうなるか。短期の数字は読み切れませんが、この“世界”を持っている会社が長期で成長していく可能性は、私はまだ十分に高いと考えています。
だから任天堂は、株価が動くたびに一喜一憂せず、世代交代の谷も含めて長く付き合う銘柄という位置づけです。実際にどう買って、どう税金と向き合ってきたかは任天堂株の損出し実録に書いています。
—
何を売っていて、誰がお客さんなのか
売っているのはゲーム機本体(Switch/Switch 2)と、そのハード向けのソフト。マリオ・ポケモン・ゼルダ・どうぶつの森・ドンキーコング・カービィといった、世界的に知られたIP(知的財産)を多数抱えています。お客さんは世界中のゲームファンで、海外売上比率は約77%(2026年3月期)です。
—
どうやって利益を生み出しているのか
「ハードを売って、そのハード向けの自社ソフトも売る」という一体戦略が基本です。ハード単体の利益率は高くなくても、ソフトやオンラインサービスまで含めたトータルで稼ぐビジネスモデルです。
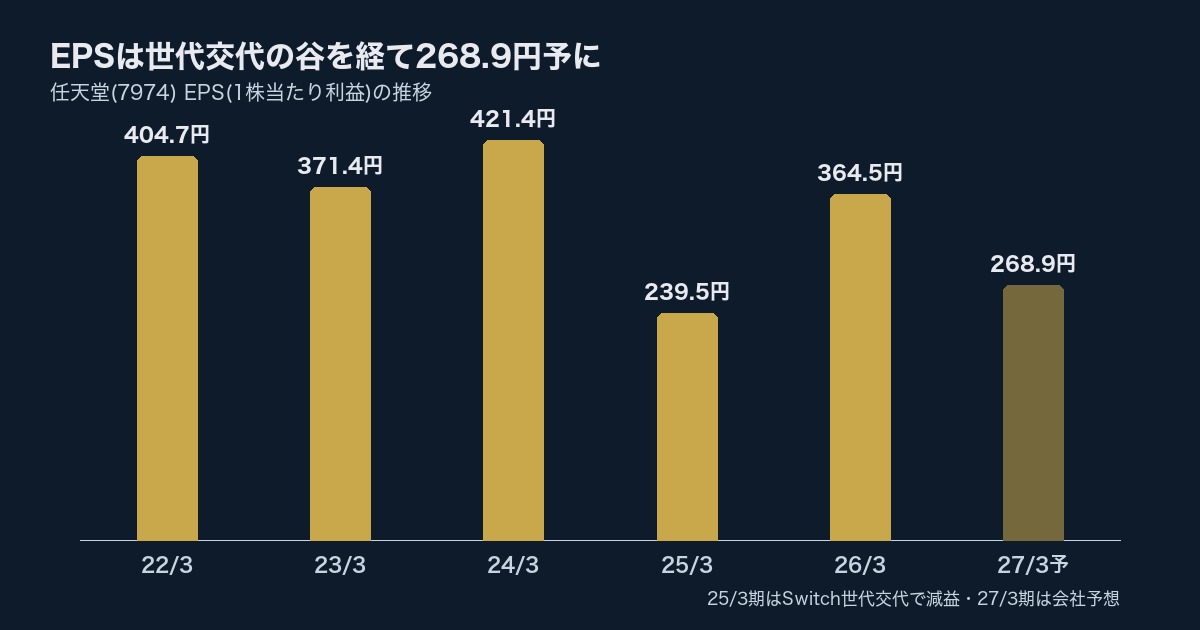
2026年3月期はSwitch 2の投入効果で急回復し、売上高2兆3,130億円・営業利益3,601億円まで伸びました。2027年3月期はSwitch 2本体販売1,650万台・ソフト6,000万本という計画です。
—
強みは何か
最大の強みは、他社が簡単には真似できない自社IPの厚みです。マリオやポケモンのように、世代を超えて愛されるコンテンツを自社で保有し続けているのは、任天堂ならではの資産です。
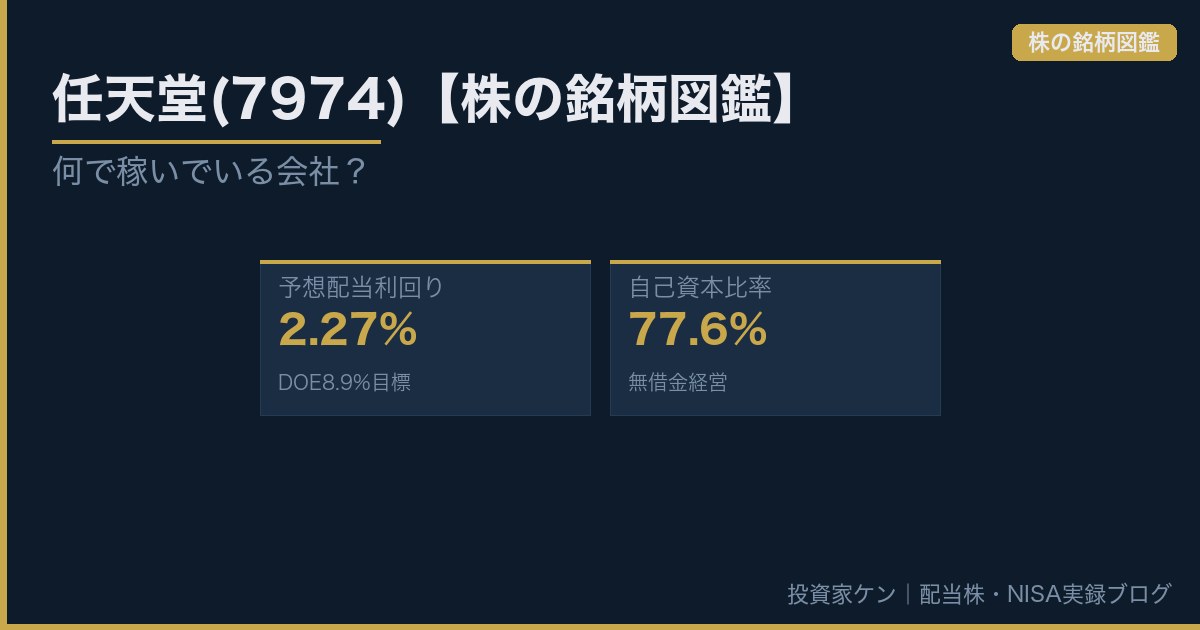
財務面も非常に強固で、有利子負債はゼロ(無借金経営)、自己資本比率は77.6%とかなり高い水準です。
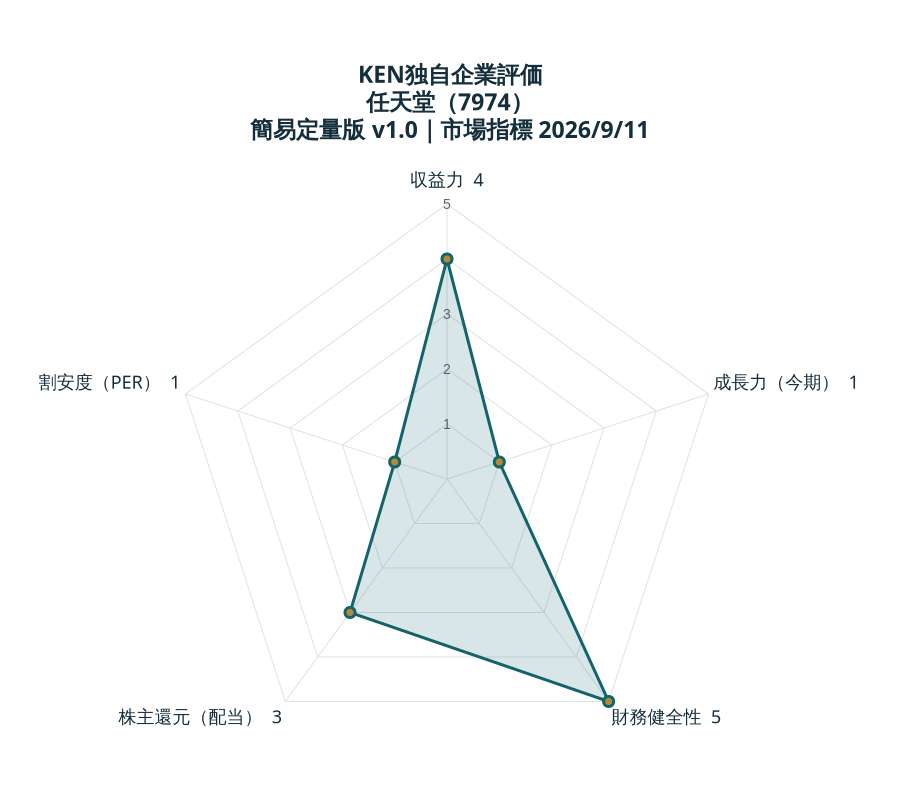
KEN独自企業評価|任天堂
簡易定量版 v1.0(2026年9月15日データ訂正)。市場指標の基準日:2026/9/11。実績:2026年3月期、予想:2027年3月期。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 4/5 | ROE 14.9%(2026年3月期・JGAAP・会社公表値) |
| 成長力(今期) | 1/5 | EPS実績 364.51円 → 今期予想 268.90円/増減率 -26.23%(両期JGAAP) |
| 財務健全性 | 5/5 | 株主資本比率76.46%(IRBANK掲載値。会社の2026年6月末自己資本比率は76.5%) |
| 株主還元(配当) | 3/5 | 予想年間配当 162.00円/株価 8,093円/利回り 2.00%/予想配当性向 60.25% |
| 割安度(PER) | 1/5 | 予想PER 30.10倍(基準日株価÷会社予想EPS) |
ROEは期首・期末平均の自己資本を用いた会社公表値14.9%に訂正しました。予想年間配当162円、予想EPS268.90円と2026年9月11日終値8,093円から再計算しています。本文参考表の利回り2.27%は2026年8月時点の掲載値で、この表と基準日が異なります。DOE8.9%は2026年3月期の実績で、会社が掲げる目標値ではありません。
出典:会社の2026年3月期決算短信、2027年3月期第1四半期決算短信、株探の株価時系列、IRBANK財務比率。採点基準。
成長力は今期予想EPSの増減で、長期CAGRではありません。ROEは資本構成・一時利益の影響を受けます。株主還元は配当の簡易評価、PERは共通の数値区分であり、企業の優劣や売買を推奨する評価ではありません。
—
弱点・リスクは何か
ハードの世代交代期には業績が大きく振れます。実際、2025年3月期はSwitchからSwitch 2への端境期で、営業利益が前々期の528,941百万円から282,553百万円へと大きく落ち込みました。
ドル建て資産が多く、期末の為替水準によって経常益が変動しやすい構造もあります。また、配当利回りは2.27%と、このシリーズで紹介してきた高配当株と比べると物足りない水準です。
ゲーム機の世代交代によって業績が大きく振れるため、単年の利益率や今期の予想だけで長期成長を判断しないようにします。
—
景気に強いか、弱いか
ゲームは生活必需品ではなく嗜好品なので、家計が厳しくなる局面では真っ先に削られやすい支出でもあります。ただ、強力なIPを背景にした根強いファン需要があるため、他の嗜好品よりは底堅いと感じています。
—
配当は安心して持てそうか
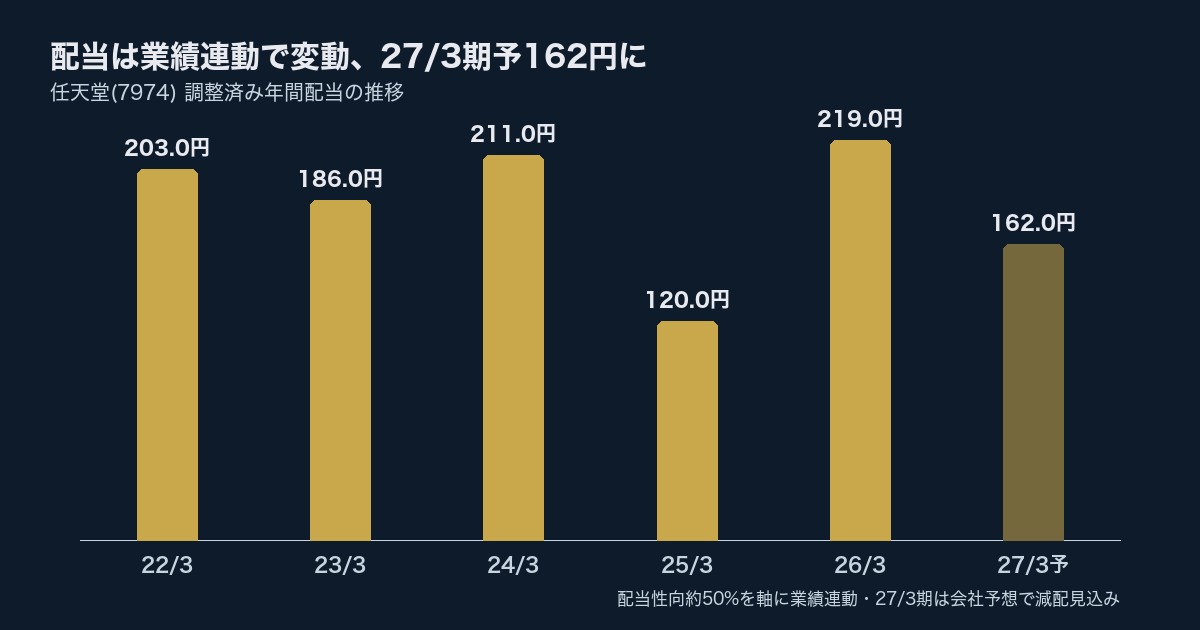
2026年3月期のDOE(純資産配当率)実績は8.9%です。これは会社の目標DOEを示したものではありません。配当は業績連動性が強く、2025年3月期は減配実績もあります。累進配当のような「業績に関わらず維持・増配」というタイプではなく、業績の波に合わせて配当も動く銘柄だと理解しておく必要があります。
—
10年、20年と持つ意味がある会社か
IP資産の強さという点では長期的に評価できますが、ハードの世代交代のたびに業績が大きく振れる構造は変わりません。「配当を安定して積み上げる」というより、「強いIPを持つ成長企業に長期で投資する」という位置づけで持つ銘柄だと感じています。
—
自分なら持ち続けられるか
会社としてはかなり評価しています。Switch 2は好調で、直近の四半期は営業利益が前年同期比2.5倍という強さを見せていますし、無借金で財務も盤石です。ただ、この強さはすでに株価にかなり織り込まれていると感じていて、今の水準を追いかけて買うより、押し目を待ちたいというのが正直なところです。JTのような「成熟・高配当・安定」というタイプの銘柄とは性格がまったく違って、任天堂は「強いIP・高収益・成長期待はあるが業績変動もある」という枠で見ています。人を楽しませるという分かりやすい価値を世界中に届けている会社という点は、素直に良いなと思っています。
実際に損出しをした際の実録は、こちらの記事に書いています。
—
参考データ(2026年8月時点)
| 指標 | 数値 |
|---|---|
| 予想配当利回り | 2.27% |
| ROE(実績/予想) | 14.9%/10.8% |
| 自己資本比率 | 77.6% |
| 有利子負債 | ゼロ(無借金経営) |
| DOE(自己資本配当率) | 8.9% |
—
📌 まとめ
- 任天堂(7974)はマリオ・ポケモン・ゼルダなど強力な自社IPを持つ、ゲームハード・ソフト世界首位の企業
- 強みはIP資産の厚みと、無借金・自己資本比率77.6%という盤石な財務
- 弱点はハード世代交代期の業績変動の大きさと、配当利回りの低さ
- Switch 2効果で業績は急回復中だが、株価にはすでに強さが織り込まれている
- 高配当株というより、強いIPを持つ成長企業として長期保有する銘柄
—
関連記事
– 任天堂株で3.4万円を取り戻した節税術
– 銘柄選びの最後は、結局『好き嫌い』だった
– 高配当株の銘柄選びの5つの基準
—
本記事は情報提供・個人の記録を目的としており、特定の銘柄・商品の購入を推奨・勧誘するものではありません。掲載している数値は記事作成時点のものであり、将来にわたって同じ水準が続くことを保証するものではありません。投資にはリスクが伴います。最終的な投資判断はご自身の責任でお願いいたします。