今日は、まだ持っていないアイカ工業のことを、じっくり調べてみます。
日本株の銘柄図鑑
📋 この記事でわかること
- アイカ工業は何で稼ぐ会社か(壁や家具に貼る板の会社だけではない)
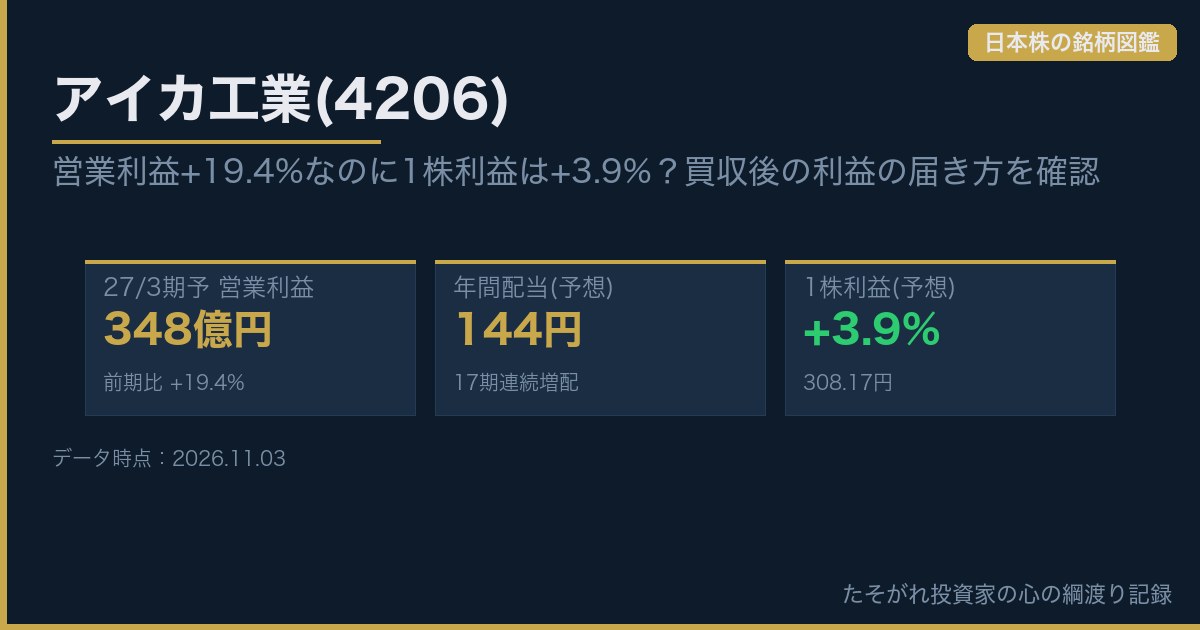
- 営業利益は+19.4%の予想なのに、1株利益が+3.9%にとどまる理由
- 配当は17期連続の増配。その土台はどうなっているか
- 私が指値で待っている理由と、気になる点
こんにちは、投資家ケンです。
アイカ工業は、私がまだ持っていない会社です。ただ、気になって何度も調べていて、買うなら安く買いたいと思い、指値で待っています。
今回は、会社が公表した決算短信を読み直して、「営業利益は大きく増えるのに、なぜ1株あたりの利益はあまり増えないのか」を中心に整理してみます。
※2026年11月3日時点で公表されている情報(2027年3月期の第1四半期決算まで)をもとに書いています。投資をすすめる記事ではありません。
—
ひと目でわかるアイカ工業
何の会社?
- メラミン化粧板などで国内首位級の、建装建材・化成品のメーカー(会社四季報の記述)
- 26/3期の営業利益は、建装建材が約73%、化成品が約27%(決算短信、私が計算)
- 海外の接着剤・化粧板メーカーを買収し、アジアなどでの事業を拡大
魅力ポイント(事実ベース)
- 配当は17期連続の増配で、累進配当方針(会社)
- 27/3期の営業利益は+19.4%の会社予想(8月に上方修正)
- 自己資本比率56.2%(2026年6月末)、26/3期のROEは10.2%
現在の株価は2026年11月2日の終値(時価総額約2,945億円)。各年度は3月期(例:「26」は2025年4月〜2026年3月)。
過去のPERの中央値は、各年度の「高値PER」と「安値PER」の真ん中の値を10年分並べた中央値です(平均では、利益が一時的に落ち込んだ年の異常値に引っ張られるため)。ROE(決算短信)は10.2%。株価は先生提供の会社四季報画面の現在値(4,357円・前日比−20円。2026年11月3日に受領)。PBR・BPSは四季報画面の値(私が計算)。
懸念事項(事実ベース)
- 営業利益+19.4%の予想でも、1株利益は+3.9%にとどまる(のれん償却・非支配株主・買収関連の影響)
- 買収で、のれんが約17億円→約202億円に増え、自己資本比率は58.4%→56.2%に低下
- 国内の住宅着工の減少(会社資料:1Qで−12.0%)
10年の数値は、IRBANK(集計情報であり、会社の一次資料そのものではありません)の値を、直近の決算短信と照合して使っています(照合した年は一致)。出典:アイカ工業の決算短信(26/3期・27/3期1Q)・補足資料、会社四季報(2026年9月16日作成)。
—
1. 私がアイカ工業を「まだ持っていない」理由
持たない判断も、記録に残しておきます。
事実私はアイカ工業を保有していません。SBI証券で、100株の指値注文を出して待っています(2026年10月28日に確認した時点で、指値は4,000円)。
私がアイカ工業に魅力を感じ、購入機会を待っている理由
アイカ工業という名前は、かなり以前からテレビCMなどでよく耳にしていました。
そのため、昔からそれなりに規模のある、堅実な企業という印象を持っていました。
改めて業績を調べてみると、途中に減益期はありながらも、長期的には着実に利益を積み重ねてきたことが分かりました。
さらに興味を持ったのは、その事業内容です。
建築用の化粧板や接着剤などは、新築住宅だけでなく、リフォームや店舗、オフィスなどの改修にも使われています。
新築需要が落ち込んでも、既存の建物を維持・改修する需要はあります。もちろん、改修需要も景気の影響を受けますが、新築だけに依存しない事業構造には一定の強さがあるのではないかと感じています。
私は半年ほど前から、この企業に注目していました。
以前から機会があれば購入したいと考え、当初はもっと低い価格で指値を入れていました。
ところが、他の監視銘柄が上がったり下がったりする中、アイカ工業の株価は夏以降、比較的強い上昇を続けました。
なかなか希望する価格まで下がらないため、購入できる可能性を高めたいと考え、指値を4,000円まで引き上げました。
ただし、株価が上がっているからといって、際限なく追いかけたいわけではありません。
良い企業だと思うことと、良い価格で購入できることは別だからです。
現在はインド企業の買収によって、さらなる成長を目指しています。しかし、事業規模の拡大が最終的な利益やキャッシュフローの増加につながるかは、これから確認していく必要があります。
私が期待しているのは、一時的な株価上昇ではなく、長い年月をかけて利益を積み重ねられる企業であり続けることです。
欲しいと思える企業だからこそ、購入価格にも納得したい。
そんな気持ちで、今はアイカ工業の購入機会を待っています。
—
2. アイカ工業は何で稼ぐ会社なのか
会社は事業を2つに分けています。
- 建装建材:メラミン化粧板、化粧合板、室内ドア、カウンター、不燃化粧材など。壁や家具、洗面台などの「表面」をつくる建材
- 化成品:外装・内装の仕上げ塗材、塗り床材、各種接着剤、有機微粒子など
事実2026年3月期の売上は、化成品が1,363億円(54.1%)、建装建材が1,155億円(45.9%)でした。ところが営業利益は、建装建材が248億円、化成品が93億円(配賦不能の費用を引く前)で、利益の約73%は建装建材から出ています(決算短信)。
意見売上は化成品のほうが大きいのに、利益を引っ張っているのは建装建材です。数字を見るまでは、「接着剤や塗料の会社」というイメージが強かったのですが、利益の面では、メラミン化粧板などの建材の会社に近いと感じました。
—
3. 配当は17期連続で増えている
もらえる配当が続くのか、ここで見ていきます。
事実1株配当は、24/3期の112円から、27/3期の予想144円へ増えています。会社は「17期連続増配(26/3期まで)」「累進配当を継続する方針」としています。27/3期の配当予想は、8月4日に140円から144円へ引き上げられました(中間72円+期末72円)。予想の配当性向は約46.7%です(144円÷予想EPS 308.17円)。
意見配当性向が5割を切っているので、利益のうち半分以上を会社に残しながら配当を増やせている形です。増配が続いている点は、長く持つ候補としては大きな魅力です。
—
4. 営業利益は+19.4%、でも1株利益は+3.9%
事実2027年3月期の会社予想(8月4日に上方修正)は、売上2,900億円(+15.2%)、営業利益348億円(+19.4%)、純利益195億円(+5.2%)、1株利益308.17円(+3.9%)です(第1四半期決算短信)。営業利益が約2割増えるのに、1株利益は4%弱しか増えない形です。
事実第1四半期(4〜6月)を見ると、営業利益は63.2億円から91.6億円へ約28億円増えましたが、純利益は44.7億円から47.3億円へ約3億円しか増えていません。その間に、のれんの償却額が1.5億円から4.8億円に、支払利息が0.7億円から1.6億円に増え、非支配株主に帰属する利益も4.0億円から8.7億円に増えました。さらに、段階取得に係る差損9.1億円が特別損失に出ています(第1四半期決算短信)。
事実背景には、インドのメラミン化粧板メーカー、スタイラム社の連結子会社化があります(建装建材セグメント)。連結に加わったことで、のれんは約17億円から約202億円に、非支配株主持分は約168億円から約276億円に増えました。スタイラム社の第1四半期の売上は約55億円でした(決算補足資料)。
意見会社を買って連結に加えると、売上や営業利益は一気に増えます。でも、買収にかかるのれんの償却や借入の利息、一部の株式しか持っていない分の利益の取り分(非支配株主)が、1株あたりの利益を押し下げます。「営業利益が増えた」ことと「株主の取り分が増えた」ことは、同じではないと思います。この会社を見るときは、営業利益の伸びではなく、1株利益がどこまで届くかを見たいです。
—
5. 財務を見る:自己資本比率は56.2%、のれんが増えた
事実自己資本比率は、26/3期末の58.4%から、27/3期の第1四半期末で56.2%に下がりました(25/3期末は60.2%)。ROEは10.2%です(26/3期、決算短信)。
事実26/3期の営業キャッシュフローは約88億円で、前期(約268億円)から大きく減りました。投資キャッシュフローは約275億円のマイナス、財務キャッシュフローは約108億円のプラスです。連結キャッシュ・フロー計算書には、預け金の増加(約170億円)が出ています(決算短信)。配当金の支払いは85億円、自己株式の取得は60億円でした。
意見営業キャッシュフローが減った年に、大きな買収と、配当・自社株買いが重なった形です。預け金の増加が営業キャッシュフローを押し下げた主因と見られますが、スタイラム関連の資金の動きなので、この数字だけで本業の力が落ちたとは言えません。ただ、自己資本比率が下がり、のれんが増えたことは、事実として押さえておきたい点です。
—
6. 私が気になる点
良いことばかりじゃないので、正直に。
- スタイラム社の買収が、のれんの償却や利息を払っても、1株利益を押し上げるか(短信には、通期の償却額や非支配株主の取り分の見込みは載っていません)
- 中東情勢の原材料(ナフサ)価格への影響。5月の短信は、この影響を業績予想に織り込んでいないと書いています。8月の修正予想に織り込まれたかは、短信から分かりません
- 国内の住宅着工の減少(2025年7月〜2026年3月で−12.0%)。リフォームや非住宅の改修で補えるか
- 中国の市場低迷が、化成品の海外売上にどう響くか
—
7. 調べて見えた「魅力」と「引っかかり」
意見魅力に見えた点:17期連続の増配と累進配当の方針。利益の約73%を稼ぐ建装建材が、非住宅の改修や高付加価値の商品で伸びていること。自己資本比率が56%あり、財務に余裕があること。
意見引っかかった点:買収で営業利益が大きく増える一方、1株利益の増え方が小さいこと。のれんが増え、自己資本比率が下がっていること。原材料価格や中国の不透明さ。
だから私は、「増配が続く会社」として魅力を感じつつ、買うなら指値でゆっくり待つ、という形にしているのだと思います。決算が出るたびに、1株利益と、のれん・非支配株主の影響を確認し直していきます。
—
8. KEN独自企業評価(5軸)
簡易定量版 v1.0・株価基準=会社四季報画面の現在値4,357円(先生から2026年11月3日に受領)・決算=2027年3月期第1四半期決算短信(2026年8月4日)。 採点基準はこちら(簡易定量版 v1.0)。0点や平均点で補わず、確認できない項目は「未評価」としています。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 4 / 5 | 直近通期(26/3期)のROE 10.2%=10%以上15%未満で4点(決算短信) |
| 成長力(今期) | 3 / 5 | 今期予想EPS 308.17円÷前期実績296.48円−1=+3.9%(0%以上5%未満)で3点。8月4日の修正後予想(決算短信) |
| 財務健全性 | 4 / 5 | 自己資本比率 56.2%(2026年6月末)=50%以上60%未満で4点(第1四半期決算短信) |
| 株主還元 | 4 / 5 | 予想年間配当144円÷株価4,357円=3.31%(3%以上4%未満)で4点。予想配当性向は144÷308.17=46.7%で上限に当たらず4点 |
| 割安度(PER) | 4 / 5 | 予想PER=株価4,357円÷予想EPS308.17円=14.14倍(10倍超15倍以下)で4点。この点数は業種横断の割安判断ではありません |
点数は、今期の見通しと現在の株価にもとづく簡易な物差しです。今後の決算や株価の変動で変わります。2026年11月上旬の中間決算の発表後に、最新の数値で評価し直します。
—
📌 まとめ
- アイカ工業は、壁や家具の表面をつくる建装建材が利益の約73%を稼ぐ会社。売上は化成品のほうが大きい。
- 配当は17期連続の増配。27/3期の予想は144円で、配当性向は約46.7%。
- 27/3期の営業利益は+19.4%の予想だが、1株利益は+3.9%。スタイラム社の買収で、のれん償却や非支配株主の取り分が増える。
- 自己資本比率は56.2%。私はまだ持っていないが、指値で待っている。
ご案内ほかの企業も調べてみませんか?
日本株の銘柄図鑑の一覧 →
参考にした一次情報
- アイカ工業 2027年3月期 第1四半期決算短信(2026年8月4日)
- アイカ工業 2027年3月期 第1四半期 決算短信補足資料(2026年8月4日)
- アイカ工業 2026年3月期 決算短信(2026年5月1日)
- アイカ工業 2025年3月期 決算短信(2025年5月1日)
ログイン不要です。お気に入りは、この端末のブラウザの中にだけ保存されます。解除は、もう一度このボタンを押すか、下の一覧の「解除」を押してください。
お気に入りの記事(0件)
まだ登録がありません。