今日は、持っているサンゲツのことを、じっくり見てみます。
日本株の銘柄図鑑
📋 この記事でわかること
- サンゲツは何で稼ぐ会社か(壁紙・床材・カーテン)
- 第1四半期は大幅増益なのに、通期は減益予想になっている
- 配当155円と、配当性向(利益に対する配当の割合)
- 私が100株を持っている会社として、気になる点
こんにちは、投資家ケンです。
サンゲツは、壁紙・床材・カーテンなどの内装材を扱う会社です。私は100株持っています。
今回は、会社が公表した決算短信を読み直して、「第1四半期は好調なのに、通期は減益予想」という点を中心に整理してみます。
※2026年11月3日時点で公表されている情報(2027年3月期の第1四半期決算まで)をもとに書いています。投資をすすめる記事ではありません。
—
ひと目でわかるサンゲツ
何の会社?
- 壁紙で国内首位、床材やカーテンも手がけるインテリアの最大手(会社四季報の記述)
- 26/3期の売上高の約79%が国内インテリア(決算短信、私が計算)
- 国内エクステリア・海外(北米・東南アジアなど)も展開
魅力ポイント(事実ベース)
- 予想配当利回り4.92%、ROE 12.5%、自己資本比率65.4%(2026年6月末)
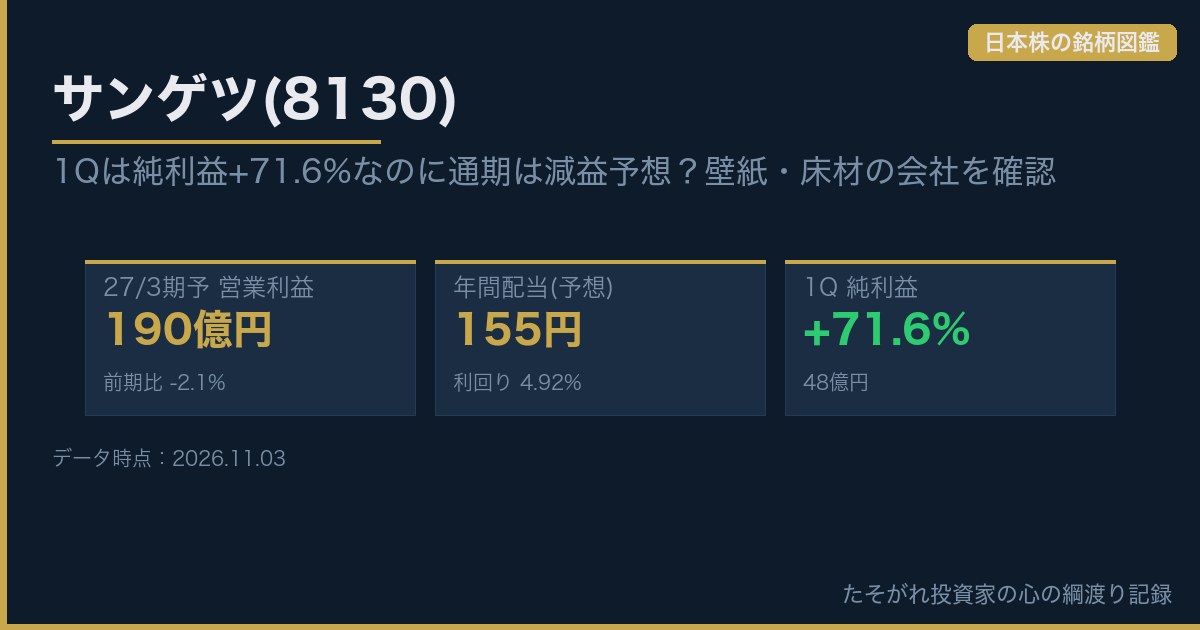
- 27/3期1Qは、営業利益+34.4%・純利益+71.6%
- リフォーム・リニューアル市場は底堅い(決算短信)
現在の株価は2026年11月2日の終値(時価総額約1,865億円)。各年度は3月期(例:「26」は2025年4月〜2026年3月)。
過去のPERの中央値は、各年度の「高値PER」と「安値PER」の真ん中の値を10年分並べた中央値です(平均では、利益が一時的に落ち込んだ年の異常値に引っ張られるため)。ROE(決算短信)は12.5%。株価・PBRは2026年11月2日のヤフーファイナンスの表示(会社四季報画面の現在値3,150円と一致)。
懸念事項(事実ベース)
- 27/3期の通期予想は、営業利益−2.1%・純利益−7.8%の減益予想
- 予想配当性向が67.5%と高め(26/3期62.2%)
- 四季報は「値上げ前の駆け込み需要の反動」と「中東緊迫に伴うコスト高」を挙げている。会社の決算短信は、エネルギー・原材料価格の影響は予想に織り込んでいないと注記
10年の数値は、IRBANK(集計情報であり、会社の一次資料そのものではありません)の値を、直近の決算短信と照合して使っています(照合した年は一致)。出典:サンゲツの決算短信(26/3期・27/3期1Q)、会社四季報(2026年9月16日作成)。
—
1. 私はサンゲツを100株持っています
事実SBI証券の保有証券一覧(2026年10月29日)では、サンゲツ(8130)は100株、取得単価2,769円でした。ヤフーファイナンスの表示(2026年11月2日)では、株価は3,150円です。
私がサンゲツに魅力を感じる点と、見ていきたい点
壁紙は色や柄で選ぶものだと思っていましたが、現場では、必要な商品が必要なときに届くことも大切なのだと感じました。
デザインの華やかさを、物流や施工という地道な仕組みで支えているところに魅力を感じます。
配当方針も気になりますが、長く持つなら、その原資となる利益が続くかが大事。改装需要や海外で、強みをどこまで広げられるかを見ていきたいです。
—
2. サンゲツは何で稼ぐ会社なのか
事実26/3期の売上高2,064億円のうち、国内インテリアセグメントが1,641億円(約79%)で、営業利益は193億円です。その内訳は、壁装(壁紙)が799億円、床材が556億円、ファブリック(カーテンなど)が101億円、デザインフィー・施工などのその他が184億円です。国内エクステリアは売上高73億円・営業利益1億円、海外は売上高350億円・営業損失0.5億円でした(決算短信、割合は私が計算)。
事実決算短信は、国内の新設住宅着工は弱含みで、一方でリフォーム・リニューアル市場は底堅いと書いています。
意見壁紙と床材が中心で、利益のほとんどを国内の内装材が占める、比較的わかりやすい構造に見えます。
2-2. サンゲツの強み:なぜこの会社に注目するのか
事実会社の事業紹介のページ(2026年11月3日に確認)では、壁紙は「国内壁紙市場 約55%」とされています(基準年・出典の記載はなし)。素材・デザイン・物流・施工をつなげた「トータルインテリア」を強みとし、グループには、全国規模の配送ネットワークを持つ会社(SDS)や、設計・施工を一貫して手がける会社(フェアトーン)があります。
事実配当方針(会社の配当のページ・中期経営計画2029)は、「1株当たり年間配当金155円の下限設定と配当性向60%以上を目安に増配を目指す」です。「累進配当」という文言はありません。
意見強みは、豊富なデザインだけでなく、選ばれた内装材を現場まで届ける物流や施工までつなげている点だと見ています。155円を下限に置く姿勢も、魅力です。一方で、国内の新設住宅着工は弱含みです(決算短信)。強い国内の基盤を守りながら、改装需要や海外で、次の利益を育てられるかに注目したいです。
—
3. 利益:第1四半期は大幅増益、通期は減益予想

最初の3か月は大きく増えたのに、通期は減益の予想なんですよね。
事実26/3期の売上高は2,064億円(+3.0%)、営業利益は194億円(+7.0%)、純利益は146億円(+16.7%)、1株利益は249.08円でした。27/3期の会社予想は、売上高2,130億円(+3.2%)、営業利益190億円(−2.1%)、純利益135億円(−7.8%)、1株利益229.62円です(決算短信)。
事実第1四半期(4〜6月)は、売上高539億円(+9.2%)、営業利益53億円(+34.4%)、純利益48億円(+71.6%)でした。通期予想は、8月の発表でも変わっていません(1Q決算短信)。26/3期の決算短信には、中東情勢の緊迫化などに伴うエネルギー・原材料価格の変動やサプライチェーンへの影響は、今期の予想に織り込んでいない、という注記があります。
事実会社四季報(9月16日作成)の業績欄は、「国内インテリアは値上げ前の駆け込み需要で出足好調も、下期反動減のうえ中東緊迫に伴うコスト高が重荷で後退」と書いています(四季報の記述。会社発表の数字ではありません)。
意見1Qは好調なのに通期が減益予想なのは、値上げ前の駆け込み需要で1Qの利益が増え、その反動が下期に出ると見られているためと読めます。ただ、会社の決算資料では、この点をまだ確認できていません。中間決算(11月)で、予想がどう変わるかを見たいです。
—
4. 配当:155円。配当性向は高め
配当の金額だけでなく、利益に対する割合も見てみます。
事実1株配当は、25/3期150円、26/3期155円、27/3期は予想155円(中間77.5円+期末77.5円)です。配当性向(連結)は、26/3期62.2%、27/3期の予想67.5%です(決算短信)。ヤフーファイナンスの表示(11月2日)では、予想配当利回りは4.92%、予想PERは13.72倍です。
意見配当性向が60%を超えていて、純利益が減る予想の期では、利益に対する配当の割合がさらに高くなります。配当の「余裕」は小さめに見えます。ただ、これは予想の数字で、実際の配当が変わるかどうかは、決算を見ていくしかありません。
—
5. 財務とキャッシュフロー
事実自己資本比率は65.4%(2026年6月末。26年3月末は64.3%)、26/3期のROEは12.5%です。営業キャッシュフローは26/3期が143億円で、前期の193億円から減りました(決算短信)。ヤフーファイナンスの表示(11月2日)では、PBR(実績)は1.52倍です。
意見財務は安定しています。営業キャッシュフローは、1年だけで判断せず、数年の推移で見たいところです。
—
6. 気になる点
事実①27/3期の通期予想は、営業利益も純利益も減る予想です。②エネルギー・原材料価格の影響は、今期の予想に織り込まれていません。③国内の新設住宅着工は弱含みです(決算短信)。
意見景気や建設需要の影響を受ける会社です。4%台の利回りは魅力ですが、配当性向が高めなので、利益が予想より下がると、配当の見通しも変わりうると思っています。
—
7. KEN独自企業評価(5軸)
簡易定量版 v1.0・株価基準=ヤフーファイナンスの株価(2026年11月2日)・決算=2027年3月期第1四半期決算短信(2026年8月6日)・2026年3月期決算短信。 採点基準はこちら(簡易定量版 v1.0)。0点や平均点で補わず、確認できない項目は「未評価」としています。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 4 / 5 | 直近通期(26/3期)のROE 12.5%=10%以上15%未満で4点(決算短信) |
| 成長力(今期) | 2 / 5 | 今期予想EPS 229.62円÷前期実績249.08円−1=−7.8%(−10%以上0%未満)で2点(決算短信) |
| 財務健全性 | 5 / 5 | 自己資本比率 65.4%(2026年6月末)=60%以上で5点(1Q決算短信) |
| 株主還元 | 3 / 5 | 予想年間配当155円÷株価3,150円=4.92%(4%以上=基礎点5)。ただし予想配当性向が155÷229.62=67.5%で60%超のため、上限3点 |
| 割安度(PER) | 4 / 5 | 予想PER=株価3,150円÷予想EPS229.62円=13.72倍(10倍超15倍以下)で4点。この点数は業種横断の割安判断ではありません |
意見株主還元が3点なのは、予想配当利回りは4.92%と高いものの、予想配当性向が60%を超えているため、上限が3点になるからです。「配当が高い」ことと「配当性向に余裕がある」ことは別だ、という点が点数に出ています。
—
8. 同じ「空間」の会社、オカムラと並べると
事実私は、オフィス家具のオカムラ(7994)も100株持っています。予想配当利回りは、サンゲツ4.92%、オカムラ4.80%でほぼ同じです。一方、27/3期の予想配当性向は、サンゲツ67.5%、オカムラ47.1%と差があります(決算短信、利回りはヤフーファイナンス11月2日)。詳しくは、オカムラの図鑑に書きました。
—
📌 まとめ
- サンゲツは、壁紙・床材などの国内インテリアが売上の約79%。
- 1Qは営業利益+34.4%・純利益+71.6%だが、27/3期の通期予想は営業利益−2.1%・純利益−7.8%。
- 配当は150円→155円→155円(予想)。配当性向は67.5%で、利回りは4.92%。
- 私は100株持っている。11月の中間決算で、予想の変更を確認する。
ご案内ほかの企業も調べてみませんか?
オカムラの図鑑 → 日本株の銘柄図鑑の一覧 →
参考にした一次情報
- サンゲツ 2027年3月期 第1四半期決算短信(2026年8月6日)
- サンゲツ 2026年3月期 決算短信(2026年5月13日)
- サンゲツ 事業の強み(会社サイト・2026年11月3日確認)
- サンゲツ 配当方針(会社IR・2026年11月3日確認)
ログイン不要です。お気に入りは、この端末のブラウザの中にだけ保存されます。解除は、もう一度このボタンを押すか、下の一覧の「解除」を押してください。
お気に入りの記事(0件)
まだ登録がありません。