- レーザーテックが半導体の世界でどういう立ち位置にいるのか
- 自分の投資の3つの枠(コア高配当・衛星グロース・気になる銘柄ウォッチ)のうち、この会社をどこに置くか
- 未保有の今、どんな条件が揃えば投資を検討するか
こんにちは、投資家ケンです。
「日本株の銘柄図鑑」シリーズ。証券コード6920、電気機器(半導体製造装置)。保有状況:未保有・観察中(購入予定はまだありませんが、条件が揃えば検討の対象になり得ます)。
半導体関連でよく話題に上がる会社です。持っていない会社でも、調べておくと将来の判断材料や、今持っている銘柄との比較データになる——そう考えて記録します。
—
私はいま、この会社をこう見ている
業績の底打ちや受注回復への期待が、株価にはかなり織り込まれてきた印象です。
会社としての成長力には魅力を感じます。ただ、値動きがあまりにも激しいので、今の水準から積極的に追いかけて買いたいとは思いません。
—
一言で言うと、どんな会社?
半導体の製造過程で使う「マスク」(回路パターンの原版)に欠陥がないかを検査する装置のメーカーです。1962年設立・1990年上場。特に最先端の「EUV」という露光方式向けの検査装置では、世界シェアほぼ100%(独占)——競合が実質いない状態です。
何を売っていて、誰がお客さんなのか
会社四季報の開示では販売先として「Intel」が明記されていますが、実際にはTSMC・サムスンを含む世界最先端の半導体を量産できる数社が主な顧客とされています。海外売上比率は92%(2025年6月期)と極めて高く、特定少数の巨大顧客への依存度が高い構造です。比較会社としてアドテスト(6857)・ディスコ(6146)・東京エレクトロン(8035)が挙げられています。
どうやって稼いでいるか
半導体メーカーが最先端チップを量産するには、マスクに欠陥がないことを検査する装置が欠かせません。競合がいないため価格競争にさらされにくく、2025年6月期の営業利益率は48.8%という、製造業としては異例の高さです。しかも有利子負債は実質ゼロ(2026年3月時点)で、稼いだ利益がそのまま自己資本に積み上がる財務構造です。
業績推移
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当 |
|---|---|---|---|---|---|
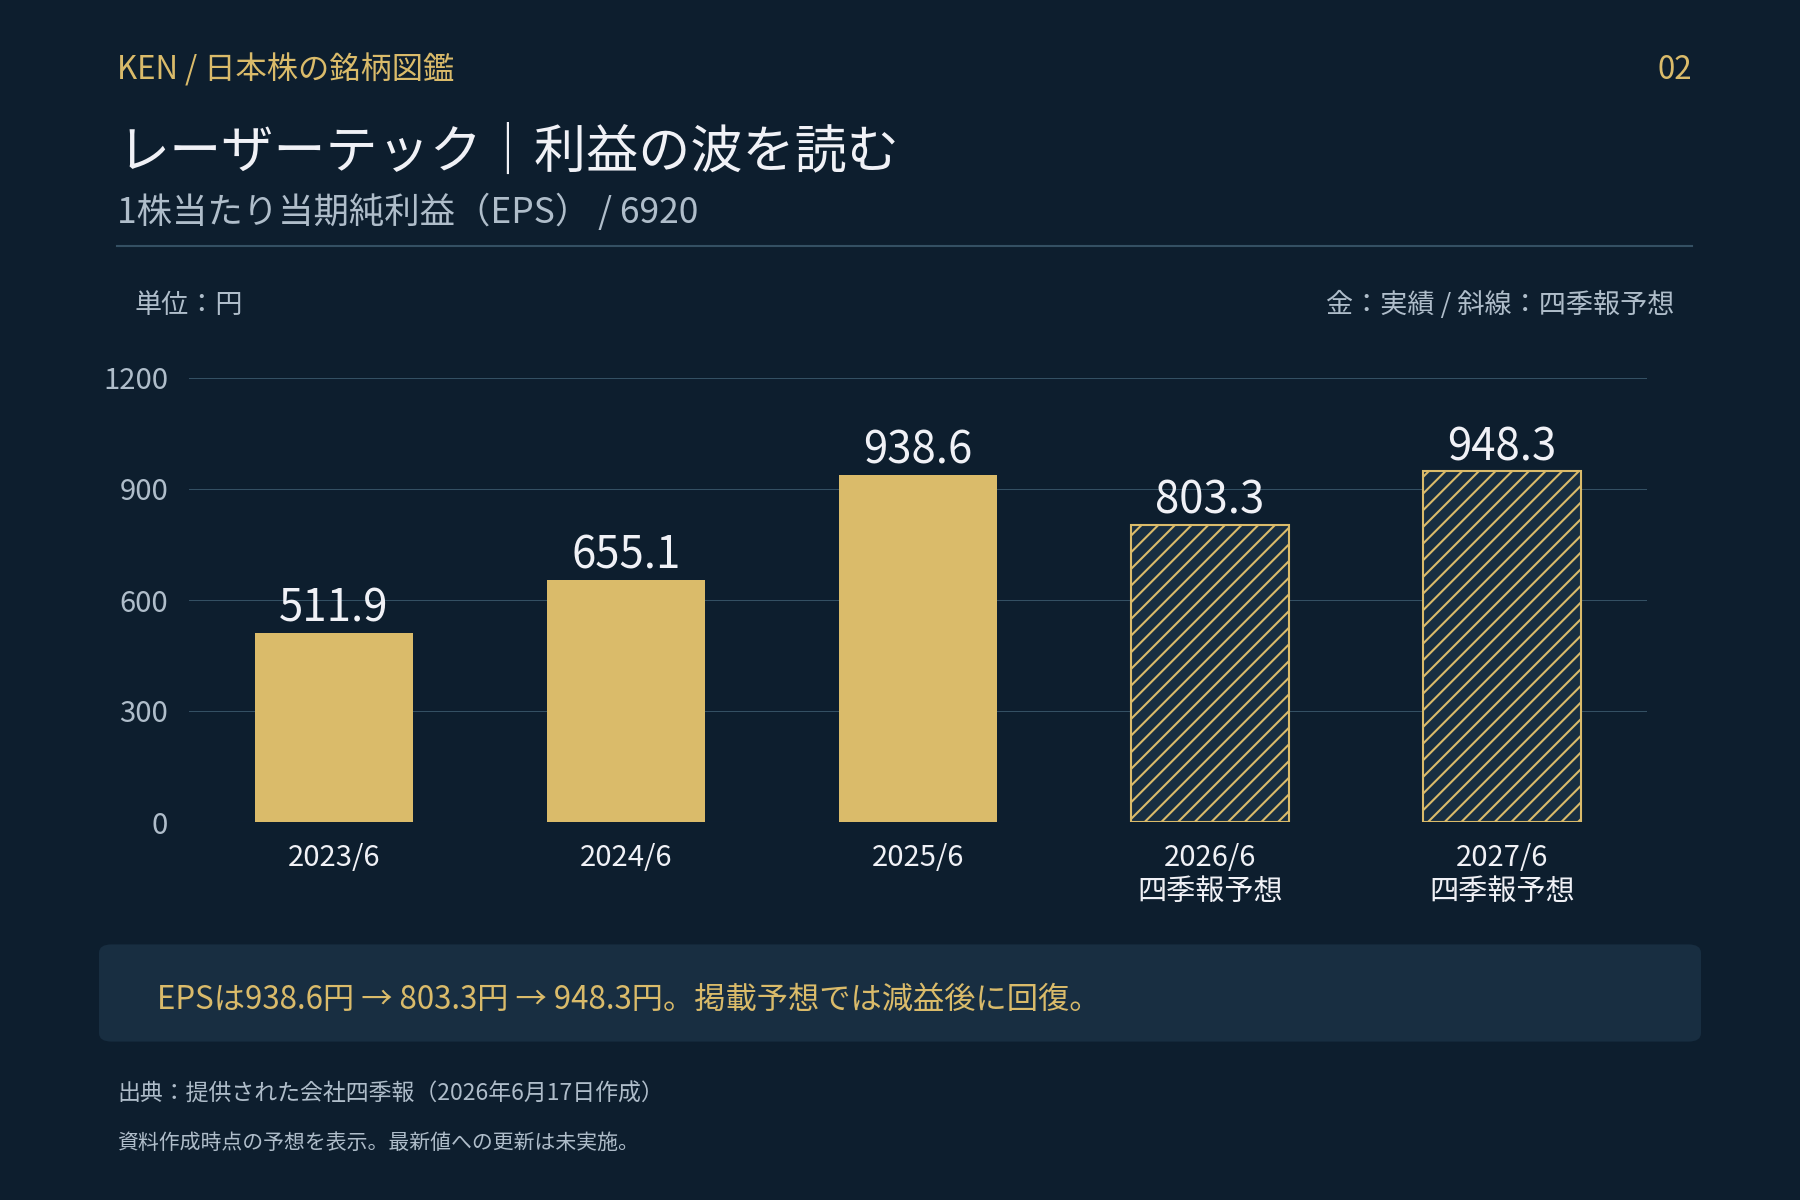
| 2023年6月期(実績) | 1,528.32億円 | 622.87億円 | 461.64億円 | 511.9円 | 180円 |
| 2024年6月期(実績) | 2,135.06億円 | 813.75億円 | 590.76億円 | 655.1円 | 230円 |
| 2025年6月期(実績) | 2,514.77億円 | 1,228.43億円 | 846.52億円 | 938.6円 | 329円 |
| 2026年6月期(会社四季報予想・26/6/17時点) | 2,200.00億円 | 1,000.00億円 | 720.00億円 | 803.3円 | 329円 |
| 2027年6月期(会社四季報予想・同上) | 2,450.00億円 | 1,165.00億円 | 850.00億円 | 948.3円 | 329〜331円 |
出典:提供された会社四季報「財務状況」(作成日2026年6月17日)。
ここで正直に書いておきたいことがあります。 上の表の2026年6月期・2027年6月期は、あくまで四季報作成時点(6月17日)の”予想”です。その後の一次情報(IRBank)で確認したところ、2026年6月期は実績が確定しており、売上高2,304.85億円・営業利益1,052.59億円・純利益774.85億円・EPS862.98円と、四季報予想(EPS803.3円)を上回る着地でした。2027年6月期の会社予想も、その後売上高2,900億円・営業利益1,250億円・純利益900億円・EPS1,002.36円へ上方修正されています(配当も27年6月期予想351円まで引き上げ)。四季報の「会社業績修正:上方2・下方0」という記載どおり、直近は上振れが続いている会社のようです。
成長ドライバーについて、四季報の解説欄にはこうあります:「主力のEUVマスク検査装置は前期受注減が響いて下降」した一方、「27年6月期はEUV向け検査装置が『アクティス』など軸に納入増加、復調に向かう」「今期受注は従来から下限300億円引き上げ、2000億〜2400億円想定」。新機種「マトリクス」(高速検査での工程短縮を訴求)も発表されています。
配当は安心して持てそうか
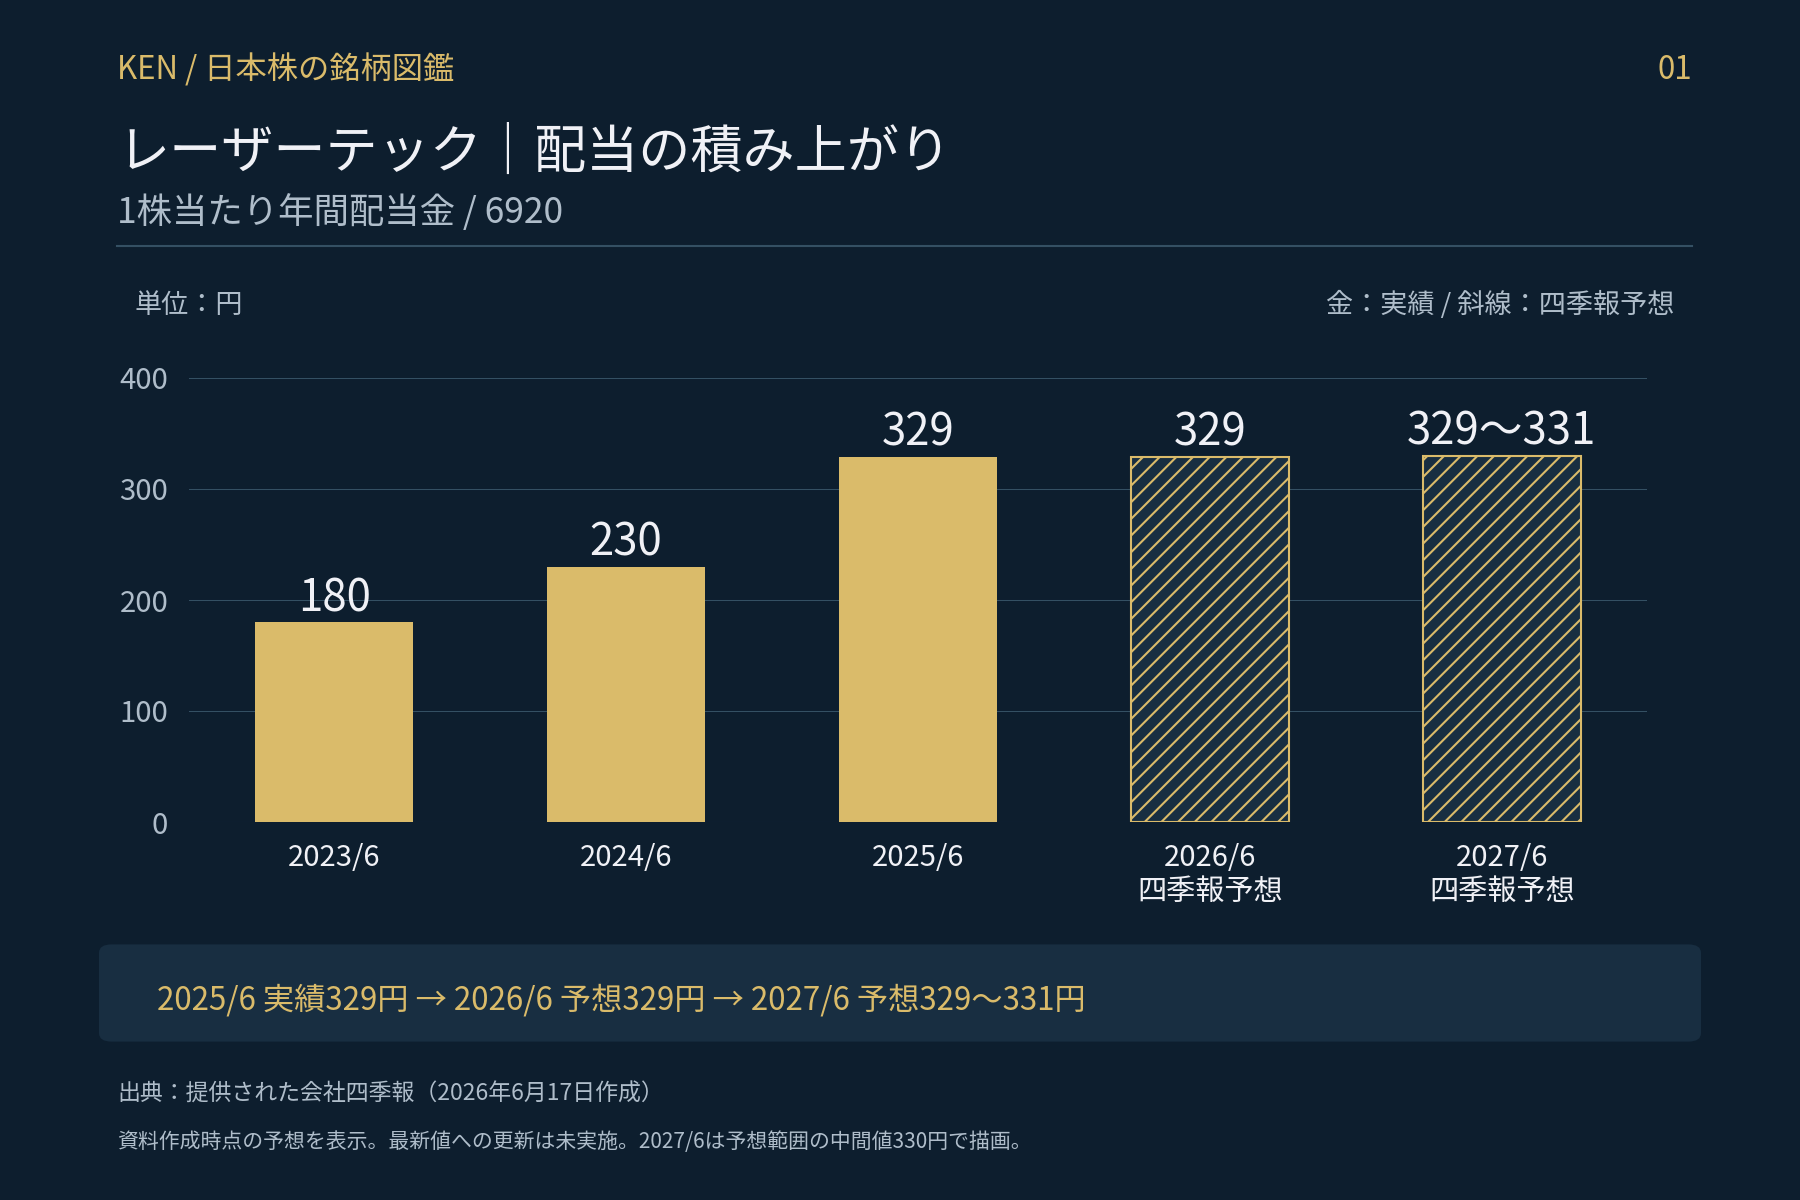
配当利回りは0.79〜1.02%と、高配当株の基準(3%以上)には遠く及びません。ただし金額そのものは急速に伸びていて、2023年6月期180円→2025年6月期329円と、2年で約1.8倍。配当性向の考え方は「連結配当性向35%を目安」(四季報記載)で、2025年6月期のDOE(自己資本配当率)は16.4%と高めです。利回りは低いが、成長分と株主還元のどちらも増えているタイプ——私の高配当株とは全く違う配当政策の会社だと感じます。
財務・株価指標
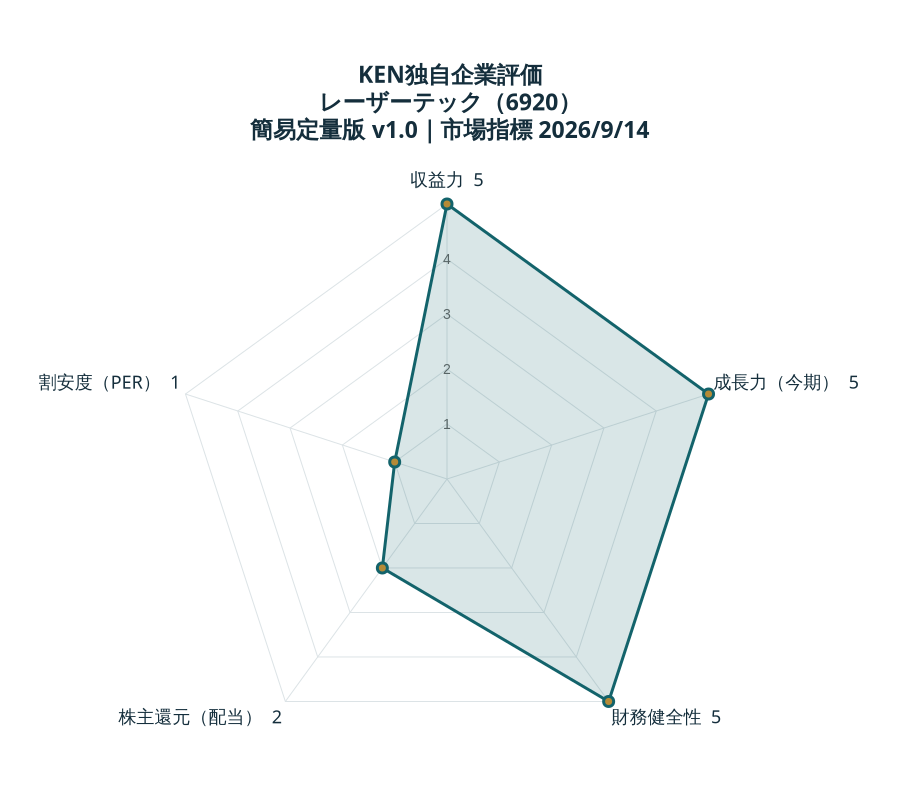
KEN独自企業評価|レーザーテック
簡易定量版 v1.0。市場指標の基準日:2026/9/14。データ確認日:2026-09-15。直近通期実績・今期予想・財務比率は参照元の掲載値を使用しています。
| 評価軸 | 点数 | 計算に用いた数値 |
|---|---|---|
| 収益力 | 5/5 | ROE 31.98%(参照元の直近通期実績) |
| 成長力(今期) | 5/5 | EPS実績 862.98円 → 今期予想 1004.12円/増減率 16.35% |
| 財務健全性 | 5/5 | 株主資本比率 73.32%(参照元の掲載値) |
| 株主還元(配当) | 2/5 | 予想年間配当 351.00円/利回り 1.02%/配当性向 34.96% |
| 割安度(PER) | 1/5 | 予想PER 34.34倍 |
出典:IRBANK レーザーテックの株式情報。採点基準・計算式・未評価の扱い。成長力は今期予想EPSの増減で、長期CAGRではありません。株主還元は配当の簡易評価です。総合的な企業価値・安全性や売買を推奨する評価ではありません。
元記事の執筆時点のデータとは時点・定義が異なる場合があります。
| 項目 | 数値 |
|---|---|
| ROE | 25.6期実績46.9%/26.6期予想31.9% |
| 自己資本比率 | 72.5%(2026年3月時点) |
| 有利子負債 | 0円(実質無借金) |
| PER(予想) | 34.43倍(2026年9月時点・IRBank実測) |
| PBR | 12.55倍(同上) |
| 配当利回り(会社四季報予想) | 0.79% |
| DOE(25.6期) | 16.4% |
| 時価総額 | 3兆9,157億円(2026年4月30日時点・四季報)/約3兆2,594億円(2026年9月11日時点・IRBank) |
業績・財務表の出典は提供された会社四季報「財務状況」とIRBANKです。独自チャートの入力値と基準日は下の根拠表に記載しています。
ROEが25.6期の46.9%から26.6期予想31.9%へ低下している点も気になります。 依然として高水準ですが、利益成長がやや踊り場に入っている可能性があり、次の決算での確認ポイントだと思います。
成長要因
半導体の微細化が進むほど、マスクの検査精度に求められる基準も上がります。AI半導体需要の拡大がこの流れを後押ししており、独占的な地位にいるレーザーテックにとっては構造的な追い風です。四季報が示す「受注下限の引き上げ(2000億〜2400億円想定)」も、需要の強さを裏付ける材料です。
リスク・懸念点
- 顧客が数社に極端に集中。この数社の設備投資計画が変われば、業績への影響が直接的かつ大きい
- 地政学リスク:台湾・韓国・米国への依存度が高く、米中の技術覇権争いや台湾情勢の緊張が業界全体のリスクになる
- 受注から検収まで1年超(四季報記載)——検収タイミングのブレで四半期・年度の数字が凸凹しやすい
- 同じマスク検査でもDUV領域やウェハ検査・計測では競合がおり、EUV以外の分野では独占ではない
自分なら持ち続けられるか/今、持てるか
事業そのものは、非常に強いと思います。
ただ、私が普段好む「地味で安定して持てる株」とは、かなり性格が違います。
値動きがあまりにも激しいので、かなりの割安な水準で拾えるなら、持つこともできると思います。逆に、高値圏で無理に買って長期保有したい銘柄ではない、というのが今の感覚です。
KEN独自企業評価との関係:上の評価では、収益力・成長力・財務健全性は5/5と満点でした。一方で、株主還元は2/5、割安度(PER)は1/5です。点数だけ見れば「優秀な会社」なのに、私が今すぐ買いに行かないのは、この最後の1点(割安度)と、値動きの激しさが理由です。機械的なスコアは会社の質を教えてくれますが、「その株価で、自分が持ち続けられるか」までは教えてくれません。私にとって、そこがいちばん大事なところです。
自分なら、どんな条件で投資を検討するか
私が高配当株とは別に運用している「衛星グロース枠」(総資産の2%まで・配当利回り不問で成長企業を評価する枠)の選定基準6項目に照らすと、レーザーテックは次のようになります。
| 選定基準 | 基準値 | レーザーテックの実績 | 判定 |
|---|---|---|---|
| ROE | 15%以上 | 31.9〜46.9% | ◯ |
| 営業利益率 | 10%以上 | 約49%(25.6期) | ◯ |
| EPS成長率(5yr) | 10%以上 | 約17〜35%(期間の取り方で幅あり) | ◯ |
| 自己資本比率 | 40%以上 | 72.5% | ◯ |
| 時価総額 | 2,000億円以上 | 約3.3兆円 | ◯ |
| PER | 60倍以下 | 34.43倍 | ◯ |
数値上は6項目すべてクリアしています。 ただし、実際に検討するには、もう3つ確認したいことがあります。
- 3〜5年持ちたいと思えるか:衛星グロース枠は、1〜5年ほど成長のシナリオに納得して持つ枠です。数週間〜数か月の値幅取り(スイング)はしないと決めているので、そこまでの確信が持てない銘柄は、枠に入れず「気になる銘柄ウォッチ」止まりにします
- 枠に空きがあること:衛星グロース枠は銘柄数上限2〜3で運用しており、現在すでにフジクラ・カプコンの2銘柄が入っています。新規で入れるなら、既存2銘柄のどちらかを外す判断とセットになります
- エントリー価格の規律:衛星枠も「高値から-10〜15%」の押し目を待つのが基本ルール。四季報時点(2026年4月末)の高値は46,720円・年初来安値は28,660円と値幅が大きく、発注を考えるタイミングであらためて水準を確認する必要があります
自分の投資方針での位置づけ
高配当株(配当コア)としては、PER34倍・配当利回り0.79〜1.02%は完全に対象外です。一方で衛星グロース枠という「別のものさし」で見ると、数値基準は通っている——同じ会社でも、どの枠で見るかによって評価が全く変わるのを実感します。
今のところは「数値基準は満たしているが、3〜5年持つ確信までは持てず、枠も埋まっている。なので『気になる銘柄ウォッチ』に置いている」という位置づけです。
次の決算で確認したい点
四季報時点の予想(2027年6月期EPS948.3円)から、その後実際にはさらに上方修正されている(EPS1,002.36円)流れが続くか。特にROEが46.9%→31.9%へ低下している要因が一時的なものか、構造的な変化かは、次の決算で確認したいポイントです。
📌 まとめ
- レーザーテックはEUVマスク検査装置で世界シェアほぼ100%・営業利益率約49%・実質無借金という異例の財務体質を持つ会社。未保有・観察中
- 2026年6月期は四季報時点の予想(EPS803.3円)を上回る実績(EPS862.98円)で着地。2027年6月期予想も四季報時点(948.3円)からさらに上方修正(1,002.36円)されている
- 衛星グロース枠の選定基準6項目は数値上すべてクリア。ただし3〜5年持つ確信までは持てず、枠もフジクラ・カプコンで埋まっているため、「気になる銘柄ウォッチ」に置いている
- 顧客集中と地政学リスクに加え、ROEが25.6期46.9%→26.6期予想31.9%へ低下している点も次の決算で確認したい
関連記事
参考にした一次情報
- 会社四季報(東洋経済・2026年6月17日作成)
- IRBank:レーザーテック(6920) 株価指標
- IRBank:レーザーテック(6920) 業績推移
情報の確認日:2026年9月14日。業績・配当・衛星グロース枠の空き状況は変動します。会社四季報時点(2026年6月17日)の予想と、その後の実績・修正後予想が本文中で混在するため、それぞれ時点を明記しています。
【免責事項】本記事は保有・購入を前提としない企業研究の記録であり、特定の金融商品の売買を推奨するものではありません。投資判断は最新の一次情報をご自身で確認のうえ行ってください。