- ソフトバンクグループが「通信会社」ではなく何をしている会社なのか
- 純利益5兆円の裏側と、今期予想がなぜ大幅減益なのか
- 私の「高配当コア」「衛星グロース」どちらの枠にも当てはまらない理由
こんにちは、投資家ケンです。
「日本株の銘柄図鑑」シリーズ。証券コード9984、情報・通信業。1981年9月設立・1994年7月上場。保有状況:未保有・観察中(購入予定はありません。ウォッチだけしている会社です)。
半導体・AI関連で名前がよく挙がる会社なので、記録しておきます。
—
私はいま、この会社をこう見ている
率直に言えば、私はソフトバンクグループという会社にほとんど魅力を感じていません。
むしろ、個人的には好きではない部類の会社です。
もちろん、時代の流れを読む速さや、成長分野へ大胆に資金を投じる姿勢は非常に目立ちます。AIをはじめ、その時々の大きなトレンドを捉えることにも長けていると思います。
ただ、それと「自分が株主になりたいか」は、私の中ではまったく別の話です。
私はこの会社を見ていると、どこか自己中心的にも感じられる企業姿勢や、数字や利益を最優先しているような冷淡さを感じることがあります。これはあくまで私個人の印象ですが、長く株を持ち続けたいと思える企業ではありません。
株式投資では、業績や株価だけでなく、「この会社を応援したいか」という感覚も私は大切にしています。
そう考えると、SBGの株価が大きく上がったとしても、「持っていてよかった」と心から喜べる気がしません。反対に、株価が下がったとしても、それほど悔しいとも感じないと思います。
これは私にとって、かなり大きなポイントです。
どれだけ話題性があり、将来大きく化ける可能性があるとしても、そもそも企業そのものに魅力を感じられないのであれば、無理に投資する必要はありません。
SBGについては、投資対象として追いかけるというより、「今の市場やAI投資の流れを見るための会社」としてウォッチする程度で十分だと考えています。
少なくとも現時点では、株価やNAVがどこまで割安になったら買う、ということを考える以前に、私はこの会社の株主になりたいとは思っていません。
—
一言で言うと、どんな会社?
かつての「携帯電話会社」というイメージとは、いまはだいぶ違います。国内通信事業(ソフトバンク株式会社)は主要子会社の一つで、実態は世界中のテック企業に投資する持株会社です。孫正義氏が創業し、現在も個人で発行済株式の29.8%を保有する筆頭株主です。半導体設計大手Armを保有し、2025年度からはOpenAIへの巨額出資でも知られています。時価総額は通信サービス業種内で1位(103社中)。
何で稼いでいるか
会社四季報の連結事業欄(売上構成比・利益率)を見ると、事業ごとの採算がはっきり分かれています。
| セグメント | 売上構成比 | 利益率 |
|---|---|---|
| ソフトバンク(国内通信・IT) | 90% | +14% |
| AIコンピューティング(Arm・Ampere等) | 8% | -21%(赤字) |
| その他 | 2% | -218%(大幅赤字) |
| ファンド等(ビジョンファンド) | ほぼ0% | — |
出典:会社四季報「企業概要」(作成日2026年6月17日)
意外に思ったのですが、「AIコンピューティング事業(Arm含む)」は営業利益ベースでは赤字です。 稼ぎ頭は今も国内通信・IT事業(ソフトバンク株式会社)で、AI関連への投資は先行投資フェーズだと分かります。一方で、純利益を大きく動かしているのはこれらの営業損益ではなく、保有株式(Arm・OpenAIなど)の評価損益です。
業績推移
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当(分割調整後) |
|---|---|---|---|---|---|
| 2021年3月期 | 5兆6,282億円 | 8,132億円 | 4兆9,880億円 | 654.9円 | 11円 |
| 2022年3月期 | 6兆2,215億円 | -2兆7,209億円 | -1兆7,080億円 | -254.6円 | 11円 |
| 2023年3月期 | 6兆5,704億円 | -2,023億円 | -9,701億円 | -163.1円 | 11円 |
| 2024年3月期 | 6兆7,565億円 | 6.6億円 | -2,276億円 | -42.7円 | 11円 |
| 2025年3月期 | 7兆2,438億円 | 4兆4,309億円 | 1兆1,533億円 | 195.2円 | 11円 |
| 2026年3月期(実績) | 7兆7,987億円 | 7兆2,817億円 | 5兆023億円 | 873.5円 | 11円 |
| 2027年3月期(会社四季報予想) | 8兆4,000億円 | 3兆円 | 1兆6,000億円 | 280.8円 | 11円 |
| 2028年3月期(会社四季報予想) | 9兆1,000億円 | 3兆5,000億円 | 2兆円 | 350.9円 | 11円 |
出典:会社四季報「財務状況」(作成日2026年6月17日)。1株配当は2026年1月実施の1株→4株分割を反映した掲載値。
ここが一番伝えたいポイントです。 2026年3月期は純利益5兆23億円で日本企業史上最高益でしたが、四季報予想では2027年3月期の純利益は1兆6,000億円と、前期比で約68%の大幅減益が見込まれています。四季報の解説欄にも「前期急拡大のビジョンファンドはAI期待過熱に一服感。純益反落」とあります。「純利益5兆円」という過去の実績だけを見て会社の勢いを判断すると、今期の反落を見落とすことになります。
配当は分割調整後で一貫して年11円(2026年1月の分割前は22円×2回、分割後は5.5円×2回)。DOE(自己資本配当率)は0.4%と極めて保守的な還元です。
財務・株価指標
| 項目 | 数値 |
|---|---|
| ROE | 2026年3月期実績34.3%/2027年3月期予想9.1% |
| 自己資本比率 | 29.0%(2026年3月期末) |
| PER(連結) | 7.45倍(2026年9月時点・IRBank実測) |
| PBR(連結) | 2.02倍(同上) |
| 配当利回り(会社四季報予想) | 0.15% |
| 有利子負債 | 約24兆6,851億円(2026年3月末・四季報)/約26兆6,448億円(2026年8月6日時点・別途確認) |
| 時価総額 | 41.5兆円[通信サービス業種1位/225位・全体](2026年4月30日時点・四季報)/約37兆3,554億円(2026年9月11日時点・IRBank) |
出典:会社四季報「財務状況」+IRBank。有利子負債・時価総額は4月末から8〜9月にかけて増減しており、この間にOpenAIへの追加出資(ブリッジローン等)や株価変動があったとみられます。
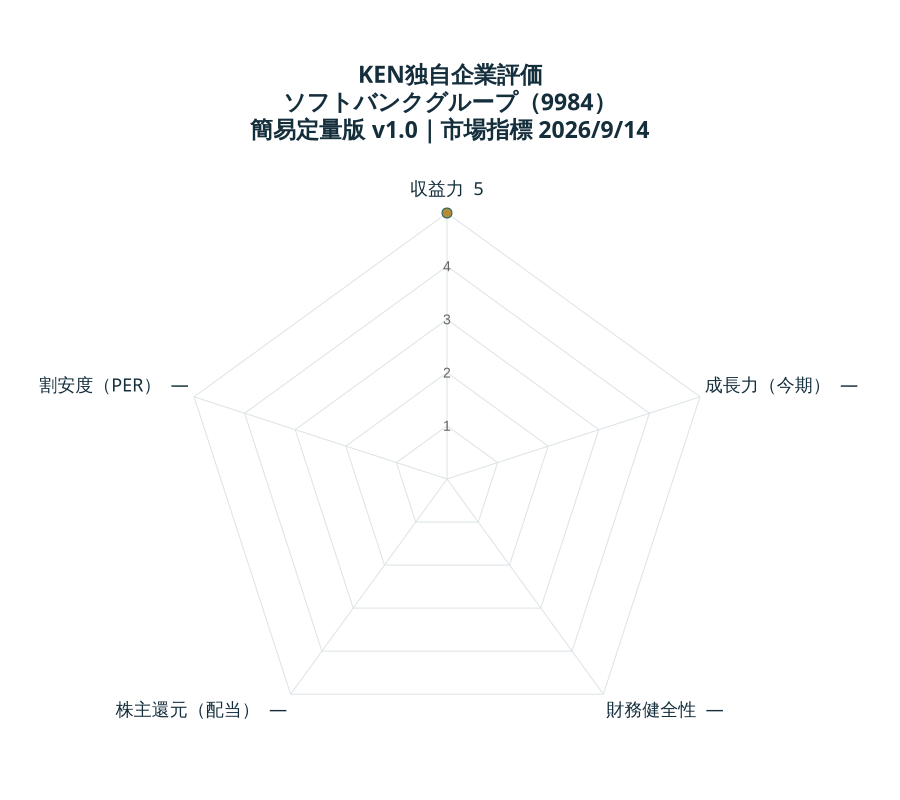
KEN独自企業評価|ソフトバンクグループ
簡易定量版 v1.0(2026年9月15日データ訂正)。市場指標基準日:2026/9/14。実績:2026年3月期、予想・目標:2027年3月期。
| 評価軸 | 点数 | 根拠 |
|---|---|---|
| 収益力 | 5/5 | ROE 34.3%(2026年3月期・IFRS・会社公表値) |
| 成長力(今期) | —(未評価) | 確認した会社決算短信に通期連結利益・EPS予想の開示がないため未評価。 |
| 財務健全性 | —(未評価) | 金融・投資持株会社には一般企業の株主資本比率基準を適用しないため未評価。 |
| 株主還元(配当) | —(未評価) | 年間配当予想11.00円/株価5,839円/利回り0.19%/配当性向未評価。年間配当予想11円と利回りは確認できるが、通期予想EPSがなく配当性向を算定できないため未評価。無配ではない。 |
| 割安度(PER) | —(未評価) | 通期予想EPSがないため予想PERは未評価。株価の取得漏れではない。 |
配当額と利回りは参考表示していますが、現行版では予想EPSに基づく配当性向も必要なため、配当の点数は未評価です。利回りだけで点数を付ける別ルールは採用していません。
出典:会社通期短信、会社1Q短信、IRBANK株価。採点基準。未評価は0点や無配を意味しません。ROEは資本構成・一時利益の影響を受け、成長力は今期EPSの増減です。総合的な企業価値や売買を推奨する評価ではありません。元記事の数値とは基準日・定義が異なる場合があります。
投資持株会社は、投資先の評価損益や売却損益によって純利益が大きく変動します。会社の見通しと第三者予想を区別し、NAV・LTV・資金調達余力も併せて確認する必要があります。
会社独自の財務健全性指標としてLTV(Loan to Value=調整後純有利子負債÷保有株式価値)があり、通常時25%未満・非常時でも35%を上限とする方針を掲げています。ただし外部の独立した分析では、会社発表のLTVとは異なる算定結果や、LTVが反映しきれていないリスクを指摘する声もあるようです。
株主構成
筆頭株主は創業者の孫正義氏個人で29.8%を保有(単独名義。四季報の株主欄には「孫アセットマネジメント合同会社」1.9%も別途記載)。日本マスター信託口16.4%・日本カストディ信託口6.5%など機関投資家の名義口座が続きます。外国人保有比率29.9%・浮動株比率3.9%・特定株比率64.4%——創業者への依存度が非常に高い株主構成です。
成長要因
日米両政府が推進する米オハイオ州での大規模発電所・AIインフラ建設計画に参加しており、Armは自前でのチップ事業展開も進めています。会社は2030年度にこのチップ事業で売上高約150億ドルを見込んでいるとのことです。OpenAIへの投資も、2027年3月期第1四半期時点で累計446億ドル・公正価値896億ドル・投資利益450億ドルに達しています。
リスク・懸念点
- AIコンピューティング事業(Arm含む)は営業利益ベースで赤字(利益率-21%)。稼いでいるのは事業ではなく保有株式の評価益
- 有利子負債が桁違いの規模(24.7〜26.6兆円)。OpenAI追加出資などで資金調達が続いている
- 評価益は株価次第で逆回転もあり得る(2022〜2024年3月期は3期連続の最終赤字)
- 2027年3月期は前期比約68%の大幅減益が会社予想。今期の実際の進捗が計画通りか確認が必要
- 配当利回り0.15〜0.17%とほぼ無配に近く、インカムゲインは期待できない
自分なら、どんな条件で投資を検討するか
私が普段見ている2つの型——高配当株(配当コア)と、成長株を評価する「衛星グロース枠」——どちらの基準にも、この会社は当てはまりません。
- 高配当コア:配当利回り0.15%で対象外
- 衛星グロース枠(ROE15%以上・営業利益率10%以上・EPS成長率5yr10%以上など):2026年3月期のROE34.3%は基準を満たしますが、2027年3月期予想ROEは9.1%へ急低下し基準を割り込みます。営業利益率もAIコンピューティング事業単体では赤字で、成長株としての一貫性に欠けます
つまりソフトバンクグループは、「事業会社の成長株」ではなく「投資持株会社のNAV(純資産価値)に賭ける」という、私が普段使っている2つの型のどちらでもない、第3のジャンルの会社だと理解しています。検討するとしたら、既存の型に無理に当てはめるのではなく、「NAVに対して株価がどれだけ割安か(NAVディスカウント率)」という、この会社専用のものさしを新しく作る必要があると感じています。今回はそこまで踏み込まず、まず存在を記録するところまでにします。ただ、そのものさしを作る以前に、私はこの会社の株主になりたいとは思っていません(理由は冒頭に書きました)。
自分の投資方針での位置づけ
今のところは「面白いが、自分の既存の型に当てはめて評価できる会社ではない」という位置づけです。仮に保有を考えるなら、まずNAVディスカウント率という新しい評価軸を自分の中で作る必要がありますが、冒頭に書いたとおり、その手前の「株主になりたいか」の段階で引っかかっています。
次の決算で確認したい点
四季報予想どおり2027年3月期の純利益が前期比約68%減の1兆6,000億円に着地するか、それとも上振れ・下振れするか。ROEが9.1%まで低下する見込みが実際に当たるか、AIコンピューティング事業の赤字幅が縮小に向かうかも、決算のたびに確認したいポイントです。
📌 まとめ
- ソフトバンクグループは通信会社というより、Arm・OpenAIなどテック企業に投資する持株会社。創業者・孫正義氏個人が29.8%を保有。未保有・観察中
- 2026年3月期は純利益5兆円で日本企業史上最高益だが、稼ぎ頭は国内通信事業でAIコンピューティング事業は営業赤字。2027年3月期は前期比約68%の大幅減益が会社予想
- 投資損益で利益が大きく振れるため、予想の出所と財務余力を分けて確認する
- 私の「高配当コア」「衛星グロース枠」どちらの基準にも当てはまらない、独自ジャンルの会社
- 個人的には「株主になりたい」と思えない会社。投資対象として追うより、市場やAI投資の流れを見るためにウォッチする程度
関連記事
参考にした一次情報
- 会社四季報(東洋経済・2026年6月17日作成)
- IRBank:ソフトバンクグループ(9984) 株価指標
- ソフトバンクグループ公式:2027年3月期第1四半期決算短信
情報の確認日:2026年9月14日。会社四季報時点(2026年6月17日)の数値と、その後別途確認した数値(有利子負債・時価総額)は時点が異なるため、それぞれ明記しています。業績・株価指標は変動します。
【免責事項】本記事は保有・購入を前提としない企業研究の記録であり、特定の金融商品の売買を推奨するものではありません。投資判断は最新の一次情報をご自身で確認のうえ行ってください。